
معرفی پلتفرم ونمو؛ یک کیف پول و ابزاری برای خرید
پلتفرم ونمو نهتنها یک اپلیکیشن پرداخت موبایلی، بلکه یک پدیده فرهنگی مالی است که با درک عمیق از رفتار کاربران هزاره و نسل Z متولد شد و رشد کرد. معرفی پلتفرم ونمو به وضوح نشان میدهد که موفقیت این پلتفرم در گروی ترکیب یکپارچه سادگی تراکنشهای P2P با یک لایه قوی از تعامل اجتماعی بوده است.
 نوشته شده توسط محمد علی کلانتری|
مقدمه
یک گزارش تحلیلی نشان میدهد که حجم کل پرداختهای پردازش شده توسط پلتفرم ونمو (Venmo) در سال ۲۰۲۲ از مرز ۲۴۵ میلیارد دلار عبور کرده است. این رقم نجومی، نه تنها گواهی بر مقیاس یک فینتک عظیم است، بلکه عمق تغییر در نحوه مدیریت پول توسط نسل مدرن را به تصویر میکشد. دیگر دوران استفاده از اسکناس برای تسویهحسابهای کوچک یا یادداشتبرداری از بدهیها در دفترچه گذشته است؛ امروز، گفتن "برام ونمو کن" به بخشی جداییناپذیر از زبان محاوره مالی در ایالات متحده تبدیل شده است. این اپلیکیشن پرداخت فرد به فرد (P2P)، که توسط پیپال (PayPal) تملک شده، با ترکیب هوشمندانه سادگی مالی و یک عنصر اجتماعی قوی، توانسته است قلب و کیف پول دهها میلیون کاربر را به دست آورد. اما دقیقاً چه چیزی باعث شده است که ونمو در میان گزینههای متعدد فینتک، به یک نیروی فرهنگی-مالی تبدیل شود؟ این مقاله تخصصی و کاملاً یونیک، یک معرفی پلتفرم Venmo جامع است؛ از تاریخچه و بنیانگذاران آن گرفته تا زیرساختهای درآمدی و ویژگیهای نوآورانهای که آن را به یکی از محبوبترین اپلیکیشنهای پرداخت موبایلی جهان تبدیل کرده است.
معرفی پلتفرم ونمو
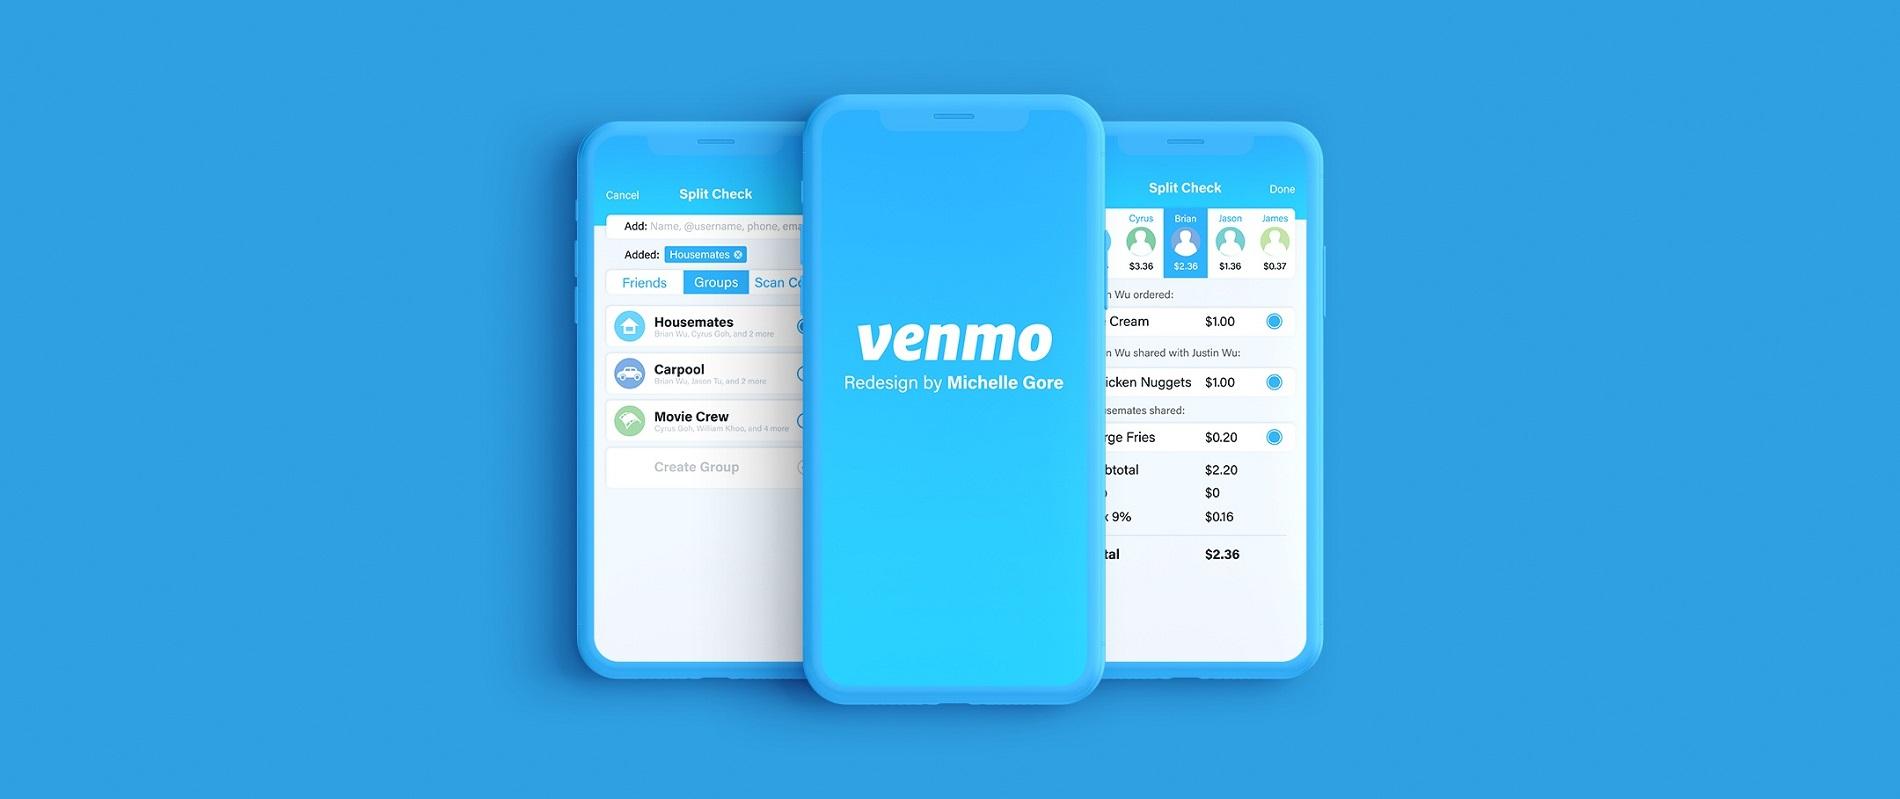
پلتفرم Venmo یک سرویس پرداخت موبایلی و کیف پول دیجیتال است که به طور خاص برای تسهیل انتقال پول بین دوستان و آشنایان (P2P) طراحی شده است. این اپلیکیشن، که از سال ۲۰۱۳ تحت مالکیت پیپال (PayPal) قرار دارد، به کاربران این امکان را میدهد که به راحتی و به سرعت صورتحسابها، هزینههای اجاره، یا خریدهای مشترک را بین خود تقسیم و تسویه کنند. عملکرد اصلی اپلیکیشن ونمو بر مبنای اتصال به حساب بانکی، کارت اعتباری یا کارت نقدی کاربر است تا بتواند در لحظه، وجه را به حساب ونموی گیرنده منتقل کند.
ماهیت اجتماعی Venmo "پرداخت به مثابه یک شبکه اجتماعی"
وجه تمایز کلیدی و اصلی که در معرفی پلتفرم Venmo همواره برجسته میشود، عنصر اجتماعی آن است. برخلاف سایر ابزارهای پرداخت که صرفاً بر روی تراکنش تمرکز دارند، ونمو یک فید (خوراک) عمومی یا خصوصی از فعالیتهای مالی کاربران ایجاد میکند. وقتی شما پولی را ارسال یا دریافت میکنید، میتوانید برای آن یک یادداشت یا توضیح همراه با ایموجی اضافه کنید که این تراکنش در فید قابل مشاهده است (البته کاربران میتوانند آن را خصوصی کنند). این ساختار شبیه به شبکههای اجتماعی، باعث شده است تا ونمو نه تنها یک ابزار مالی، بلکه یک ابزار اجتماعی برای پیگیری تعاملات دوستانه باشد. این ترکیب نوآورانه، کلید موفقیت ونمو نزد نسل جوانتر (به ویژه کاربران Venmo در رده سنی ۲۵ تا ۳۴ سال) است که برایشان تعامل آنلاین اهمیت بالایی دارد.
Venmo در نقش یک کیف پول و ابزار خرید
اگرچه ونمو در هسته خود یک ابزار P2P است، اما با گذشت زمان و گسترش خدمات، به یک کیف پول دیجیتال کامل تبدیل شده است. موجودی کاربران در اپلیکیشن ونمو میتواند برای خریدهای آنلاین و فیزیکی از میلیونها فروشنده مورد استفاده قرار گیرد. این امکان از طریق قابلیتهای مختلفی مانند «پرداخت با ونمو» (Pay with Venmo) در سایتها و اپلیکیشنهای تجاری، ارائه کارت نقدی (Venmo Debit Card) و کارت اعتباری (Venmo Credit Card) میسر شده است. این توسعه محصول، ونمو را از یک ابزار تسویهحساب ساده به یک پلتفرم درآمدزای جامع برای شرکت مادر خود، یعنی پیپال، تبدیل کرده است و آن را به رقیبی جدی برای سایر بزرگان فینتک تبدیل میکند.
تاریخچه پلتفرم ونمو
تاریخچه پلتفرم Venmo نمونهای کلاسیک از رشد یک استارتاپ کوچک با ایده نوآورانه است که در نهایت توسط یک شرکت بزرگتر خریداری شد و تحت حمایت آن به مقیاس جهانی رسید. این مسیر تکاملی، نشاندهنده اهمیت نوآوری در سادهسازی امور مالی است.
تولد ایده در سال ۲۰۰۹ و راهاندازی اولیه
ایده اولیه Venmo در سال ۲۰۰۹ و در جریان یک سفر توسط بنیانگذاران آن شکل گرفت. آندرو کورتینا و اقرام ماگدون-اسماعیل، پس از فراموشی کیف پول اکرام، متوجه شدند که تسویهحسابهای فردی، حتی در بین دوستان صمیمی، چقدر میتواند پیچیده و دست و پاگیر باشد. آنها ابتدا یک نمونه اولیه ساده راهاندازی کردند که به کاربران اجازه میداد از طریق پیام کوتاه (SMS) برای هم پول ارسال کنند. نام ونمو (Venmo) از کلمه لاتین Vendere به معنی "فروش" و Mo به معنی "موبایل" گرفته شد. این سادگی و تأکید بر موبایلمحور بودن از همان ابتدا، سنگ بنای موفقیت آینده پلتفرم ونمو شد. هدف آنها از ابتدا، ایجاد یک فرآیند "سرگرمکننده" و "سریع" برای تبادل پول بود که کاملاً با فضای خستهکننده بانکداری سنتی در تضاد قرار داشت.
دوران مالکیت Braintree و خرید توسط PayPal
در سال ۲۰۱۲، ونمو با یک قیمت حدود ۲۶.۲ میلیون دلاری توسط شرکت Braintree خریداری شد. Braintree خود یک پلتفرم پردازش پرداخت موفق بود که به استارتاپهای نوپا خدمات میداد. این تملک، زیرساختهای فنی ونمو را تقویت کرد. اما بزرگترین نقطه عطف در تاریخچه پلتفرم Venmo در سال ۲۰۱۳ اتفاق افتاد، زمانی که غول پرداخت جهانی، یعنی پیپال (PayPal)، شرکت Braintree (و به تبع آن ونمو) را با قیمت ۸۰۰ میلیون دلار به دست آورد. پیپال با درک پتانسیل ونمو در جذب کاربران جوان و بازار پرداختهای P2P، این پلتفرم را حفظ کرد و به جای ادغام کامل، آن را به عنوان یک واحد مجزا با هویت اجتماعی قوی خود ادامه داد. این استقلال، به ونمو اجازه داد تا فرهنگ جوانپسند و فید اجتماعی خود را حفظ کند، در حالی که از قدرت زیرساخت و منابع مالی پیپال بهره ببرد.
توسعه خدمات از P2P به فینتک جامع
تحت مالکیت پیپال، پلتفرم ونمو به سرعت از یک اپلیکیشن صرفاً P2P فراتر رفت. معرفی قابلیتهایی مانند Venmo Debit Card در سال ۲۰۱۸، Venmo Credit Card و امکان خرید ارز دیجیتال در Venmo (شامل بیت کوین، اتریوم و لایت کوین) در سال ۲۰۲۱، این پلتفرم را به یک نهاد فینتک جامع تبدیل کرد. این توسعه استراتژیک، با هدف کسب درآمد بیشتر از پایگاه کاربری عظیم ونمو صورت گرفت. در حال حاضر، ونمو تنها برای تسویه حساب شام نیست؛ بلکه ابزاری برای مدیریت مالی روزمره، سرمایهگذاری خرد و تعامل با میلیونها فروشنده پذیرنده «پرداخت با Venmo» است. این تکامل مداوم، معرفی پلتفرم Venmo را به عنوان یک بازیگر کلیدی در رقابت با پلتفرمهایی مانند Zelle و Cash App ضروری میسازد.
بنیانگذاران پلتفرم ونمو
پلتفرم ونمو توسط دو دوست و هماتاقی در دوران دانشجویی تأسیس شد که یک مشکل روزمره را به یک فرصت بزرگ تجاری تبدیل کردند. سادگی و دیدگاه کاربرمحور آنها، از همان ابتدا در DNA محصول نهادینه شده بود.
اندرو کورتینا (Andrew Kortina)
آندرو کورتینا، یکی از دو بنیانگذار اصلی ونمو، دارای پیشزمینهای در فلسفه و نویسندگی خلاق بود و نه صرفاً علوم کامپیوتر. این ترکیب غیرمعمول، به او کمک کرد تا فراتر از کدهای فنی، بر تجربه کاربری و جنبههای انسانی استفاده از پول تمرکز کند. کورتینا معتقد بود که انتقال پول باید سرگرمکننده، شفاف (در صورت تمایل کاربر) و ساده باشد. او کسی بود که بر روی "داستانسرایی" در هر تراکنش تأکید کرد و فید اجتماعی ونمو و استفاده از ایموجیها در یادداشتهای پرداخت، تا حد زیادی مدیون دیدگاه او در زمینه محصول است. هدف او این بود که ونمو به یک "شبکه اجتماعی پول" تبدیل شود، نه فقط یک ابزار انتقال سیمی.
اکرام ماگدون-اسماعیل (Iqram Magdon-Ismail)
اقرام ماگدون-اسماعیل، بنیانگذار دیگر و هماتاقی کورتینا در دانشگاه پنسیلوانیا، دارای تخصص در علوم کامپیوتر بود و نقش اساسی در توسعه اولین نسخههای فنی پلتفرم ونمو ایفا کرد. او مسئول تبدیل ایده انتزاعی به یک سیستم کارآمد بود که میتوانست پول را به صورت سریع و ایمن از طریق پیامک منتقل کند. لحظه فراموش کردن کیف پول توسط اکرام در یک سفر، جرقهای بود که نیاز به یک راهحل پرداخت دیجیتال و فوری را برای آنها ملموس کرد. ترکیب تخصص فنی اکرام و دیدگاه محصولمحور کورتینا، یک تیم بنیانگذار قدرتمند را شکل داد که توانستند محصولی خلق کنند که هم از نظر فنی کارآمد باشد و هم از نظر احساسی با کاربران ارتباط برقرار کند. آنها با تکیه بر این نقاط قوت، توانستند یک بازار جدید را تعریف کنند که در آن انتقال پول با ونمو نه یک وظیفه، بلکه یک تعامل اجتماعی بود.
ویژگیهای پلتفرم ونمو
ویژگیهای پلتفرم Venmo مجموعهای جامع از ابزارهای مالی و اجتماعی هستند که نیازهای کاربران مدرن را در حوزههای مختلف برطرف میکنند.
پرداخت فرد به فرد (P2P) با تمرکز اجتماعی
قابلیت اصلی Venmo، همان پرداختهای P2P است که هسته اصلی موفقیت آن را تشکیل میدهد. این ویژگی به چندین دلیل، محبوبترین قابلیت در اپلیکیشن ونمو باقی مانده است.
تسویه حساب فوری و رایگان: ارسال پول از موجودی ونمو، حساب بانکی یا کارت نقدی (Debit Card) کاملاً رایگان است. این سرعت و عدم وجود کارمزد، ونمو را برای تسویهحسابهای روزمره ایدهآل میکند. این فرآیند بسیار سریعتر از انتقالهای بانکی سنتی است.
فید تراکنش و تعامل اجتماعی: افزودن یادداشتها، ایموجیها و امکان دیدن تراکنشها در یک فید (تنظیمات حریم خصوصی قابل تغییر است) یک لایه سرگرمی به فرآیند مالی اضافه میکند. این ویژگی، ونمو را به بخشی از زندگی اجتماعی تبدیل کرده است، بهطوری که استفاده از Venmo اغلب با رویدادهای اجتماعی گره میخورد.
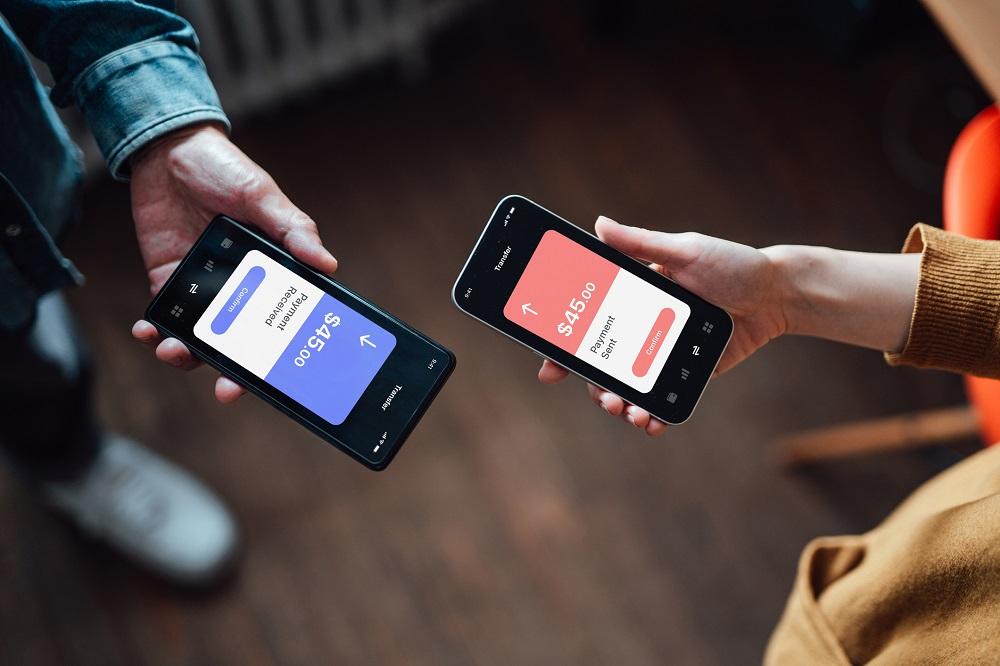
درخواست پول: کاربران میتوانند به راحتی برای دوستان خود درخواست پول ارسال کنند و مقدار دقیق بدهی را مشخص نمایند، که این امر فرآیند جمعآوری بدهیها را سادهتر میکند.
ابزارهای پرداخت تجاری و ونمو کارتها
پلتفرم ونمو با هدف کسب درآمد، خدمات خود را به حوزههای پرداخت تجاری و کارتهای فیزیکی گسترش داده است.
پرداخت با Venmo در فروشگاهها: میلیونها فروشنده در ایالات متحده، اکنون «پرداخت با Venmo» را به عنوان یک گزینه در وبسایتها و اپلیکیشنهای خود پذیرفتهاند. این فرآیند، خرید را برای کاربران ونمو بسیار سریعتر و آسانتر میکند، چرا که نیازی به وارد کردن مجدد اطلاعات کارت نیست.
Venmo Debit Card (کارت نقدی): این کارت مسترکارت یا ویزا، به موجودی اپلیکیشن ونمو کاربر متصل است و امکان خرج کردن موجودی ونمو را در هر مکان فیزیکی یا آنلاین که کارتهای عادی را میپذیرد، فراهم میکند. این کارت به عنوان یک جایگزین برای کارتهای بانکی سنتی عمل میکند.
Venmo Credit Card (کارت اعتباری): یک کارت اعتباری که به طور مستقیم با حساب ونمو گره خورده است و تا ۳% بازگشت نقدی (Cash Back) را بر اساس دستهبندیهای خرجکرد کاربر ارائه میدهد. این اقدام، ونمو را وارد بازار رقابتی کارتهای اعتباری کرده و درآمدزایی آن را افزایش داده است.
خدمات مالی پیشرفته و رمزارز
نوآوریهای اخیر در معرفی پلتفرم Venmo، ورود آن به حوزههای پیچیدهتر مالی و سرمایهگذاری است.
خرید ارز دیجیتال در Venmo: کاربران میتوانند مستقیماً در اپلیکیشن ونمو به خرید بیت کوین، اتریوم، لایت کوین و بیت کوین کش بپردازند. این ویژگی، دسترسی به بازار رمزارز را بدون نیاز به استفاده از صرافیهای پیچیده، برای کاربران عادی بسیار ساده کرده است. ونمو با ارائه این قابلیت، جایگاه خود را به عنوان یک پلتفرم جامع مالی تثبیت کرد.
برداشت فوری (Instant Transfer): در حالی که انتقال استاندارد وجوه از ونمو به بانک رایگان است، اما یک تا سه روز کاری زمان میبرد. با قابلیت برداشت فوری (Instant Transfer)، کاربران میتوانند پول خود را در عرض چند دقیقه به حساب بانکی یا کارت نقدی خود منتقل کنند، که این سرویس با دریافت یک کارمزد کوچک (معمولاً ۱% با حداقل و حداکثر مشخص) انجام میشود.
حسابهای تجاری Venmo (Venmo Business Profiles): این ویژگی به کسبوکارهای کوچک و فریلنسرها اجازه میدهد تا پرداختهای مشتریان را از طریق ونمو دریافت کنند. برای این تراکنشها، یک کارمزد استاندارد تجاری (معمولاً ۲.۹% به علاوه ۳۰ سنت) از کسبوکار کسر میشود، که یکی از منابع اصلی درآمد پلتفرم Venmo محسوب میشود.
نتیجهگیری
پلتفرم Venmo نه تنها یک اپلیکیشن پرداخت موبایلی، بلکه یک پدیده فرهنگی مالی است که با درک عمیق از رفتار کاربران هزاره و نسل Z متولد شد و رشد کرد. معرفی پلتفرم Venmo به وضوح نشان میدهد که موفقیت این پلتفرم در گروی ترکیب یکپارچه سادگی تراکنشهای P2P با یک لایه قوی از تعامل اجتماعی بوده است. کاربران به دلیل سرعت، سادگی انتقال پول با ونمو و البته امکان سرگرمکننده ثبت تاریخچههای مالی خود در فید، به آن وفادار ماندهاند.
با وجود رقابت شدید از سوی Cash App و Zelle، ونمو با استفاده از قدرت شرکت مادر خود، پیپال، و توسعه هوشمندانه خدمات به حوزههایی مانند کارتهای اعتباری، پرداختهای تجاری و خرید ارز دیجیتال در Venmo، توانسته است از یک ابزار P2P ساده به یک اکوسیستم مالی جامع تبدیل شود. هدف نهایی اپلیکیشن ونمو این است که به عنوان "حساب اصلی" کاربران برای هر نوع تراکنش مالی، از تقسیم قبض اجاره گرفته تا سرمایهگذاری در بیت کوین، عمل کند. این نوآوری مستمر و تمرکز بر ایجاد یک تجربه "سرگرمکننده" و "ساده" از پول، تضمین میکند که ونمو همچنان به عنوان یکی از مهمترین و تأثیرگذارترین ابزارهای فینتک در آینده باقی بماند.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.