
بلک-شولز؛ از جایزهی نوبل تا درسهای یک فروپاشی مالی
روایت ظهور مدل بلک-شولز و مردانی که آن را ساختند؛ فرمولی که در ابتدا از سوی نشریه رد شد و بعد به یکی از پرکاربردترین ابزارهای تاریخ مالی بدل شد.
 نوشته شده توسط هدی کاظمی نسب|
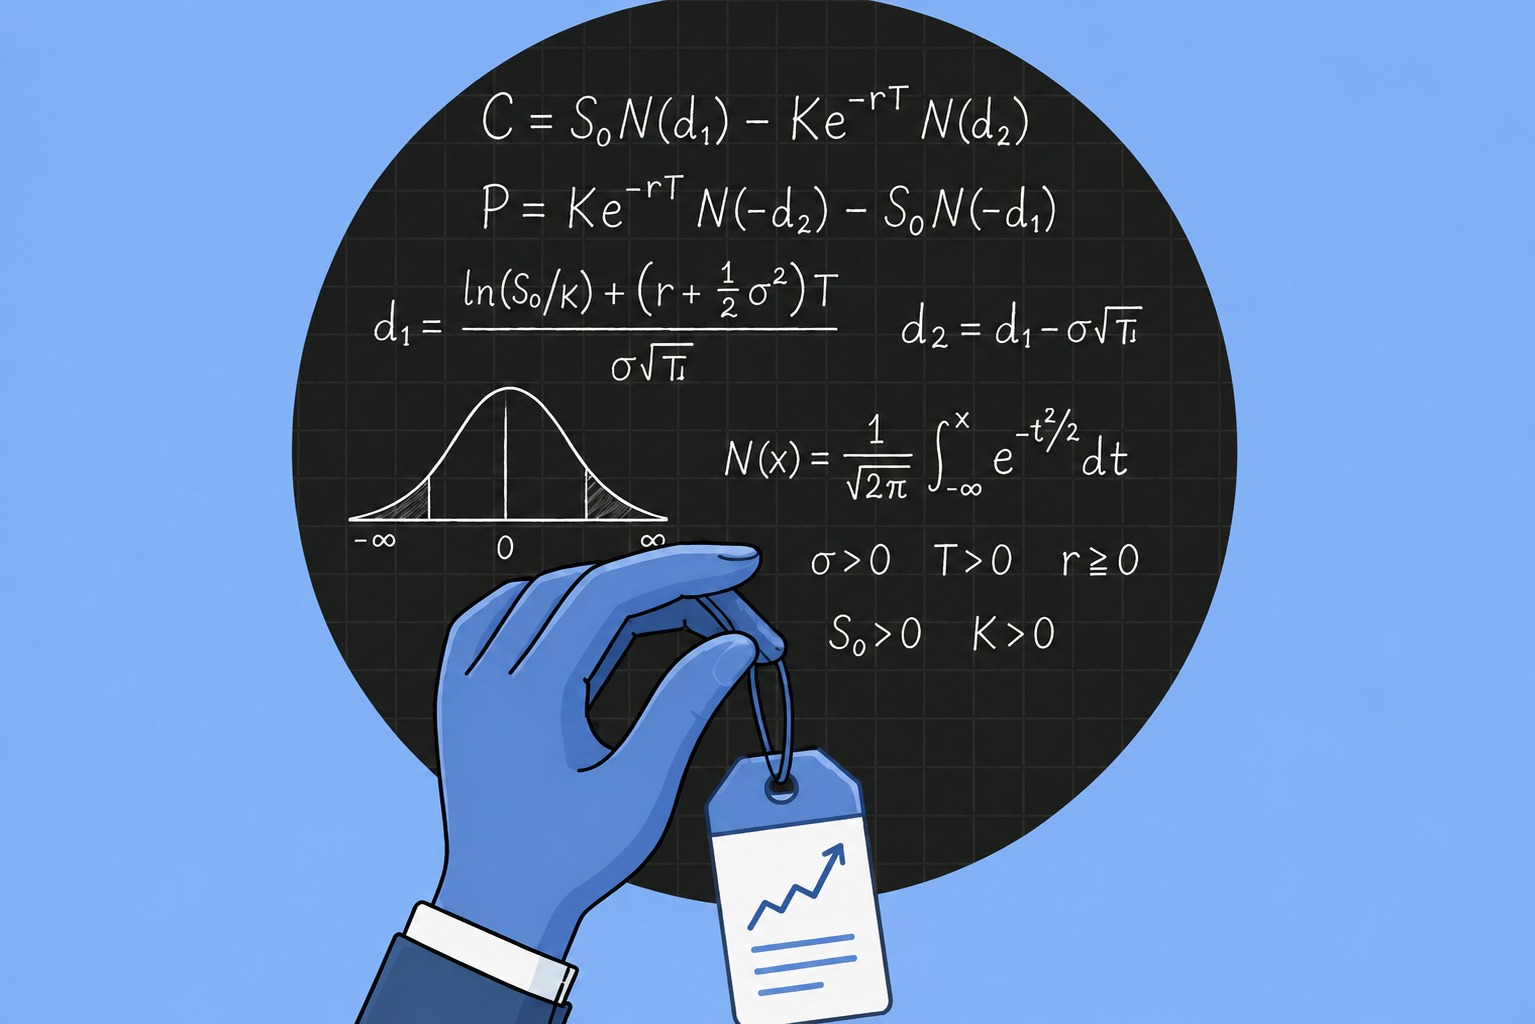
مقدمه
سال 1973 برای دنیای مالی سالی سرنوشتساز بود. در همان سال، دو اقتصاددان به نامهای فیشر بلک (Fischer Black) و مایرون شولز (Myron Scholes) مقالهای منتشر کردند که قرار بود چهرهی معاملهگری در جهان را برای همیشه تغییر دهد. جالب آنکه این مقاله در ابتدا از سوی نشریه رد شد و تنها پس از حمایت چند اقتصاددان سرشناس، سرانجام راه انتشار را یافت. کمتر کسی آن روزها تصور میکرد این فرمول ریاضی، به یکی از پرکاربردترین ابزارهای تاریخ بازارهای مالی بدل شود و نامش، یعنی مدل بلک-شولز، بر سر زبانها بیفتد.
مدل بلک-شولز پاسخی بود به پرسشی که سالها ذهن معاملهگران را درگیر کرده بود: ارزش منصفانهی یک قرارداد اختیار معامله چقدر است؟ پیش از این مدل، قیمتگذاری اختیار معامله بیشتر بر شهود و حدس استوار بود. اما بلک و شولز، همراه با رابرت مرتون (Robert Merton) که مسیر مستقلی را در همین زمینه پیمود، چارچوبی ریاضی و منسجم ارائه کردند که به معاملهگران اجازه میداد ارزش این قراردادها را با دقت محاسبه کنند.
این مقاله، از تعریف و منطق درونی مدل بلک-شولز گرفته تا تاریخچه، کاربردها، انتقادها و حواشی آن، همه را روایت میکند؛ داستان فرمولی که هم جایزهی نوبل به ارمغان آورد و هم نامش با یکی از بزرگترین بحرانهای مالی گره خورد. روایتی از قدرت و در عین حال محدودیتهای یک مدل ریاضی در دل بازار واقعی.
مدل بلک-شولز چیست و چه مشکلی را حل کرد
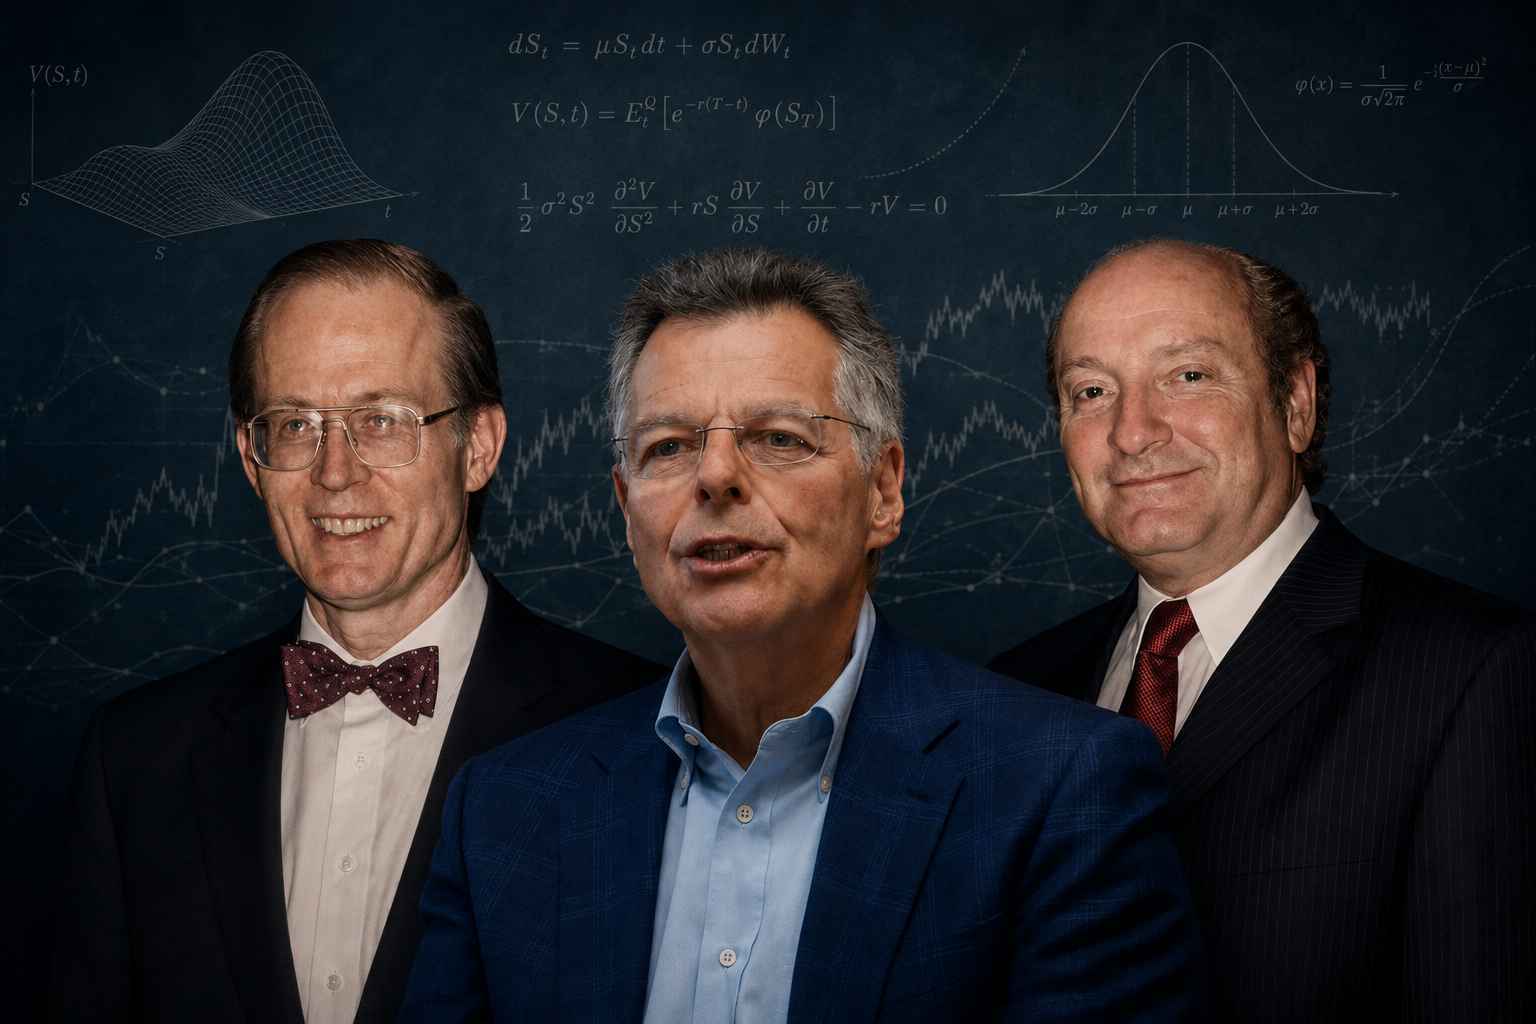
مدل بلک-شولز، که در متون انگلیسی با نام Black-Scholes Model شناخته میشود، یک چارچوب ریاضی برای تعیین ارزش نظری قراردادهای اختیار معامله است. پیش از پیدایش این مدل، معاملهگران ابزار دقیقی برای قیمتگذاری این قراردادها نداشتند و بیشتر بر تجربه و شهود تکیه میکردند. آنچه بلک-شولز به ارمغان آورد، یک فرمول روشن بود که با در نظر گرفتن چند متغیر مشخص، قیمت منطقی یک اختیار معامله را به دست میداد. همین دقت و شفافیت بود که مدل را به سرعت به استانداردی جهانی بدل کرد و راه را برای رشد انفجاری بازار مشتقات هموار ساخت.
تعریف قیمتگذاری اختیار معامله
اختیار معامله (Option) قراردادی است که به دارندهی آن حق، و نه الزام، خرید یا فروش یک دارایی را در قیمت و زمان مشخص میدهد. پرسش اصلی این است که چنین حقی چقدر میارزد. مدل بلک-شولز پاسخی نظری به این پرسش میدهد و نشان میدهد که ارزش یک اختیار معامله به ریسک دارایی پایه و بازده مورد انتظار آن بستگی دارد. این مدل بهطور مشخص، برای قراردادهای اختیار معاملهی اروپایی طراحی شده است؛ قراردادهایی که تنها در تاریخ سررسید قابل اعمال هستند و همین ویژگی، محاسبهی ارزش آنها را سادهتر میکند.
اجزای ورودی فرمول بلک-شولز
فرمول بلک-شولز بر پایهی چند ورودی مشخص کار میکند. این ورودیها عبارتاند از قیمت فعلی دارایی پایه، قیمت اعمال قرارداد، زمان باقیمانده تا سررسید، نرخ بهرهی بدون ریسک و از همه مهمتر، نوسانپذیری دارایی پایه. از میان اینها، نوسانپذیری تنها متغیری است که بهطور مستقیم قابل مشاهده نیست و باید برآورد شود؛ همین موضوع بعدها به یکی از پیچیدهترین جنبههای کار با مدل بدل شد. خروجی نهایی فرمول، قیمت نظری اختیار معامله است که معاملهگر میتواند آن را با قیمت واقعی بازار مقایسه کند.
چرا اختیار معاملهی اروپایی
نسخهی اصلی مدل بلک-شولز بهطور خاص برای اختیار معاملهی اروپایی (European Option) طراحی شد. دلیل این انتخاب، سادگی ریاضی آن است؛ چون این نوع قرارداد تنها در یک نقطهی زمانی مشخص، یعنی تاریخ سررسید، قابل اعمال است. در مقابل، اختیار معاملهی آمریکایی که در هر زمانی تا سررسید قابل اعمال است، محاسبهای بسیار پیچیدهتر دارد. همین تمرکز بر حالت سادهتر بود که به بلک و شولز اجازه داد به یک راهحل بسته و زیبا برسند، هرچند این انتخاب، یکی از محدودیتهای اولیهی مدل نیز به شمار میرفت.
تاریخچه و پیدایش مدل بلک-شولز
هر فرمول بزرگی داستانی پشت سر دارد و مدل بلک-شولز نیز از این قاعده مستثنا نیست. این مدل حاصل سالها تلاش سه ذهن برجسته بود که هر یک از زاویهای به مسئلهی قیمتگذاری اختیار معامله نگاه میکردند. مسیر شکلگیری این مدل، آمیزهای از همکاری، رقابت علمی و حتی مقاومت اولیهی نشریات دانشگاهی بود. درک این تاریخچه به ما کمک میکند بفهمیم چرا این فرمول تا این اندازه اهمیت یافت و چگونه از یک ایدهی دانشگاهی به ابزاری بدل شد که امروز روزانه توسط هزاران معاملهگر در سراسر جهان به کار میرود.
فیشر بلک و مایرون شولز؛ آغاز یک همکاری
ریشهی مدل بلک-شولز به آشنایی فیشر بلک و مایرون شولز بازمیگردد. این دو نخستین بار در مؤسسهی فناوری ماساچوست (MIT) با یکدیگر آشنا شدند و همکاریشان به روایت منابع، حدود بیستوپنج سال ادامه یافت. فیشر بلک که در سال 1938 به دنیا آمده بود، مدرک دکترای خود را در رشتهی ریاضیات کاربردی از دانشگاه هاروارد دریافت کرد و علاقهاش به مالی کمّی، از طریق آشنایی با جک ترینور (Jack Treynor) شکل گرفت. همین پیشینهی ریاضی و مالی بود که زمینهساز یکی از مهمترین همکاریهای علمی قرن شد.
نقش رابرت مرتون و نامگذاری مدل
سهم رابرت مرتون در این ماجرا اغلب کمتر از آنچه شایسته است دیده میشود. مرتون بهطور مستقل مقالهای با عنوان «نظریهی قیمتگذاری منطقی اختیار معامله» (Theory of Rational Option Pricing) در سال 1973 منتشر کرد که در آن، استدلال ریاضی دقیقتری برای فرمول ارائه داد و دامنهی کاربرد آن را گسترش بخشید. نکتهی جالب اینکه اصطلاح «مدل بلک-شولز» را نخستین بار خود مرتون به کار برد. به همین دلیل، بسیاری این مدل را با نام کاملتر بلک-شولز-مرتون (Black-Scholes-Merton) میشناسند تا سهم هر سه پژوهشگر به رسمیت شناخته شود.
انتشار در سال 1973 و همزمانی با بورس اختیار شیکاگو
مقالهی اصلی با عنوان «قیمتگذاری اختیار معامله و بدهیهای شرکتی» (The Pricing of Options and Corporate Liabilities) در سال 1973 در نشریهی Journal of Political Economy منتشر شد. بر پایهی روایتها، این مقاله ابتدا رد شد و تنها پس از میانجیگری اقتصاددانانی مانند مرتون میلر (Merton Miller) و یوجین فاما (Eugene Fama) به چاپ رسید. نکتهی سرنوشتساز اینجاست که انتشار مدل، تقریباً همزمان با آغاز به کار بورس اختیار معاملهی شیکاگو (Chicago Board Options Exchange) در همان سال بود؛ همزمانیای که به گسترش سریع کاربرد مدل کمک شایانی کرد.
ریاضیات و منطق درونی مدل بلک-شولز
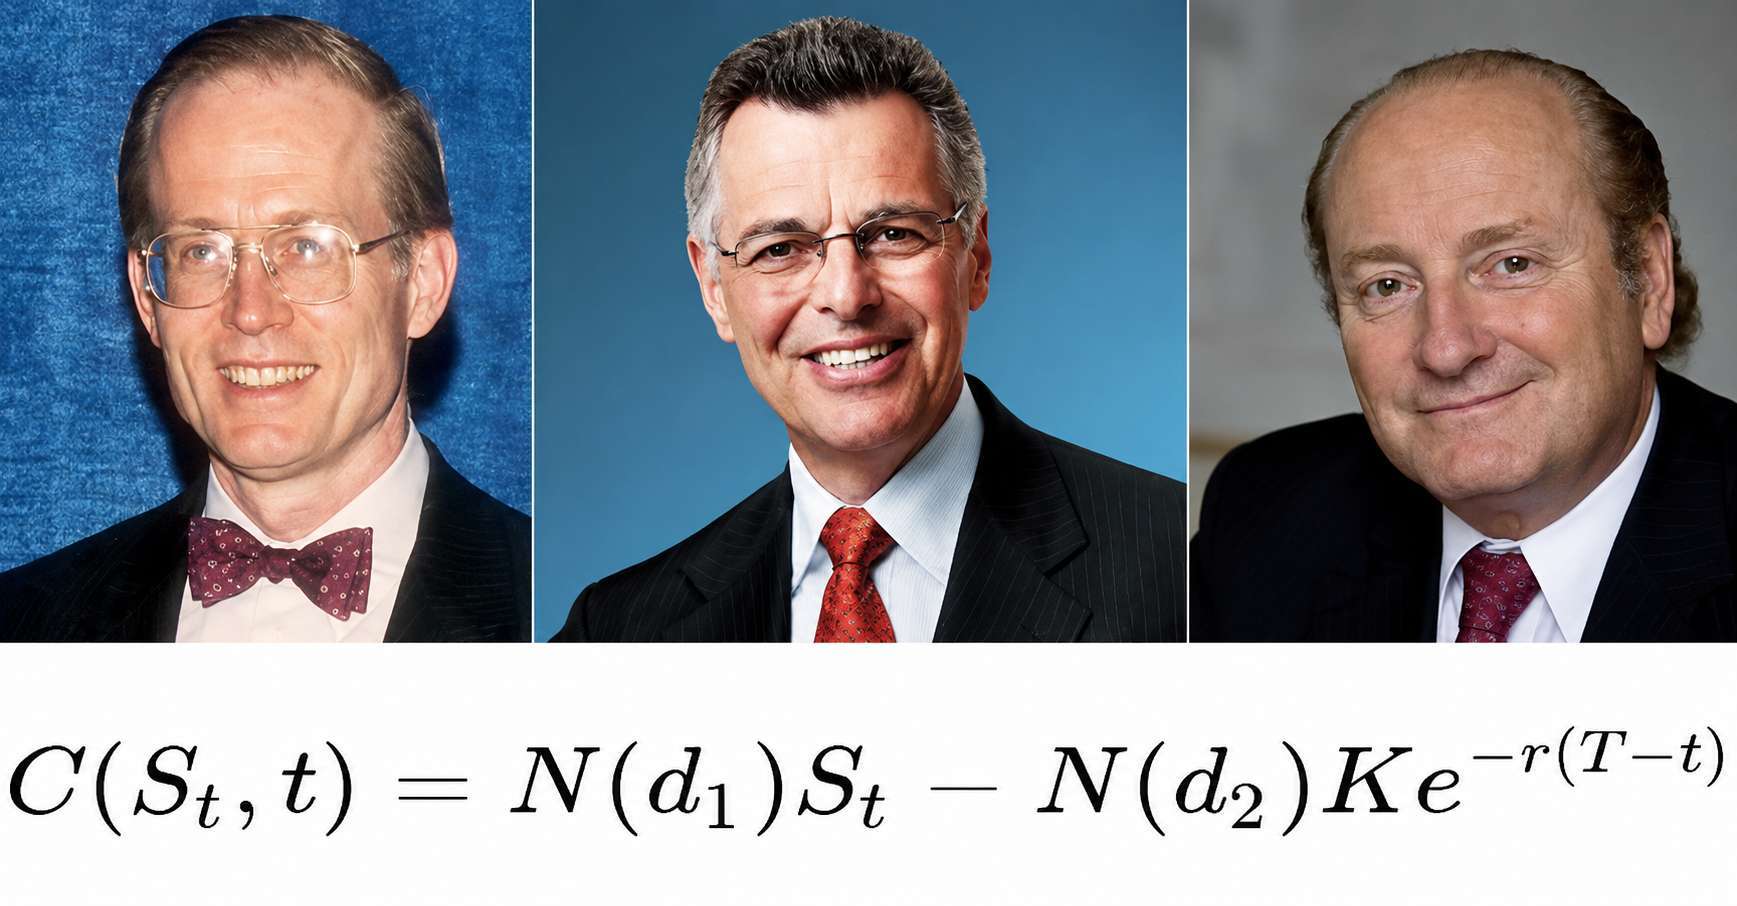
آنچه مدل بلک-شولز را از یک قاعدهی سرانگشتی جدا میکند، پشتوانهی ریاضی نیرومند آن است. در قلب این مدل، یک معادلهی دیفرانسیل قرار دارد که رفتار قیمت اختیار معامله را در طول زمان توصیف میکند. درک منطق درونی این مدل، حتی به زبان ساده، به ما نشان میدهد که چرا این فرمول تا این اندازه قدرتمند و در عین حال شکننده است. بنیان این ریاضیات بر چند فرض کلیدی استوار است که هم منبع قدرت مدلاند و هم، همانطور که بعدها روشن شد، پاشنهی آشیل آن به شمار میروند.
معادلهی دیفرانسیل بلک-شولز
هستهی ریاضی مدل، یک معادلهی دیفرانسیل با مشتقات جزئی است که بهصورت نظری، قیمت اختیار معامله را در بازار تعیین میکند. این معادله نشان میدهد که با فرض مشخصبودن ریسک دارایی پایه و بازده مورد انتظار آن، اختیار معامله یک قیمت یکتا دارد. زیبایی این معادله در آن است که به یک راهحل بسته میانجامد؛ یعنی میتوان قیمت را مستقیماً و بدون نیاز به شبیهسازیهای پیچیده محاسبه کرد. همین ویژگی بود که استفاده از مدل را برای معاملهگران عملی و سریع کرد و آن را به ابزاری روزمره بدل ساخت.
فرض حرکت براونی هندسی و نوسان ثابت
مدل بلک-شولز فرض میکند که قیمت دارایی پایه از الگویی به نام حرکت براونی هندسی (Geometric Brownian Motion) پیروی میکند؛ الگویی که ریشه در کارهای پیشین دربارهی حرکت تصادفی قیمتها دارد. بر پایهی این فرض، بازده دارایی از توزیع لگ-نرمال پیروی میکند و مهمتر از همه، نوسانپذیری در طول عمر قرارداد ثابت در نظر گرفته میشود. این فرض سادهکننده، محاسبات را بسیار روان میکند، اما همانطور که خواهیم دید, دقیقاً همینجاست که مدل از واقعیت پرتلاطم بازار فاصله میگیرد.
استدلال عدم آربیتراژ و پوشش ریسک پویا
یکی از درخشانترین ایدههای نهفته در مدل، مفهوم عدم آربیتراژ است. بر پایهی این استدلال، میتوان با ترکیب دارایی پایه و اختیار معامله، سبدی ساخت که ریسک آن در هر لحظه پوشش داده شود. رابرت مرتون در گسترش همین ایده نقش کلیدی داشت و نشان داد که با پوشش ریسک پویا (Dynamic Hedging)، میتوان به فرمول رسید. منطق این است که اگر بتوان ریسک را بهطور کامل حذف کرد، بازده سبد باید برابر با نرخ بدون ریسک باشد؛ و همین اصل، ستون فقرات استخراج ریاضی مدل بلک-شولز را تشکیل میدهد.
کاربردها و شاخصهای حساسیت در مدیریت ریسک
مدل بلک-شولز تنها یک فرمول برای محاسبهی قیمت نبود؛ بلکه جعبهابزاری کامل برای مدیریت ریسک در اختیار معاملهگران قرار داد. از دل این مدل، مفاهیم و شاخصهایی بیرون آمد که امروز بخش جداییناپذیر معاملات مشتقاتاند. معاملهگران حرفهای از این ابزارها استفاده میکنند تا بفهمند سبدشان در برابر تغییرات مختلف بازار چه واکنشی نشان میدهد. همین کاربردهای عملی بود که مدل را از یک نظریهی دانشگاهی به بخشی از کار روزمرهی اتاقهای معاملات در سراسر جهان تبدیل کرد و آن را در دل صنعت مالی نهادینه ساخت.
نوسان ضمنی و لبخند نوسان
یکی از پرکاربردترین مفاهیم برآمده از مدل، نوسان ضمنی (Implied Volatility) است. از آنجا که نوسانپذیری تنها ورودی غیرقابلمشاهدهی فرمول است، معاملهگران فرمول را وارونه میکنند؛ یعنی از قیمت واقعی بازار، میزان نوسانی را که بازار انتظار دارد استخراج میکنند. در عمل مشخص شد که این نوسان ضمنی برای قیمتهای اعمال مختلف یکسان نیست و نموداری به شکل «لبخند نوسان» (Volatility Smile) میسازد. این پدیده، شاهدی روشن است بر اینکه فرض نوسان ثابت در مدل بلک-شولز، با رفتار واقعی بازار کاملاً همخوانی ندارد.
شاخصهای حساسیت یا یونانیها
مدل بلک-شولز مجموعهای از شاخصهای حساسیت را به معاملهگران معرفی کرد که بهطور جمعی «یونانیها» (Greeks) نامیده میشوند. این شاخصها نشان میدهند که قیمت اختیار معامله نسبت به تغییر هر یک از متغیرها چقدر حساس است. برای نمونه، دلتا (Delta) حساسیت نسبت به تغییر قیمت دارایی پایه، و وگا (Vega) حساسیت نسبت به تغییر نوسانپذیری را میسنجد. شاخصهای دیگری مانند گاما (Gamma)، تتا (Theta) و رو (Rho) نیز هر یک بعدی از ریسک را اندازه میگیرند. این ابزارها، مدیریت ریسک را از یک هنر شهودی به یک علم قابل محاسبه بدل کردند.
نقش مدل در رشد بازار مشتقات
تأثیر مدل بلک-شولز بر بازار مشتقات را به سختی میتوان اغراقآمیز دانست. این فرمول به معاملهگران زبانی مشترک و روشی استاندارد برای قیمتگذاری داد و همین موضوع، اعتماد و نقدشوندگی را به بازار اختیار معامله تزریق کرد. در دهههای پس از انتشار مدل، بازار جهانی مشتقات رشدی چشمگیر را تجربه کرد و ابزارهای مالی پیچیدهتری بر پایهی همین چارچوب فکری ساخته شدند. به بیان دیگر، بلک-شولز نهتنها یک مسئله را حل کرد، بلکه زیرساخت فکری یک صنعت عظیم مالی را پیریزی کرد.
چالشها و انتقادها به مدل بلک-شولز
با وجود جایگاه بلند مدل بلک-شولز، این فرمول از انتقاد در امان نمانده است. منتقدان استدلال میکنند که فرضهای سادهکنندهی مدل، هرچند از نظر ریاضی زیبا هستند، از واقعیت پیچیده و آشوبناک بازار فاصله دارند. بازارهای واقعی همیشه بر پایهی منطق آرام مدل حرکت نمیکنند و گاه رفتارهایی از خود نشان میدهند که مدل قادر به پیشبینی آنها نیست. شناخت این محدودیتها نه به معنای رد مدل، بلکه به معنای استفادهی آگاهانه و محتاطانه از آن است؛ درسی که بازار بارها و گاه به بهای گزاف آموخته است.
فرض نوسان ثابت و واقعیت بازار
مهمترین انتقاد به مدل بلک-شولز، به فرض نوسان ثابت بازمیگردد. در دنیای واقعی، نوسانپذیری بازار نهتنها ثابت نیست، بلکه در دورههای بحران بهشدت افزایش مییابد. همان پدیدهی لبخند نوسان که پیشتر به آن اشاره شد, گواهی روشن بر این ناهماهنگی است. معاملهگران برای جبران این کاستی، ناچار شدهاند مدل را با تعدیلها و اصلاحهای گوناگون به کار ببرند. به این ترتیب, فرمول اصلی بیشتر به یک نقطهی شروع بدل شده است تا یک پاسخ نهایی و بیچونوچرا.
دنبالههای پهن و رویدادهای نادر
انتقاد مهم دیگر به فرض توزیع لگ-نرمال بازدهها مربوط میشود. این فرض، احتمال رویدادهای بسیار نادر اما ویرانگر را که در ادبیات مالی «دنبالههای پهن» (Fat Tails) نامیده میشوند، دستکم میگیرد. سقوطهای ناگهانی بازار، که در تاریخ بارها رخ دادهاند, نشان میدهند که چنین رویدادهایی بسیار محتملتر از آن هستند که مدل بلک-شولز فرض میکند. همین کاستی میتواند باعث شود که ریسک واقعی یک سبد، بهویژه در شرایط بحرانی, بسیار کمتر از میزان واقعی برآورد شود.
درسهای سقوط 1987 و بحرانهای بعدی
سقوط بازار سهام در اکتبر سال 1987, که به دوشنبهی سیاه شهرت یافت, نقطهی عطفی در نگاه به مدل بلک-شولز بود. پس از این رویداد، پدیدهی لبخند نوسان در بازار اختیار معامله بسیار پررنگتر شد و به یادآوری دائمی محدودیتهای مدل بدل گشت. بحرانهای مالی بعدی نیز بارها نشان دادند که اتکای کورکورانه به مدلهای ریاضی، بدون توجه به فرضهای زیربنایی آنها، میتواند خطرناک باشد. این درس، شاید مهمترین میراث انتقادی پیرامون مدل بلک-شولز باشد.
میراث، جایزهی نوبل و حواشی مدل بلک-شولز
داستان مدل بلک-شولز، آمیزهای از اوج افتخار و فرود تلخ است. این مدل از یک سو بالاترین جایزهی علمی در حوزهی اقتصاد را نصیب سازندگانش کرد و از سوی دیگر، نام برخی از آنها با یکی از پرسروصداترین فروپاشیهای مالی تاریخ گره خورد. همین تضاد است که روایت میراث بلک-شولز را چنین جذاب میکند. این بخش نشان میدهد که چگونه یک نظریهی درخشان میتواند همزمان منشأ افتخار و درسآموزی دربارهی خطرهای اعتماد بیش از حد به مدلها باشد.
جایزهی نوبل اقتصاد 1997
در سال 1997, مایرون شولز و رابرت مرتون جایزهی نوبل اقتصاد را برای ارائهی روشی نو در تعیین ارزش مشتقات دریافت کردند. اما در این میان جای یک نام خالی بود: فیشر بلک. او در سال 1995 و در میانهی پنجاهسالگی درگذشته بود و از آنجا که جایزهی نوبل بهطور معمول پس از مرگ اعطا نمیشود, بلک نتوانست در این افتخار سهیم شود. با این حال, کمیتهی نوبل بهصراحت از او بهعنوان یکی از سهمداران بنیادین این دستاورد یاد کرد و نقش او را ارج نهاد.
ماجرای صندوق LTCM و فروپاشی 1998
یکی از پرحاشیهترین فصلهای مرتبط با مدل بلک-شولز, ماجرای صندوق سرمایهگذاری Long-Term Capital Management یا LTCM است. مایرون شولز و رابرت مرتون از چهرههای سرشناس مرتبط با این صندوق بودند. LTCM در سال 1998 با زیانهای سنگین روبهرو شد و فروپاشی آن چنان تهدیدی برای نظام مالی ایجاد کرد که سرانجام با هماهنگی بانک فدرالرزرو نیویورک, بستهی نجاتی برای آن ترتیب داده شد. این رویداد به نمادی بدل شد از اینکه حتی مدلهای پیچیده و برندگان نوبل نیز در برابر رویدادهای نادر بازار آسیبپذیرند.
جایگاه امروز مدل در مالی کمّی
با وجود همهی انتقادها و حواشی, مدل بلک-شولز همچنان یکی از ستونهای آموزش و عمل در مالی کمّی است. این فرمول امروز نه بهعنوان یک پاسخ قطعی, بلکه بهعنوان یک نقطهی مرجع و زبان مشترک میان معاملهگران به کار میرود. بسیاری از مدلهای پیشرفتهتر, در واقع تلاشهایی برای رفع کاستیهای همین مدل پایه هستند. به این ترتیب, میراث بلک-شولز نه در بینقصبودن آن, بلکه در چارچوب فکری ماندگاری است که برای نسلهای بعدی پژوهشگران به جا گذاشت.
نتیجهگیری
داستان مدل بلک-شولز, بیش از آنکه صرفاً روایت یک فرمول ریاضی باشد, درسی دربارهی رابطهی میان نظریه و واقعیت است. این مدل که در سال 1973 به دست فیشر بلک و مایرون شولز و با سهم برجستهی رابرت مرتون شکل گرفت, برای نخستین بار روشی دقیق و قابل محاسبه برای قیمتگذاری اختیار معامله ارائه کرد و بازار مشتقات را متحول ساخت. مفاهیمی مانند نوسان ضمنی, شاخصهای حساسیت و پوشش ریسک پویا, همه از دل همین مدل بیرون آمدند و امروز بخشی جداییناپذیر از دانش مالیاند.
اما همانطور که دیدیم, قدرت این مدل با محدودیتهای جدی همراه بود. فرض نوسان ثابت و نادیدهگرفتن رویدادهای نادر, پاشنهی آشیل آن بودند و بحرانهایی مانند سقوط 1987 و فروپاشی صندوق LTCM در سال 1998, بهای اعتماد بیش از حد به مدل را به یاد همگان آوردند. مدل بلک-شولز به ما آموخت که هیچ فرمولی, هر قدر هم زیبا, نمیتواند جای قضاوت انسانی و درک عمیق از ریسک را بگیرد.
شاید مهمترین درس مدل بلک-شولز این باشد که یک نظریه میتواند همزمان انقلابی و ناقص باشد. این فرمول جایزهی نوبل به ارمغان آورد, صنعتی چند تریلیون دلاری را شکل داد و در عین حال یادآور شکنندگی مدلها در برابر واقعیت پرتلاطم بازار شد. بیش از پنجاه سال پس از انتشار, نام بلک-شولز همچنان در دل هر معاملهی اختیار معامله و هر کلاس مالی زنده است.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.