
شرکت هند شرقی هلند؛ داستان تولد بازار سهام مدرن
شرکت هند شرقی هلند؛ روایت عرضهی تاریخی سهام یک شرکت، نخستین سفتهبازیها و حاشیههای بازار سهام VOC.
 نوشته شده توسط هدی کاظمی نسب|
مقدمه
تابستان سال 1602 در آمستردام، اتفاقی افتاد که تا آن روز در تاریخ جهان بیسابقه بود. برای نخستین بار، یک شرکت تجاری در را به روی همهی مردم گشود و از آنها خواست در سرمایهاش شریک شوند؛ نه فقط بازرگانان ثروتمند، بلکه پیشهوران، بیوهزنان و حتی خدمتکاران. بر پایهی روایتهای تاریخی، در دفتر ثبت این شرکت, نام خدمتکاری دیده میشود که صد گیلدر پسانداز خود را سرمایهگذاری کرده بود. این شرکت، شرکت هند شرقی هلند بود؛ نهادی که با همین حرکت, بذر بازار سهام مدرن را کاشت.
شرکت هند شرقی هلند، که در زبان هلندی Vereenigde Oost-Indische Compagnie و به اختصار VOC نامیده میشود، نخستین شرکتی بود که سهام خود را بهطور عمومی عرضه کرد. اما داستان به همینجا ختم نمیشود. وقتی هزاران نفر صاحب سهم شدند، پرسشی تازه پیش آمد: اگر کسی میخواست سهم خود را بفروشد، باید چه میکرد؟ پاسخ به همین پرسش ساده، به تولد نخستین بازار سازمانیافتهی سهام، یعنی بورس آمستردام، انجامید.
این مقاله روایتی است از چگونگی شکلگیری بازار سهام مدرن به دست شرکت هند شرقی هلند؛ از عرضهی تاریخی سهام VOC و ساختار نوآورانهی آن گرفته تا نخستین سفتهبازیها، نخستین فروش استقراضی جهان و میراثی که امروز در دل هر بورسی از نیویورک تا توکیو زنده است.
شرکت هند شرقی هلند؛ نخستین شرکت سهامی عام جهان
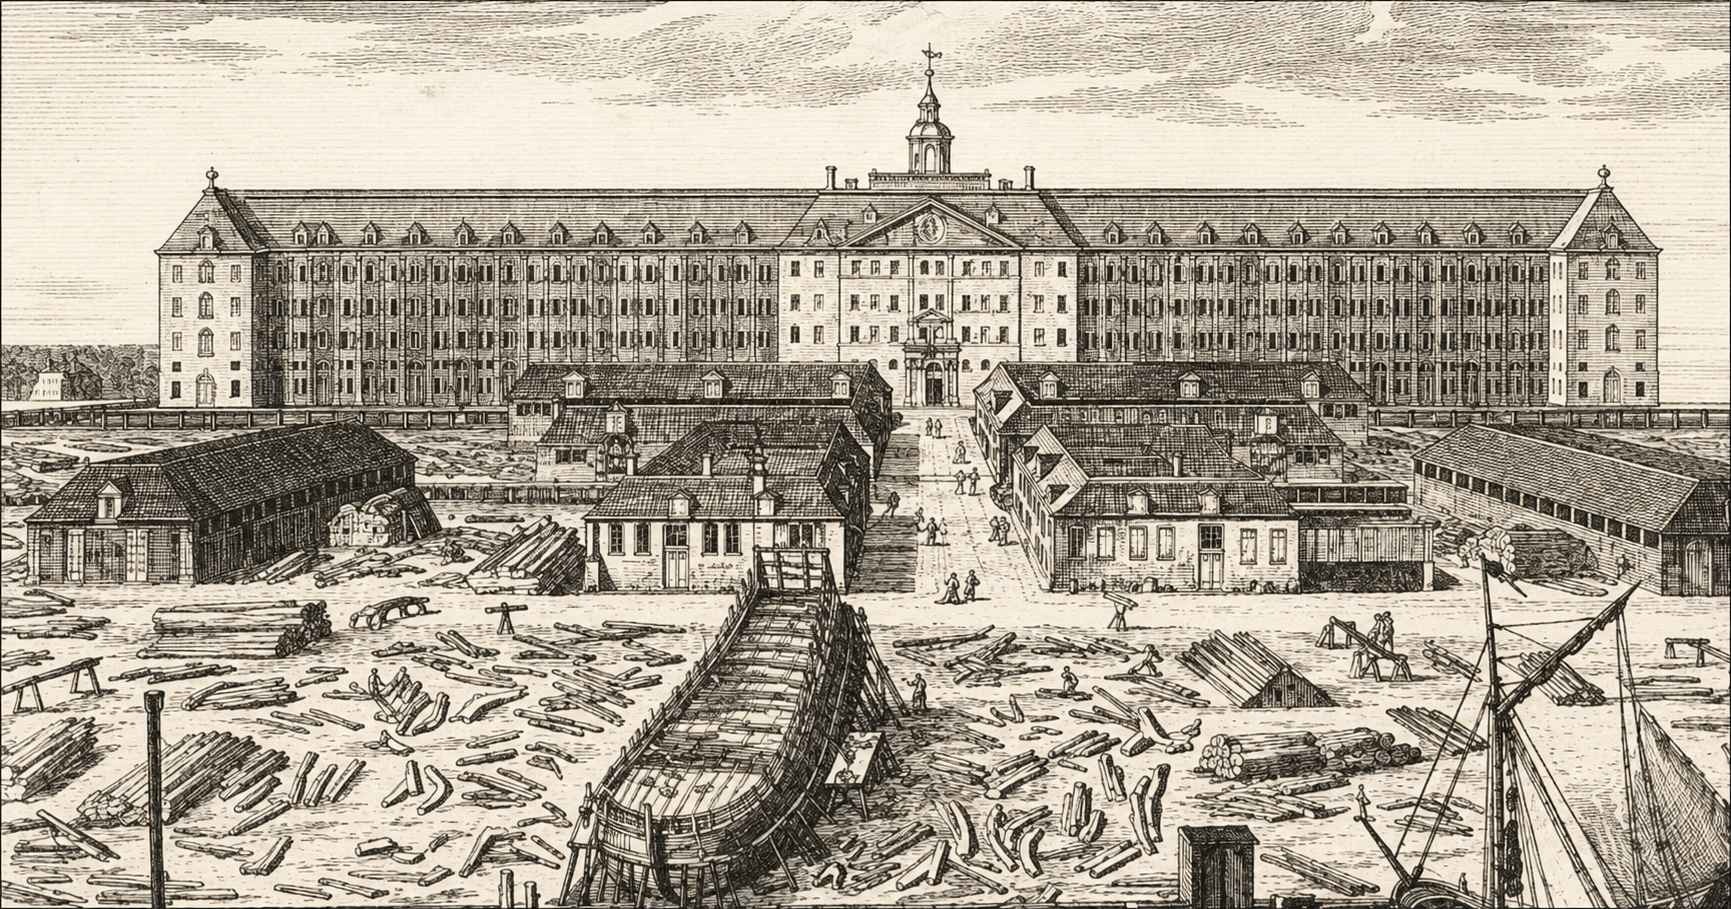
برای درک اهمیت شرکت هند شرقی هلند، باید به فضای اروپای اوایل قرن هفدهم بازگشت. در آن روزگار, تجارت با شرق دور سودی سرشار اما ریسکی مرگبار داشت؛ کشتیها ماهها در دریا بودند و بسیاری هرگز بازنمیگشتند. تأمین مالی چنین سفرهایی از توان یک بازرگان خارج بود. راهحل هلندیها, تجمیع سرمایهی گروهی بزرگ از مردم در قالب یک شرکت واحد و ماندگار بود. همین ایده، VOC را از یک بنگاه تجاری ساده به نهادی بدل کرد که ساختار شرکتهای سهامی امروزی را برای نخستین بار به نمایش گذاشت.
ادغام کمپانیهای پیشرو و تولد VOC در سال 1602
پیش از تأسیس شرکت هند شرقی هلند، چندین کمپانی کوچکتر که به آنها «کمپانیهای پیشرو» (voorcompagnieën) گفته میشد، هر یک بهطور جداگانه سفرهایی به آسیا ترتیب میدادند. این رقابت پراکنده، هم پرهزینه بود و هم قیمت ادویه را به زیان هلندیها بالا میبرد. سرانجام در سال 1602، این کمپانیها با فشار و میانجیگری دولت در هم ادغام شدند و VOC از دل این ادغام متولد شد. این یکپارچگی, به هلندیها اجازه داد در برابر رقبای پرتغالی و انگلیسی، قدرتی متمرکز و منسجم به میدان بیاورند.
منشور، انحصار تجاری و حمایت دولت
شرکت هند شرقی هلند در 20 مارس سال 1602 با منشوری که مجلس ایالات (Staten-Generaal) جمهوری هلند صادر کرد، رسمیت یافت. این منشور به VOC انحصار تجارت هلند با آسیا را برای مدت 21 سال اعطا میکرد. افزون بر این، شرکت اختیاراتی فراتر از یک بنگاه بازرگانی معمولی به دست آورد؛ اختیاراتی که به آن اجازه میداد قرارداد ببندد، قلعه بسازد و حتی نیروی نظامی به کار گیرد. این آمیزش قدرت تجاری و سیاسی، VOC را به یکی از نخستین نمونههای یک ابرشرکت در تاریخ بدل کرد.
چرا VOC را نخستین شرکت سهامی عام میدانند
باید با احتیاط سخن گفت: پیش از VOC نیز نهادهایی وجود داشتند که به شکلی سهام داشتند و کمپانی هند شرقی انگلیس (English East India Company) نیز دو سال زودتر، در سال 1600، تأسیس شده بود. اما تفاوت کلیدی در ماهیت سرمایه بود. کمپانی انگلیسی در آغاز سفر به سفر تأمین مالی میشد، حال آنکه شرکت هند شرقی هلند سرمایهای دائمی داشت که در طول عمر شرکت باقی میماند. همین سرمایهی دائمی و قابلانتقال، همراه با عرضهی عمومی سهام، دلیل اصلی است که بسیاری VOC را نخستین شرکت سهامی عام واقعی جهان میدانند.
عرضهی سهام VOC؛ نخستین عرضهی عمومی تاریخ
اگر بخواهیم یک لحظه را بهعنوان زادروز بازار سرمایهی عمومی نشان کنیم, آن لحظه عرضهی سهام VOC در تابستان سال 1602 است. این رویداد را بسیاری نخستین عرضهی عمومی سهام (IPO) در تاریخ جهان میدانند. آنچه این عرضه را انقلابی میکرد، نه صرفاً فروش سهام، بلکه گستردگی بیسابقهی آن بود. برای نخستین بار، درِ سرمایهگذاری در یک بنگاه بزرگ به روی عموم مردم باز شد و مفهوم مالکیت جمعی یک شرکت، از انحصار نخبگان بیرون آمد و به میان تودهها رفت. این دموکراتیکشدن سرمایه, هستهی اصلی نوآوری VOC بود.
بند دهم منشور و دعوت از همهی شهروندان
روح این عرضهی عمومی را میتوان در بند دهم منشور VOC یافت. در این بند بهصراحت آمده بود که همهی ساکنان این سرزمین میتوانند در این شرکت سهام بخرند. بر پایهی روایت منابع، برای جذب سرمایهگذاران، حتی اعلانهایی در شهر نصب شد و هر کس میتوانست به میزان دلخواه خود سرمایهگذاری کند؛ بدون آنکه حداقل یا حداکثری تعیین شده باشد. این دعوت فراگیر، پیامی روشن داشت: ثروتآفرینی از راه تجارت دریایی، دیگر تنها بازی ثروتمندان نبود و هر شهروندی میتوانست سهمی از آن داشته باشد.
سرمایهی چند میلیون گیلدری و سهامداران خرد
نتیجهی این عرضهی عمومی، جذب سرمایهای شگفتانگیز برای آن دوران بود. بر پایهی گزارشها، شرکت هند شرقی هلند در این عرضه نزدیک به 6.5 میلیون گیلدر سرمایه جمع کرد و بیش از 1,100 نفر در آن مشارکت کردند. دفتر ثبت اتاق آمستردام, نام و مبلغ سرمایهی هر یک از این سهامداران را در خود دارد. نکتهی جالب، حضور سرمایهگذاران خرد در کنار بازرگانان بزرگ بود؛ افرادی با پساندازهای کوچک که سهمی هرچند اندک از این ماجراجویی بزرگ به دست آوردند. سهم اتاق آمستردام بهتنهایی حدود 57 درصد کل سرمایه بود.
شش اتاق و ساختار Heeren XVII
شرکت هند شرقی هلند از شش «اتاق» (Kamer) در شهرهای بندری آمستردام، میدلبورخ، دلفت، روتردام، هورن و انکهاوزن تشکیل شده بود. نمایندگان این اتاقها در قالب هیئتی به نام Heeren XVII یا «آقایان هفدهگانه» گرد هم میآمدند و شرکت را اداره میکردند. از این هفده کرسی، هشت کرسی در اختیار آمستردام بود که عملاً نقشی تعیینکننده به این شهر میداد. مدیران شرکت که «بویندهیبرز» (bewindhebbers) نامیده میشدند, در برابر سهامداران عادی یا «پارتیسیپانتن» (participanten) قرار داشتند؛ ساختاری که جدایی مالکیت از مدیریت را به نمایش میگذاشت.
از دفتر ثبت تا تولد بورس آمستردام
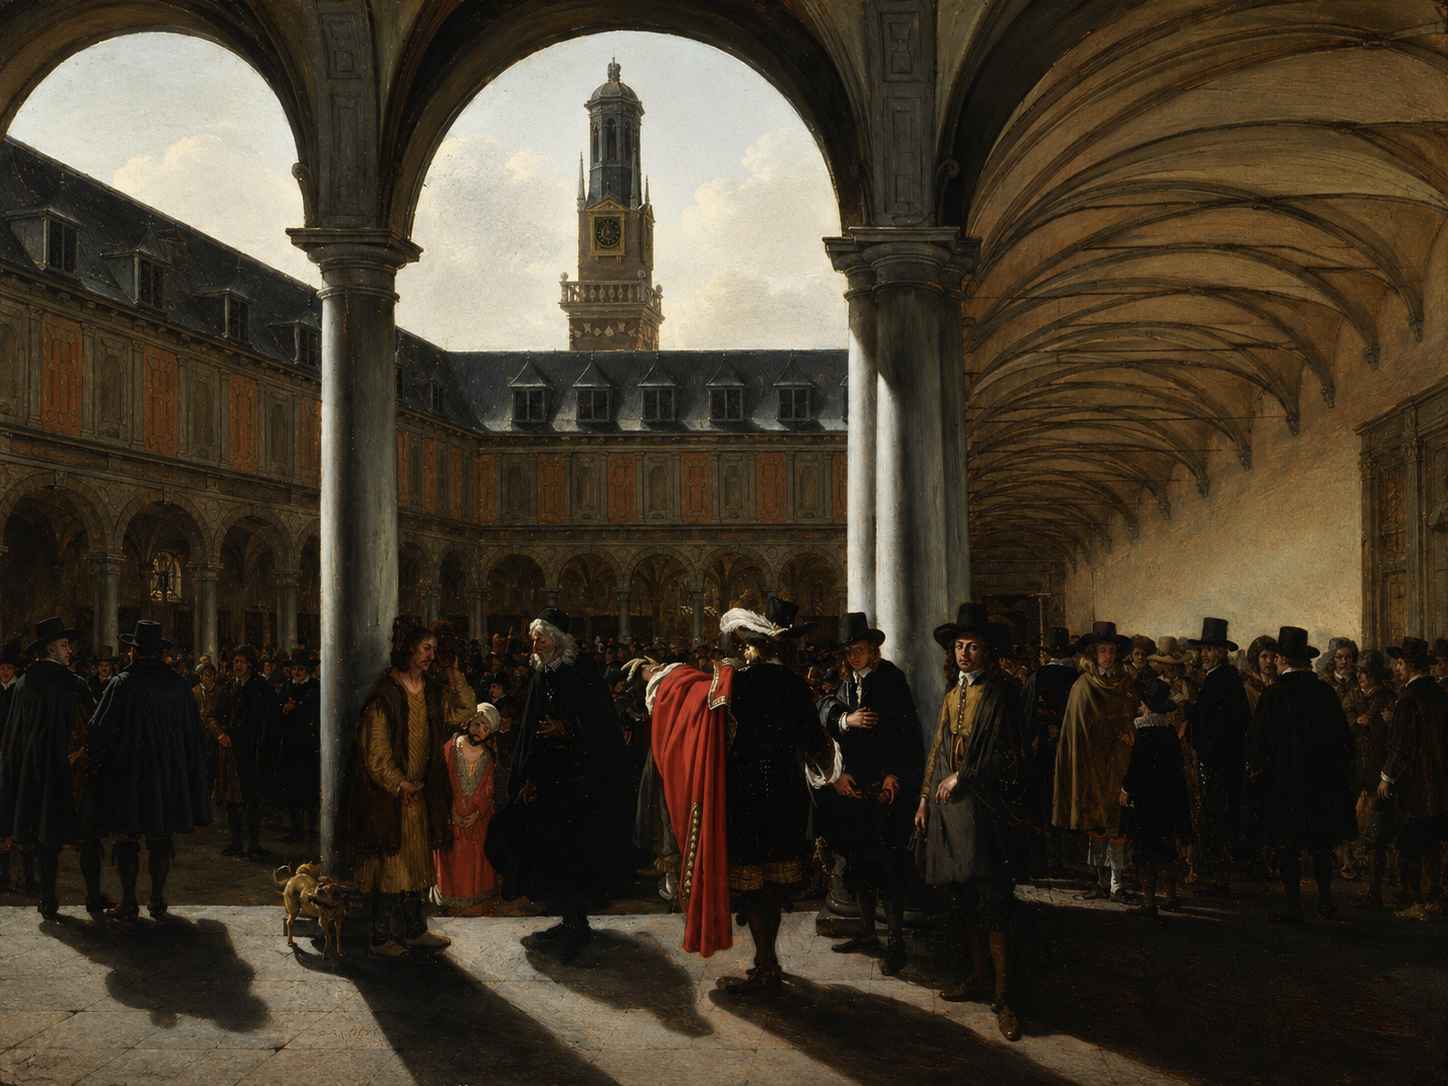
عرضهی سهام VOC تنها آغاز ماجرا بود. وقتی هزاران نفر صاحب سهم شدند، مسئلهای تازه سر برآورد. سرمایهی شرکت دائمی بود و کسی نمیتوانست پول خود را مستقیماً از شرکت پس بگیرد. تنها راه خروج، فروش سهم به شخص دیگری بود. همین نیاز ساده، به تدریج به شکلگیری نخستین بازار سازمانیافتهی سهام در جهان، یعنی بورس آمستردام، انجامید. به بیان دیگر, بازار سهام مدرن نه از روی یک نقشهی از پیش طراحیشده, بلکه از دل یک ضرورت عملی متولد شد؛ ضرورتی که خودِ ساختار VOC آن را پدید آورده بود.
سهام قابلانتقال و سرمایهی دائمی
کلید تولد بازار سهام, در قابلیت انتقال سهام VOC نهفته بود. از آنجا که سرمایهی شرکت قفل شده و دائمی بود, سهامدارانی که میخواستند سرمایهی خود را نقد کنند, تنها میتوانستند سهم خود را به دیگری بفروشند. این انتقال, در دفاتر شرکت در اتاق آمستردام ثبت میشد. بر پایهی گزارشها, قدیمیترین برگهی سهام شناختهشدهی جهان نیز یک سهم VOC مربوط به سال 1606 است. همین سازوکار انتقال, در عمل یک بازار ثانویه پدید آورد که پیش از آن هیچ نمونهای نداشت.
معامله در پل نیوه بروخ و بازار غیررسمی نخستین
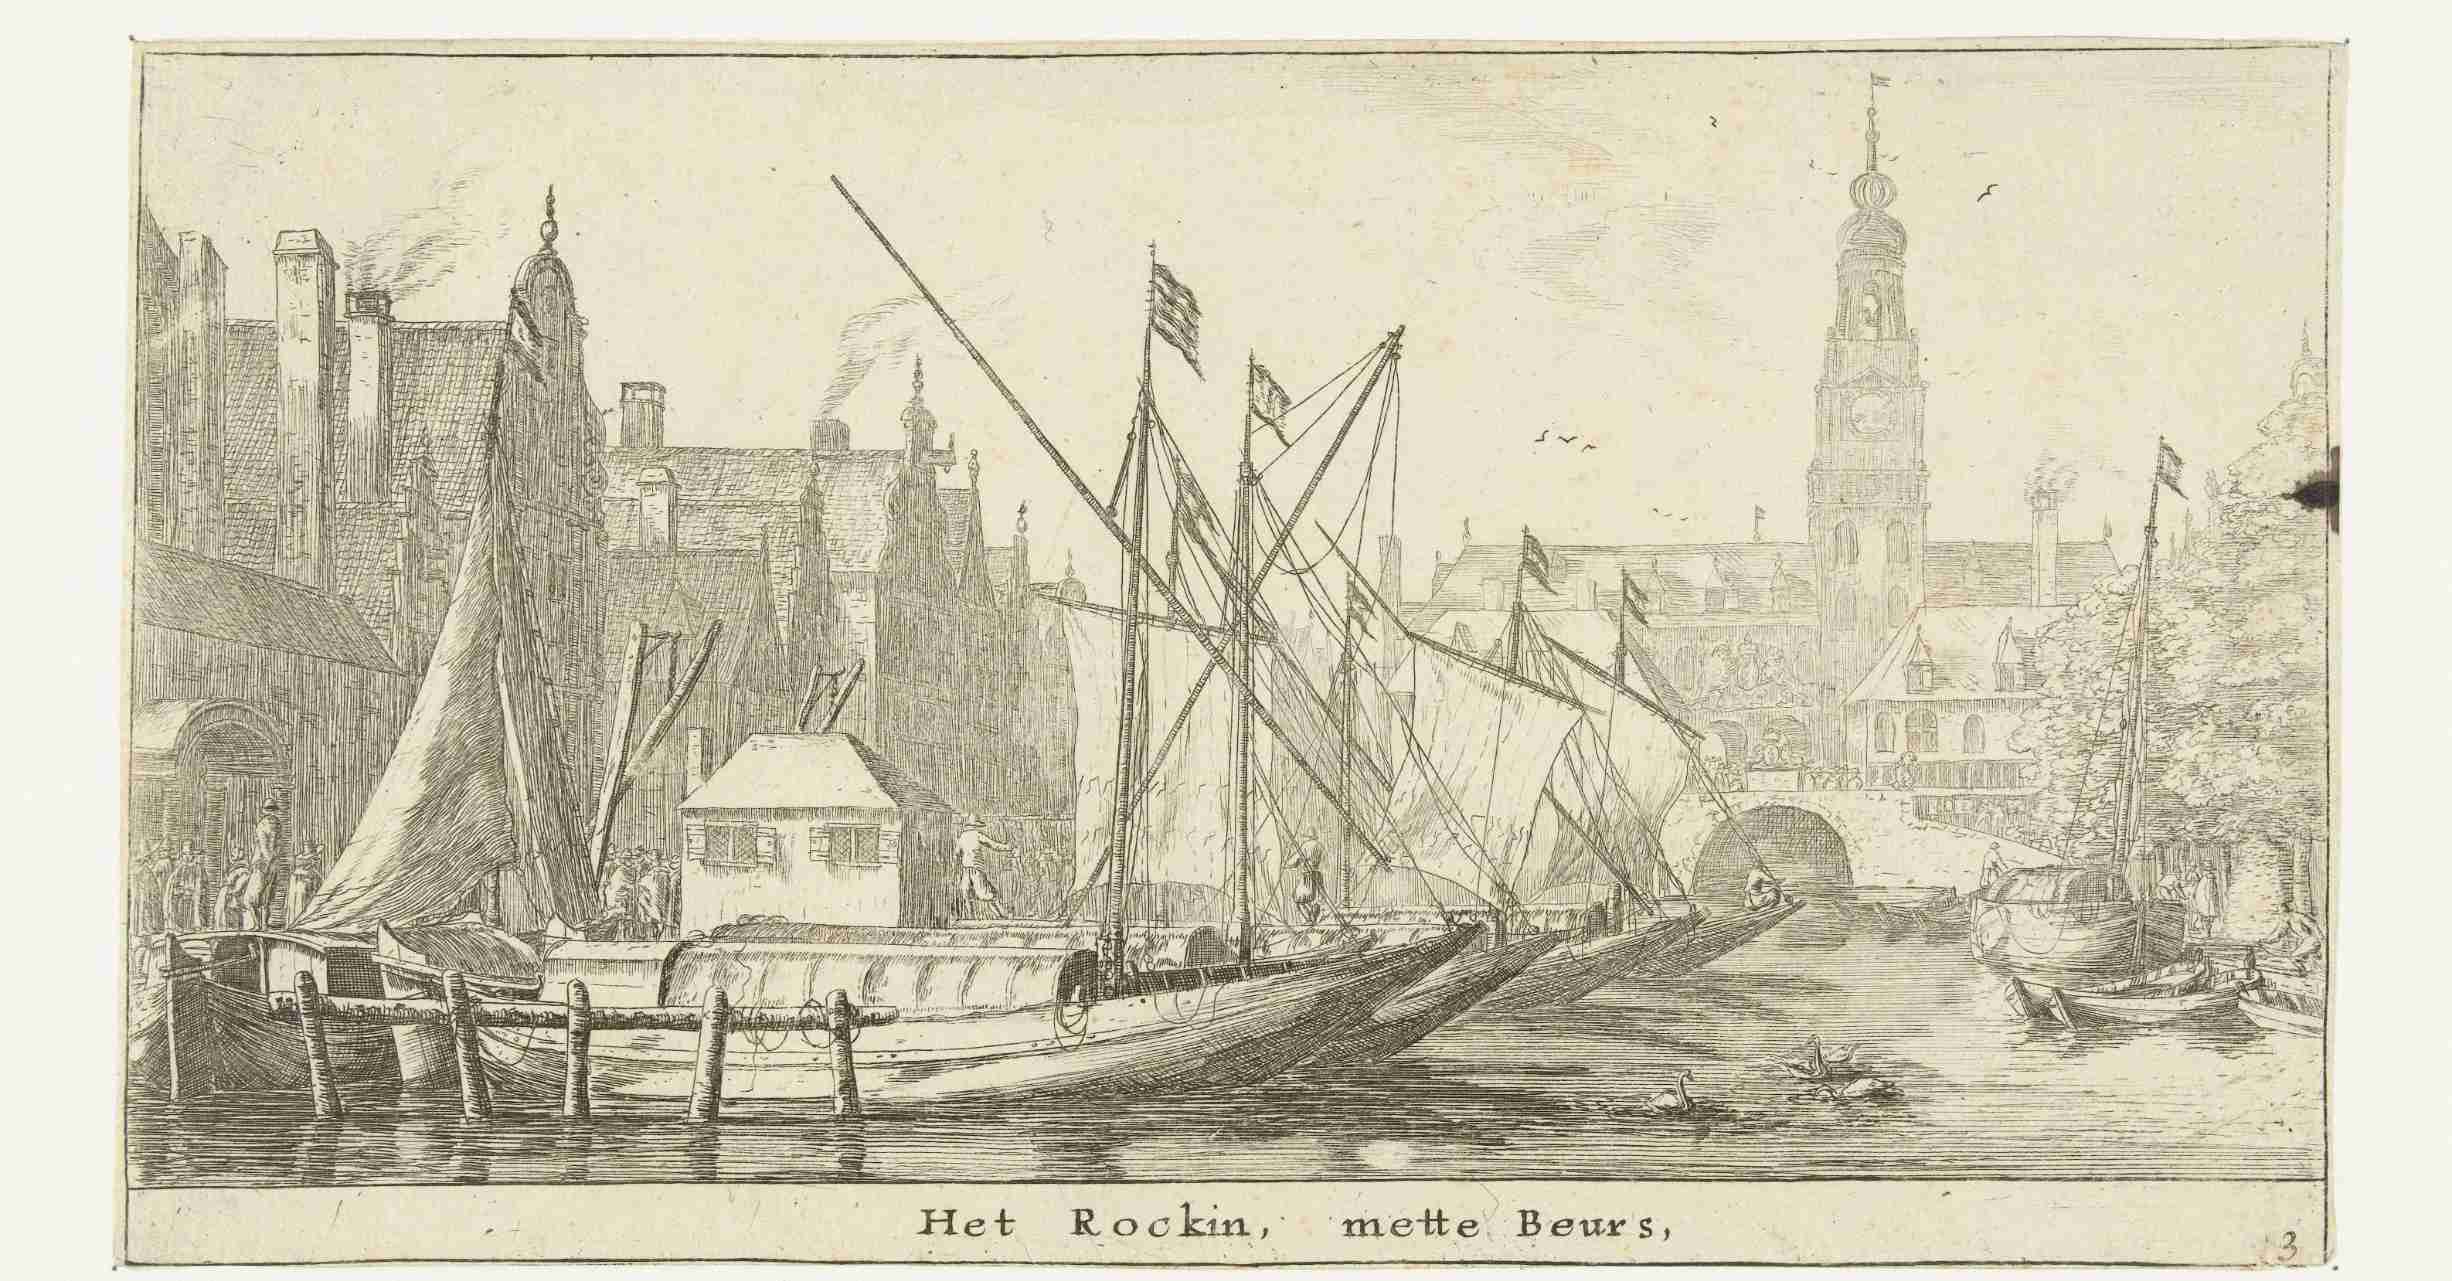
پیش از آنکه ساختمانی برای بورس ساخته شود, معاملهگران سهام VOC در فضای باز گرد هم میآمدند. یکی از نخستین پاتوقهای آنها, پل نیوه بروخ (Nieuwe Brug) بود؛ پلی در نزدیکی بندر آمستردام که در آن نخستین اسناد VOC دستبهدست میشد. در این بازار غیررسمی و نامنظم, قیمت سهام بر پایهی عرضه و تقاضا, اخبار کشتیها و شایعات تعیین میشد. این تصویر, هرچند ساده و ابتدایی به نظر میرسد، در واقع جوهرهی همان چیزی است که امروز در تالارهای مدرن بورس جریان دارد؛ گروهی از مردم که بر سر ارزش یک دارایی چانه میزنند.
ساختمان بورس هندریک دِ کیزر در سال 1611
سرانجام در سال 1611، ساختمانی ویژه برای بورس آمستردام به بهرهبرداری رسید که معمار آن هندریک دِ کیزر (Hendrick de Keyser) بود. باید منصف بود: این بنا در اصل یک بورس کالا بود که در آن بازرگانان غلات، نمک، چوب و کالاهای دیگر داد و ستد میکردند و بخشی از آن به معاملهی سهام اختصاص داشت. همچنین ساختمانهای بورس در شهرهایی مانند آنتورپ و لندن پیشتر ساخته شده بودند. اما آنچه بورس آمستردام را متمایز میکرد, معاملهی سازمانیافتهی سهام یک شرکت در آن بود؛ چیزی که آن را به گهوارهی بازار سهام مدرن بدل کرد.
نوآوریهای مالی که شرکت هند شرقی هلند به جهان معرفی کرد
میراث شرکت هند شرقی هلند تنها یک شرکت یا یک بورس نبود؛ مجموعهای از نوآوریهای مالی بود که بسیاری از آنها امروز چنان بدیهی به نظر میرسند که فراموش میکنیم روزگاری وجود نداشتند. این نوآوریها, در کنار هم, زیرساخت فکری و عملی سرمایهداری مدرن را شکل دادند. از مفهوم مسئولیت محدود گرفته تا بازار ثانویه و ابزارهای مالی پیچیده، همه ریشه در تجربهی VOC دارند. درک این نوآوریها به ما نشان میدهد که چرا رویدادهای آمستردام در قرن هفدهم, نقطهی عطفی در تاریخ اقتصاد جهان به شمار میروند.
مسئولیت محدود و جدایی مالکیت از مدیریت
یکی از مهمترین نوآوریهای VOC، مفهوم مسئولیت محدود بود. بر پایهی این اصل، زیان یک سهامدار حداکثر به میزان سرمایهای بود که او پرداخته بود و فراتر از آن، دارایی شخصیاش در خطر نمیافتاد. این ویژگی, ریسک سرمایهگذاری را برای مردم عادی قابلتحمل میکرد. افزون بر این، در ساختار VOC، کسانی که شرکت را اداره میکردند لزوماً همان صاحبان اصلی سرمایه نبودند. همین جدایی مالکیت از مدیریت، یکی از پایههای شرکتهای سهامی امروزی است، هرچند بعدها منشأ برخی تنشها نیز شد.
بازار ثانویه و نقدشوندگی سهام
پیش از شرکت هند شرقی هلند، سرمایهگذاری در یک بنگاه معمولاً به معنای قفلشدن پول تا پایان کار بود. اما وجود یک بازار ثانویه برای سهام VOC، این معادله را دگرگون کرد. اکنون سرمایهگذار میتوانست هر زمان که بخواهد، سهم خود را بفروشد و به پول نقد برسد. این ویژگی که امروز آن را نقدشوندگی مینامیم، جذابیت سرمایهگذاری در سهام را بهشدت افزایش داد. نقدشوندگی، اعتماد میآفریند و اعتماد، سرمایهی بیشتری را به بازار جذب میکند؛ چرخهای که موتور رشد بازارهای مالی مدرن است.
سود سهام و نخستین ابزارهای مالی مشتقه
شرکت هند شرقی هلند به سهامداران خود سود سهام (dividend) پرداخت میکرد که در سالهای نخست، گاه بهجای پول نقد، بهصورت ادویه و کالا بود. اما نوآوریها به همینجا محدود نماند. در بازار پرجنبوجوش آمستردام، بهزودی ابزارهای پیچیدهتری مانند قراردادهای آتی و اختیار معامله بر پایهی سهام VOC شکل گرفتند. معاملهگران با این ابزارها بر سر قیمت آیندهی سهام شرطبندی میکردند. به این ترتیب، آمستردام قرن هفدهم، بهشکلی حیرتانگیز، نمونهی اولیهی همان بازار مشتقاتی بود که امروز میشناسیم.
حباب، سفتهبازی و نخستین فروش استقراضی تاریخ
هر جا که بازار و پول باشد، سفتهبازی و حاشیه نیز از راه میرسد و بازار سهام VOC نیز از این قاعده مستثنا نبود. تنها چند سال پس از تأسیس شرکت هند شرقی هلند، آمستردام شاهد یکی از دراماتیکترین رویدادهای تاریخ مالی شد: نخستین تلاش سازمانیافته برای پایینکشیدن قیمت یک سهم. این ماجرا، که به نام نخستین «حملهی خرسی» (bear raid) شناخته میشود، نشان داد که بازار سهام از همان آغاز، هم عرصهی سرمایهگذاری بود و هم میدان نبردهای پیچیدهی مالی و شخصی. قهرمان یا شاید ضدقهرمان این داستان، مردی به نام ایزاک لومر بود.
ایزاک لومر و نخستین حملهی خرسی
ایزاک لومر (Isaac Le Maire) بازرگانی بود که در اصل از منطقهی تورنه در بلژیک امروزی میآمد و یکی از بنیانگذاران و مدیران اولیهی VOC به شمار میرفت. اما او در پی اختلاف با دیگر مدیران، حدود سال 1605 و در میان اتهاماتی دربارهی تخلفات مالی، از هیئت مدیره کنار گذاشته شد. لومر که خشمگین بود، تصمیم گرفت با پایینآوردن قیمت سهام VOC انتقام بگیرد. بر پایهی پژوهشها، او حدود سالهای 1608 تا 1609 گروهی سری از سفتهبازان را گرد هم آورد تا در یک اقدام هماهنگ, بر ضد شرکت وارد عمل شوند.
قراردادهای آتی و ممنوعیت فروش استقراضی در 1610
روش کار لومر و همدستانش، استفاده از قراردادهای آتی برای فروش سهامی بود که هنوز مالک آن نبودند؛ کاری که امروز آن را فروش استقراضی (short selling) مینامیم. آنها امیدوار بودند با انتشار اخبار منفی, قیمت را پایین بکشند و سپس سهام را ارزانتر تحویل دهند. مدیران VOC در واکنش، به دولت فشار آوردند و سرانجام در سال 1610, مقامات هلندی نخستین ممنوعیت فروش استقراضی در تاریخ را وضع کردند. این ممنوعیت, موقعیت لومر را ویران کرد و بر پایهی روایتها, او تا سال 1611 برای فرار از طلبکاران, آمستردام را ترک کرد.
لومر بهمثابه نخستین سهامدار فعال
با وجود پیشینهی جنجالیاش, بسیاری ایزاک لومر را نهفقط نخستین فروشندهی استقراضی, بلکه یکی از نخستین نمونههای سهامدار فعال (activist investor) در تاریخ میدانند. انتقادهای او از شیوهی ادارهی VOC و پنهانکاری مدیران، بهکلی بیراه نبود. سالها بعد، در جریان مناقشه بر سر تمدید منشور شرکت، گروهی از سهامداران ناراضی خواستار شفافیت بیشتر و حقوق روشنتر شدند؛ خواستهای که ریشه در همان اعتراضهای لومر داشت. به این ترتیب، میراث او فراتر از یک ماجرای سفتهبازی، به بحث حقوق سهامداران گره خورد.
افول شرکت هند شرقی هلند و میراث ماندگار آن
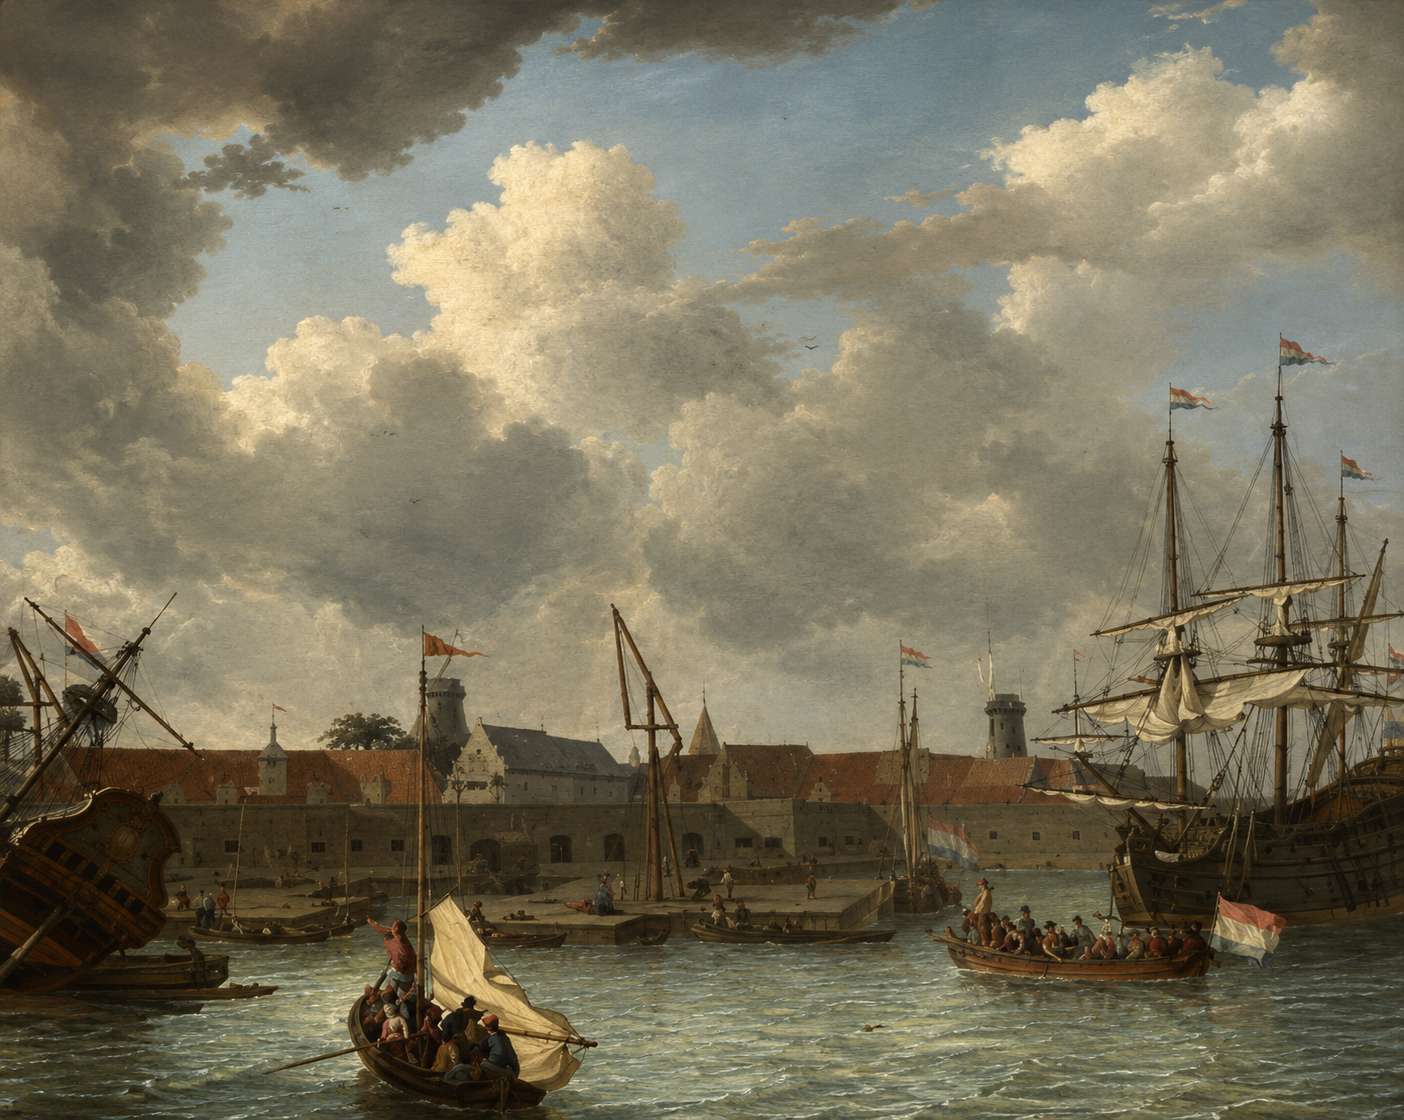
هیچ امپراتوریای, حتی امپراتوریهای تجاری, جاودانه نیست. شرکت هند شرقی هلند نیز پس از حدود دو قرن سیطره بر تجارت آسیا، سرانجام رو به افول گذاشت و فروپاشید. اما نکتهی مهم اینجاست که مرگ این شرکت، به معنای مرگ ایدههای آن نبود. برعکس، نوآوریهای مالی VOC پس از آن به لندن، پاریس و دیگر مراکز مالی جهان گسترش یافت و زیربنای بازارهای سرمایهی مدرن را ساخت. بررسی همزمان دلایل افول و میراث ماندگار VOC, تصویری کامل از اهمیت تاریخی این نهاد به دست میدهد.
فساد، رقابت و انحلال در سال 1799
عوامل متعددی به افول شرکت هند شرقی هلند انجامیدند. از یک سو, رقابت فزاینده با بریتانیا و تغییر ذائقهی اروپا از ادویه به کالاهایی مانند چای و پنبه، جایگاه تجاری VOC را تضعیف کرد. از سوی دیگر، فساد در میان کارکنان و هزینهی سنگین حفظ انحصار نظامی، شرکت را به زیر بار بدهی برد. ساختار حکمرانی مبهم و بیتوجهی به حقوق سهامداران نیز مزید بر علت شد. سرانجام شرکت هند شرقی هلند در پایان سال 1799، پس از حدود دو قرن فعالیت، منحل شد و داراییها و بدهیهایش به دولت منتقل شد.
از آمستردام تا لندن و والاستریت
هرچند خودِ VOC از میان رفت، الگویی که به جهان معرفی کرده بود، ماندگار شد. مفهوم شرکت سهامی عام، بازار ثانویهی سهام و بورس سازمانیافته، از آمستردام به سایر نقاط جهان راه یافت. بورسهای بزرگی که بعدها در لندن و سپس در نیویورک و والاستریت شکل گرفتند، همگی وامدار همان نوآوریهایی بودند که نخستین بار در آمستردام قرن هفدهم آزموده شد. به این معنا، میتوان گفت که تبار هر بورس مدرنی در جهان، به شکلی به عرضهی سهام VOC در سال 1602 بازمیگردد.
درسهای حکمرانی شرکتی برای امروز
داستان شرکت هند شرقی هلند فقط یک روایت تاریخی جذاب نیست؛ درسهایی برای امروز نیز در خود دارد. تنش میان مدیران و سهامداران، خطر پنهانکاری در گزارشهای مالی و اهمیت شفافیت، همه مسائلی هستند که نخستین بار در تجربهی VOC رخ نمودند و امروز نیز در قلب مباحث حکمرانی شرکتی قرار دارند. اعتراضهای ایزاک لومر دربارهی حقوق سهامداران، پژواکی است که پس از چهار قرن هنوز شنیده میشود. تاریخ VOC یادآوری میکند که نوآوری مالی، بدون حکمرانی سالم، میتواند به بحران بینجامد.
نتیجهگیری
داستان شرکت هند شرقی هلند، بیش از آنکه صرفاً روایت یک شرکت تجاری باشد، داستان تولد یک نهاد بنیادین در تمدن اقتصادی بشر است. VOC با عرضهی عمومی سهام خود در سال 1602، درِ سرمایهگذاری را به روی مردم عادی گشود و با سرمایهی دائمی و قابلانتقالش، ضرورت پیدایش بازار سهام را آفرید. از دل همین ضرورت، بورس آمستردام متولد شد؛ نخستین بازار سازمانیافتهای که در آن سهام یک شرکت بهطور منظم داد و ستد میشد و الگوی همهی بورسهای بعدی جهان شد.
اما میراث VOC تنها به نهادها محدود نمیشود. مفاهیمی مانند مسئولیت محدود، نقدشوندگی، سود سهام و حتی نخستین ابزارهای مشتقه و نخستین فروش استقراضی جهان، همه در بازار پرجنبوجوش آمستردام قرن هفدهم شکل گرفتند. حتی حاشیههایی مانند حملهی خرسی ایزاک لومر و بحث حقوق سهامداران، نشان میدهند که بازار سهام از همان آغاز، تمام پیچیدگیها و تنشهای امروزی خود را در خود داشت.
شاید مهمترین درس این تاریخ آن باشد که نهادهای بزرگ اقتصادی، اغلب نه از روی یک طرح کامل، بلکه از دل حل مسائل عملی متولد میشوند. شرکت هند شرقی هلند سرانجام در پایان سال 1799 منحل شد، اما ایدههایش هرگز نمردند. هر بار که کسی در گوشهای از جهان سهمی میخرد یا میفروشد، بهشکلی نامرئی, میراث آمستردام سال 1602 را زنده نگه میدارد.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.