
بلاکچین خصوصی سازمانی در برابر بازار عمومی کریپتو؛ دو منطق اقتصادی، یک فناوری
چرا بانکهای بزرگ بهجای بیتکوین، شبکههای خصوصی میسازند؟ بررسی دلایل خروج بانکهای بنیانگذار از یکی از بلندپروازانهترین پروژههای بلاکچین بانکی تاریخ.
 نوشته شده توسط مهسا دامادی|
مقدمه
یک بانک بزرگ اروپایی روزی تصمیم گرفت تسویه یک معامله ارزی را از سه روز کاری به چند دقیقه برساند. راهحل او نه بیتکوین بود، نه اتریوم، بلکه یک شبکه بسته و اجازهمحور که فقط اعضای شناختهشده اجازه ورود به آن را داشتند. این تصویر ساده، تفاوت اصلی میان دو دنیای موازی در صنعت زنجیره بلوک را روشن میکند: دنیای عمومی و پرهیاهوی کریپتو در برابر دنیای بسته و محاسبهشده بلاکچینهای خصوصی سازمانی.
در حالی که قیمت بیتکوین و اتریوم هر روز عنوان اول اخبار مالی است، شبکههایی مانند Hyperledger Fabric، Corda و Kinexys بیسروصدا میلیاردها دلار تراکنش بانکی و تجاری را جابهجا میکنند، بدون آنکه یک توکن قابل معامله در بازار داشته باشند. اقتصاد این دو مدل از پایه با هم فرق دارد. در بازار عمومی کریپتو، ارزش از طریق عرضه و تقاضای یک دارایی دیجیتال در بورسها شکل میگیرد و نوسان بخشی جداییناپذیر از ماهیت آن است. اما در بلاکچینهای خصوصی سازمانی، ارزش از محل کاهش هزینه عملیاتی، افزایش سرعت تسویه و حذف واسطههای سنتی به دست میآید؛ منطقی که به دنیای نرمافزارهای سازمانی و مدلهای اشتراکی نزدیکتر است تا به بازارهای سوداگرانه. در ادامه این گزارش، ساختار اقتصادی این دو مدل، تاریخچه شکلگیری بازیگران اصلی، منابع درآمد، چالشهای عملیاتی و نمونههای واقعی اجرای این فناوری را بررسی میکنیم.
بلاکچین خصوصی سازمانی دقیقاً چیست
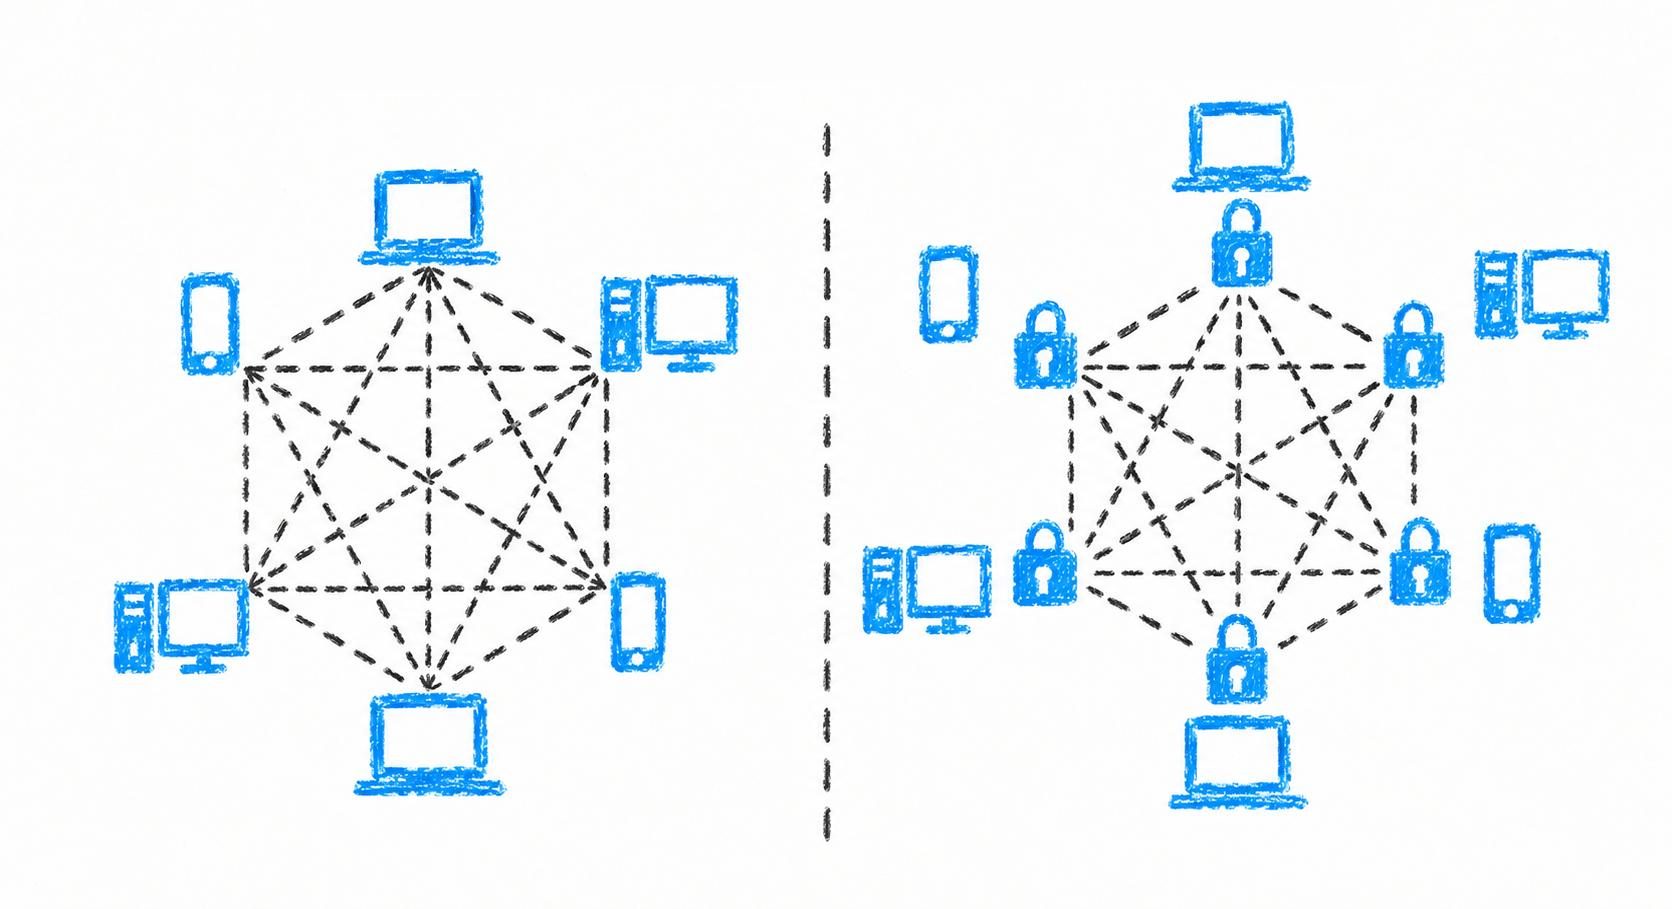
پیش از هر مقایسهای، باید تعریف روشنی از موضوع اصلی این گزارش داشت. بلاکچین خصوصی سازمانی به شبکهای گفته میشود که در آن فقط سازمانهای از پیش تأییدشده اجازه اجرای گره یا ثبت تراکنش دارند؛ برخلاف شبکههای عمومی مانند بیتکوین که هر کاربری با یک اتصال اینترنت میتواند بدون اجازه به آن بپیوندد. این محدودیت دسترسی، که در ادبیات فنی از آن با عنوان permissioned یاد میشود، پایه اصلی مدل اقتصادی متفاوت این شبکههاست. شرکتها و بانکها به این دلیل سراغ نسخه خصوصی میروند که میخواهند سرعت، حریم خصوصی دادهها و انطباق با مقررات مالی را همزمان تضمین کنند، چیزی که در یک شبکه کاملاً باز و ناشناس به سادگی ممکن نیست. در این ساختار، هویت هر عضو از ابتدا مشخص است و همین موضوع بار حقوقی و مسئولیت هر تراکنش را روشن نگه میدارد.
تفاوت زنجیره اجازهمحور با زنجیره بدون مجوز
در یک زنجیره بدون مجوز مانند اتریوم، اجماع میان هزاران گره ناشناس شکل میگیرد و هیچ نهاد واحدی کنترل کامل ندارد. در مقابل، در زنجیره اجازهمحور، یک کنسرسیوم یا هیئت حاکمیتی مشخص تعیین میکند چه کسی میتواند گره اجرا کند، چه کسی تراکنش را تأیید میکند و چه سطحی از داده برای هر عضو قابل مشاهده است. همین تفاوت باعث میشود هزینه محاسباتی و مصرف انرژی در زنجیرههای خصوصی بهمراتب پایینتر از زنجیرههای اثبات کار عمومی باشد، چون بسیاری از آنها بهجای اثبات کار از الگوریتمهای اجماع سبکتری مانند Raft یا نسخههای تحمل خطای بیزانسی استفاده میکنند.
بازیگران اصلی این حوزه
در این بازار چند نام تکرار میشوند: Hyperledger Fabric که زیر چتر بنیاد لینوکس توسعه یافته، R3 Corda که ریشه در کنسرسیوم بانکی دارد، و پلتفرم Kinexys که توسط بانک جی پی مورگان اداره میشود. هرکدام از این پروژهها مدل درآمدی و ساختار حاکمیتی متفاوتی دارند که در بخشهای بعدی این گزارش بهتفصیل بررسی خواهد شد.
چرا سازمانها بلاکچین را جایگزین دیتابیس سنتی میکنند
پرسشی که همیشه در پسزمینه این صنعت مطرح بوده این است که چرا اصلاً یک نهاد باید بهجای یک پایگاه داده متمرکز، سراغ فناوری دفتر کل توزیعشده برود. پاسخ معمول این است که وقتی چند شرکت مستقل باید یک نسخه واحد از حقیقت را بدون اعتماد کامل به یکدیگر به اشتراک بگذارند، دفتر کل توزیعشده یک لایه اعتماد فنی ایجاد میکند که نیازی به واسطه مرکزی ندارد. این ویژگی بهویژه در زنجیره تأمین و تسویه بینبانکی، جایی که چند طرف باید همزمان یک رکورد را تأیید کنند، ارزش اقتصادی واقعی تولید میکند.
ریشههای تاریخی این اکوسیستم چگونه شکل گرفت
برای فهم اقتصاد امروز بلاکچینهای سازمانی، باید به نیمه دوم دهه 2010 بازگشت؛ زمانی که چند بانک بزرگ و شرکت فناوری همزمان به این نتیجه رسیدند که فناوری دفتر کل توزیعشده میتواند زیرساخت تسویه مالی را متحول کند. این حرکت از دل چند پروژه موازی بیرون آمد که هرکدام مسیر تجاری خودش را ساخت و در نهایت به شکل امروزی این صنعت انجامید.
بنیاد لینوکس و تولد پروژه Hyperledger
در دسامبر 2015 بنیاد لینوکس پروژه Hyperledger را با مشارکت شرکتهایی مانند IBM، Intel و JP Morgan راهاندازی کرد. هدف این پروژه ساخت زیرساخت متنباز برای کاربردهای سازمانی بود، نه ایجاد یک ارز دیجیتال جدید. مدیر اجرایی وقت این بنیاد، برایان بلندورف، صراحتاً اعلام کرد Hyperledger هرگز ارز دیجیتال اختصاصی نخواهد ساخت. یکی از مهمترین اعضای این خانواده، Hyperledger Fabric بود که ابتدا توسط IBM توسعه داده شد و در مارس 2017 از مرحله انکوباسیون به وضعیت فعال رسید.
کنسرسیوم R3 و پروژه Corda
در مسیر موازی، دیوید ای. راتر در سال 2014 هسته اولیه شرکت R3 را شکل داد و در سپتامبر 2015 کنسرسیومی متشکل از نه بانک بزرگ از جمله Barclays، UBS، Credit Suisse و JP Morgan را حول این ایده گرد هم آورد. محصول اصلی این کنسرسیوم، پلتفرم Corda بود که در سال 2016 معرفی و در نوامبر 2017 بهصورت متنباز عرضه شد. برخلاف Hyperledger که ساختار چندصنعتی داشت، Corda از ابتدا با تمرکز ویژه بر نیازهای نهادهای مالی طراحی شده بود.
ورود بانکهای بزرگ با پروژههای اختصاصی
موازی با این دو جریان، بانک جی پی مورگان مسیر مستقلی را دنبال کرد. این بانک در سال 2016 با رهبری امبر بالدت پلتفرم Quorum را بهعنوان یک نسخه خصوصی و اجازهمحور از اتریوم معرفی کرد تا شبکه Interbank Information Network یا همان IIN را روی آن اجرا کند. اما نگهداری یک پروژه متنباز بزرگ در دل یک بانک، در عمل چالشبرانگیز از آب درآمد؛ به همین دلیل در اوت 2020 جی پی مورگان پلتفرم Quorum را به شرکت ConsenSys واگذار کرد و در عوض در این شرکت سرمایهگذاری کرد. این تجربه نشان داد بازیگران بزرگ مالی، برخلاف تصور رایج، همیشه تمایلی به نگهداری کامل زیرساخت فنی خود ندارند و گاهی ترجیح میدهند این نقش را به شرکتهای تخصصیتر بسپارند.
مدل اقتصادی بلاکچینهای خصوصی از کجا درآمد کسب میکند
منطق درآمدزایی در این حوزه شباهت بیشتری به صنعت نرمافزار سازمانی دارد تا به بازارهای دارایی دیجیتال. هیچ توکن قابل معاملهای در بورس برای اکثر این پلتفرمها وجود ندارد که نوسان قیمتی ایجاد کند؛ در عوض، جریان درآمد از محل عضویت، لایسنس نرمافزاری، خدمات زیرساختی و گاهی سرمایهگذاری استراتژیک تأمین میشود. این تفاوت بنیادین، ریسک سرمایهگذاری در این حوزه را بهطور کامل از ریسک بازار کریپتو عمومی جدا میکند و آن را به سمت مدلهای درآمدی قابل پیشبینیتر سوق میدهد.
حق عضویت و مدل کنسرسیومی
در دوران اولیه فعالیت R3، هر بانک عضو کنسرسیوم سالانه مبلغی در حدود صد هزار دلار بهعنوان حق عضویت پرداخت میکرد. این مدل تأمین مالی مستقیم، بدون نیاز به عرضه توکن یا جذب سرمایه از بازار عمومی، امکان توسعه اولیه فناوری را فراهم کرد. هرچند در ادامه برخی از اعضای بنیانگذار مانند Goldman Sachs از این مدل عضویت کنار کشیدند، اما ساختار کلی همچنان بر پایه مشارکت مالی نهادهای عضو باقی ماند و بعدها با دورهای سرمایهگذاری نهادی تکمیل شد.
لایسنس نرمافزاری و خدمات سازمانی
بسیاری از این پلتفرمها نسخه پایه متنباز را رایگان عرضه میکنند، اما نسخههای سازمانی با پشتیبانی فنی، امنیت بالاتر و قابلیتهای یکپارچهسازی را با قرارداد لایسنس میفروشند. این الگو دقیقاً همان مدلی است که شرکتهای نرمافزاری سنتی مانند فروشندگان پایگاه داده سازمانی دههها از آن استفاده کردهاند. درآمد پایدار حاصل از این قراردادها، برخلاف بازار کریپتو، وابسته به نوسانات روزانه احساسات معاملهگران نیست، بلکه به تعداد مشتریان سازمانی و طول مدت قرارداد بستگی دارد.
هزینههای زیرساخت و نگهداری شبکه
در سوی دیگر ترازنامه، هزینههای اجرای این شبکهها نیز با مدل عمومی کریپتو تفاوت اساسی دارد. از آنجا که اغلب این پلتفرمها از مکانیزمهای اجماع سبکتر از اثبات کار استفاده میکنند، هزینه انرژی و سختافزار بهمراتب پایینتر از شبکههایی مانند بیتکوین است. اما در عوض، هزینههای حقوقی، انطباق با مقررات و ادغام با سامانههای بانکی موجود، بخش بزرگی از بودجه عملیاتی این پروژهها را به خود اختصاص میدهد.
نقش سرمایهگذاری استراتژیک بهجای فروش مستقیم
نمونه واگذاری Quorum به ConsenSys نشان میدهد یک مسیر درآمدی دیگر هم در این صنعت وجود دارد: سرمایهگذاری متقابل میان بانک و شرکت فناوری. در آن معامله، جی پی مورگان بهجای دریافت مبلغ نقد شفاف، در ConsenSys سرمایهگذاری کرد؛ رقمی که برخی منابع آن را در حد دهها میلیون دلار وام قابلتبدیل تخمین زدهاند، هرچند طرفین جزئیات دقیق مالی معامله را اعلام نکردند. این نوع ساختار، ترکیبی از فروش دارایی فناورانه و مشارکت بلندمدت است که در بازار عمومی کریپتو کمتر دیده میشود.
تفاوت بنیادین با بازار عمومی کریپتو در چیست
اگر بخواهیم این دو مدل را در یک جمله خلاصه کنیم، باید گفت بازار عمومی کریپتو بر پایه نقدشوندگی باز و سوداگری جمعی حرکت میکند، در حالی که بلاکچینهای خصوصی سازمانی بر پایه قرارداد، اعتماد نهادی و کارایی عملیاتی بنا شدهاند. این تفاوت در چند لایه مختلف خود را نشان میدهد که هرکدام پیامدهای اقتصادی متفاوتی دارند و درک آنها برای هر تحلیلگر این حوزه ضروری است.
نبود توکن قابل معامله در اغلب پلتفرمهای خصوصی
در بازار عمومی، ارزش یک شبکه معمولاً از طریق قیمت توکن بومی آن سنجیده میشود؛ همان معیاری که رسانهها هر روز گزارش میدهند. اما پلتفرمهایی مانند Corda یا Hyperledger Fabric اصولاً چنین دارایی قابل معاملهای ندارند. ارزش این شبکهها را باید در صورتهای مالی شرکتهای سازنده، حجم قراردادهای امضاشده و میزان تراکنشهای تسویهشده جستوجو کرد، نه در نمودار قیمت یک صرافی.
تفاوت در مکانیزم اجماع و ساختار حاکمیتی
شبکههای عمومی برای جلب اعتماد در محیطی بدون شناسایی هویت، به مکانیزمهای پرهزینهای مانند اثبات کار یا اثبات سهام وابستهاند. در مقابل، در یک شبکه خصوصی که همه اعضا شناختهشده هستند، اجماع میتواند از طریق رأیگیری میان تعداد محدودی گره معتبر انجام شود که هم سریعتر است و هم ارزانتر. نمونه این ساختار را میتوان در هیئت حاکمیتی Hedera دید که از سال 2019 با پنج عضو اولیه شامل Deutsche Telekom و Nomura Holdings فعالیت خود را آغاز کرد و ظرفیت رشد تا 39 عضو را در طراحی خود داشت.
نقدشوندگی در برابر ثبات قراردادی
سرمایهگذار در بازار عمومی کریپتو میتواند در هر لحظه دارایی خود را در یک صرافی به فروش برساند، اما این آزادی با نوسان شدید همراه است. در نقطه مقابل، یک بانک عضو کنسرسیوم Corda یا Kinexys معمولاً در قالب قرارداد چندساله وارد همکاری میشود و امکان خروج آنی از سرمایهگذاری وجود ندارد. این ثبات، ریسک نوسان قیمتی را حذف میکند اما در عوض ریسک وابستگی به یک فروشنده یا کنسرسیوم خاص را افزایش میدهد.
تفاوت در سطح نظارت و مقررات
یک لایه دیگر از تفاوت، نحوه مواجهه با نهادهای ناظر است. تراکنشهای یک شبکه خصوصی بانکی معمولاً از ابتدا در چارچوب مقررات همان صنعت مالی طراحی میشوند و هویت هر عضو برای ناظران قابل شناسایی است. در مقابل، بخش قابل توجهی از فعالیت در بازار عمومی کریپتو در نقاطی از دنیا رخ میدهد که چارچوب مقرراتی هنوز بهطور کامل شکل نگرفته، موضوعی که همچنان محل بحث نهادهای ناظر مالی در کشورهای مختلف است.
چالشهای اقتصادی و عملیاتی پیشروی این مدل
با وجود مزایای روشن، مسیر توسعه بلاکچینهای خصوصی سازمانی همواره هموار نبوده است. چند چالش ساختاری در طول یک دهه گذشته بارها این صنعت را به چالش کشیدهاند و همچنان بخشی جداییناپذیر از تحلیل اقتصادی این حوزه محسوب میشوند.
مشکل تعاملپذیری میان شبکههای ایزوله
وقتی هر بانک یا کنسرسیوم شبکه اختصاصی خودش را میسازد، خطر ایجاد جزیرههای اطلاعاتی جداافتاده از هم بالا میرود. یک تراکنش که میان دو نهاد عضو شبکههای متفاوت انجام میشود، ممکن است نیازمند لایههای اضافی ترجمه و پلزنی باشد که هزینه و پیچیدگی را افزایش میدهد. به همین دلیل، تلاشهایی مانند شبکه Corda Network در سال 2019 با هدف ایجاد یک لایه حاکمیتی مشترک برای تعاملپذیری میان اعضا شکل گرفتند.
ریزش اعضا و کاهش مشارکت مالی
تجربه کنسرسیوم R3 نشان داد ثبات مالی این مدلها همیشه تضمینشده نیست. چند بانک بنیانگذار از جمله Goldman Sachs و Morgan Stanley در سالهای نخست تصمیم به تمدید نکردن عضویت خود گرفتند، موضوعی که این شرکت را وادار به بازتعریف ساختار مالی و حرکت به سمت جذب سرمایهگذاری نهادی به جای اتکای صرف بر حق عضویت کرد. این نوسان در تعداد اعضا، ریسکی است که در بازار عمومی کریپتو با ماهیت متفاوتی، یعنی نوسان قیمت، بروز میکند.
مسئله رقابت میان رقبا در یک زیرساخت مشترک
یکی از موانع اقتصادی کمتردیدهشده این است که بانکهای رقیب معمولاً تمایل چندانی ندارند زیرساخت حیاتی خود را روی پلتفرمی بسازند که در مالکیت مستقیم یک رقیب مالی است. بخشی از منطق واگذاری Quorum توسط جی پی مورگان به ConsenSys دقیقاً همین موضوع بود؛ وقتی نگهداری پروتکل به یک شرکت فناوری بیطرف سپرده شد، سایر بانکها راحتتر حاضر به استفاده از همان زیرساخت شدند.
رقابت با راهکارهای ابری متمرکز
یکی از پرسشهای همیشگی در این صنعت این است که آیا اصلاً استفاده از فناوری دفتر کل توزیعشده برای یک کنسرسیوم بسته با اعضای شناختهشده ضرورت دارد، یا یک پایگاه داده متمرکز و مدیریتشده میتواند همان کارایی را با هزینه کمتر ارائه دهد. این پرسش هنوز پاسخ قطعی ندارد و بخشی از تصمیمگیری هر سازمان برای سرمایهگذاری در این حوزه را شکل میدهد.
نمونههای واقعی از کاربرد صنعتی این فناوری
برای فهم بهتر این بازار، نگاهی به چند نمونه عملیاتی خالی از لطف نیست. این نمونهها نشان میدهند چگونه مدل اقتصادی نظری در عمل به گردش مالی واقعی تبدیل شده است و کدام بازیگران در این صنعت پیشرو محسوب میشوند.
مسیر تحول Onyx به Kinexys در جیپیمورگان
بانک جی پی مورگان در پایان سال 2020 واحد Onyx را برای تمرکز بر توکنسازی و تسویه مبتنی بر بلاکچین راهاندازی کرد. این واحد در نوامبر 2024 با نام Kinexys بازآرایی شد و اعلام کرد از زمان راهاندازی بیش از 1.5 تریلیون دلار ارزش اسمی را جابهجا کرده و روزانه بهطور میانگین بیش از 2 میلیارد دلار تراکنش پردازش میکند. این رقم، هرچند در مقایسه با گردش روزانه ده تریلیون دلاری پرداختهای سنتی همین بانک هنوز کوچک است، اما نشان میدهد زیرساخت خصوصی میتواند بدون هیچ توکن عمومی، حجم واقعی و قابلسنجش تولید کند.
ساختار حاکمیتی چندلایه شبکه Hedera
Hedera نمونهای متفاوت است؛ این شبکه در عین داشتن توکن عمومی قابل معامله، حاکمیت فنی خود را به یک هیئت متشکل از شرکتهای بزرگ جهانی سپرده است. اعضایی مانند IBM، Boeing و بعدها Google به این هیئت پیوستند تا مسیر توسعه فنی شبکه را کنترل کنند، در حالی که مالکیت گرهها همچنان در اختیار همین اعضای شناختهشده باقی میماند. این مدل ترکیبی، مرز میان دنیای خصوصی سازمانی و بازار عمومی کریپتو را کمی محو کرده است.
کاربرد Hyperledger Fabric در زنجیره تأمین
در حوزه غیربانکی نیز Hyperledger Fabric با ساختار ماژولار خود به گزینهای محبوب برای ردیابی محصولات در زنجیره تأمین تبدیل شده است. شرکتها از این پلتفرم برای ثبت مبدأ کالا، کاهش تقلب و افزایش شفافیت میان تأمینکنندگان استفاده میکنند، بدون آنکه نیازی به مواجهه با نوسان قیمت یک دارایی دیجیتال داشته باشند.
گسترش به شبکههای مشترک میانبانکی
در سالهای اخیر، برخی بانکهای بزرگ از جمله جی پی مورگان در طرحهایی برای ساخت یک شبکه تسویه چند-دارایی مشترک با نام کارگروهی مانند Regulated Settlement Network مشارکت داشتهاند؛ ایدهای که هدف آن توکنسازی همزمان وجوه بانکهای تجاری، وجوه بانک مرکزی و اوراق بهادار روی یک بستر مشترک است. جزئیات نهایی این طرحها هنوز در مرحله آزمایشی قرار دارد و باید با احتیاط دنبال شود، اما نشان میدهد جهتگیری بلندمدت صنعت به سمت همکاری میانبانکی بهجای رقابت جزیرهای است.
جمعبندی
مقایسه اقتصاد بلاکچینهای خصوصی سازمانی با بازار عمومی کریپتو در نهایت به یک تفاوت فلسفی برمیگردد: یکی به دنبال باز کردن دسترسی مالی برای همه و ایجاد بازار آزاد دارایی دیجیتال است، دیگری به دنبال بهینهسازی فرایندهای موجود در چارچوب نهادهای شناختهشده و مقررات مشخص. هیچکدام از این دو مدل جایگزین کامل دیگری نیستند، بلکه در دو لایه متفاوت از اقتصاد دیجیتال فعالیت میکنند.
آنچه از تاریخچه دهساله این صنعت آموختیم این است که موفقیت یک پروژه بلاکچین خصوصی، برخلاف پروژههای عمومی، کمتر به هیجان بازار و بیشتر به میزان تعهد نهادی اعضای آن وابسته است. تجربه فراز و فرود کنسرسیوم R3، رشد پیوسته Hyperledger زیر چتر بنیاد لینوکس، واگذاری Quorum از جی پی مورگان به ConsenSys و گذار Onyx به Kinexys، همگی نشان میدهند این مدل اقتصادی در حال بلوغ تدریجی است، نه انفجار ناگهانی.
برای سرمایهگذاران و مدیران فناوری، درک این تفاوت اهمیت عملی دارد. سرمایهگذاری در یک توکن عمومی با تحلیل ریسک بازار و نقدشوندگی سنجیده میشود، اما ارزیابی مشارکت در یک کنسرسیوم خصوصی نیازمند نگاهی به قراردادهای بلندمدت، ثبات اعضا و بازگشت سرمایه عملیاتی است. در سالهای پیشرو، احتمالاً مرز میان این دو دنیا، همانطور که در نمونه Hedera دیدیم، کمی بیشتر کمرنگ خواهد شد، اما منطق اقتصادی بنیادین هرکدام همچنان مسیر جداگانه خود را طی خواهد کرد.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.