
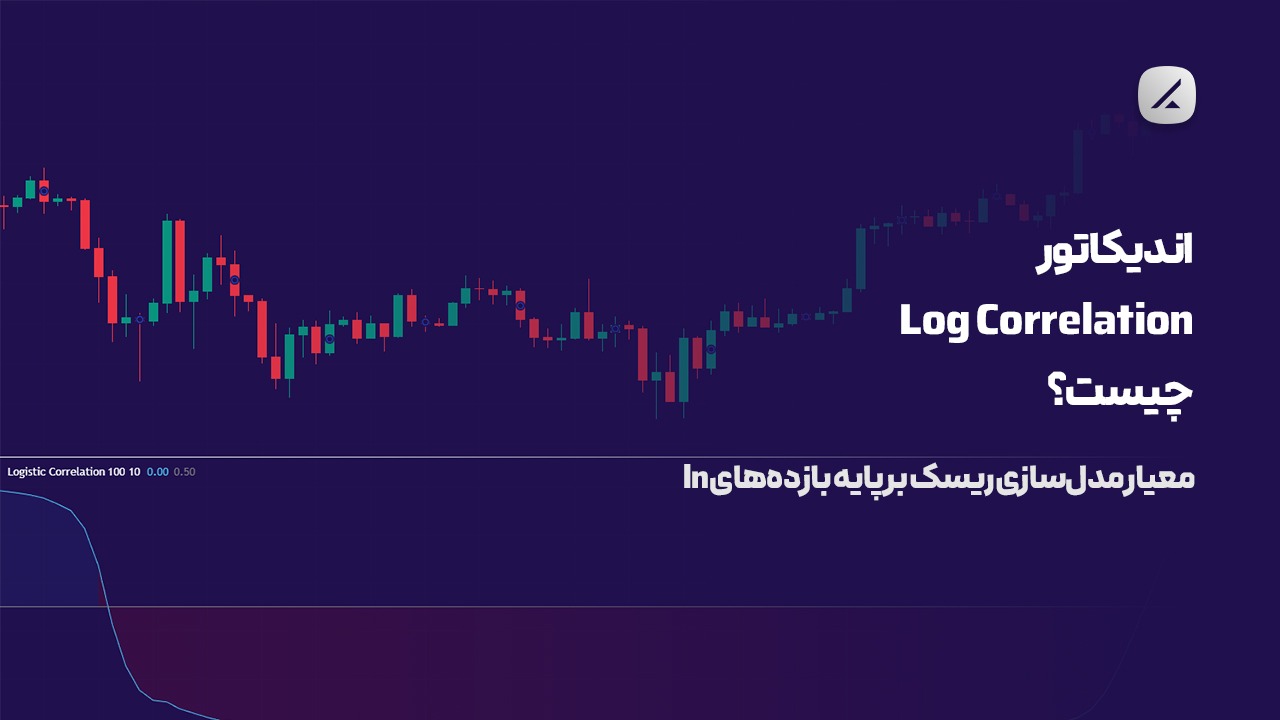
اندیکاتور Log Correlation چیست؟ معیار مدلسازی ریسک بر پایه بازدههای ln
ضریب همبستگی لگاریتمی (Log Correlation) یک ابزار اصلی است که همبستگی را نه بر پایه قیمت مطلق، بلکه بر بازدهیهای لگاریتمی محاسبه میکند تا تنوعبخشی پرتفوی و مدیریت ریسک سیستماتیک را به طور عادلانه و دقیقتر انجام دهد.
 نوشته شده توسط هدی کاظمی نسب|
مقدمه
در تحلیل تکنیکال و مدیریت ریسک، تفاوت در نوسان قیمت مطلق داراییها (مثلاً سهامهای با قیمت ۳ دلار و ۳۰۰ دلار) میتواند باعث سوگیریهای محاسباتی در اندازهگیری روابط شود، حتی اگر بازدهی درصدی (مثلاً ۱۰ درصد) یکسان باشد. این مسئله ضریب همبستگی خطی سنتی (Correlation Coefficient) را در مقایسه داراییها با محدودههای قیمتی بسیار متفاوت، ناکارآمد میسازد. برای داشتن یک ابزار اصلی و آماری که نه بر پایه قیمتهای مطلق، بلکه بر پایه بازدهیهای درصدی (Rate of Return) و نسبتهای لگاریتمی، رابطه واقعی و عادلانه بین دو دارایی را در فضای بازارهای مالی اندازهگیری کند، از ابزاری تخصصی استفاده میشود: اندیکاتور ضریب همبستگی لگاریتمی (Log Correlation). ضریب همبستگی لگاریتمی، یک اندیکاتور بسیار مهم و پیشرفته است که فرمول همبستگی پیرسون را نه بر قیمتهای مطلق، بلکه بر لگاریتم بازدهیهای متوالی (Log Returns) داراییها اعمال میکند. این تغییر اصلی باعث میشود که همبستگی محاسبهشده، سنجشی عادلانهتر و دقیقتر از رابطه بازدهیهای درصدی باشد تا اینکه فقط یک همبستگی بر اساس نوسان قیمت مطلق بزرگتر باشد. به همین دلیل، Log Correlation ابزاری اساسی برای تریدرهایی است که به دنبال تنوعبخشی (Diversification) دقیقتر پرتفوی، اندازهگیری رابطه واقعی در بازارهای کالا و ارز با مقیاسهای متفاوت، و مدیریت ریسک سیستماتیک هستند.
منطق محاسباتی، ساختار و پایه نظری همبستگی لگاریتمی
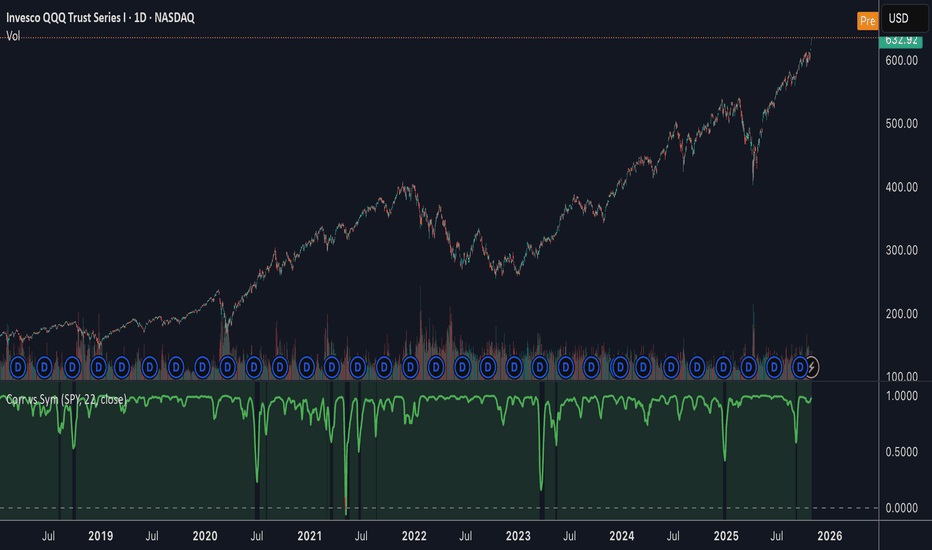
ضریب همبستگی لگاریتمی یک ابزار بنیادین است که دقت و واقعگرایی ضریب همبستگی سنتی را با تمرکز بر تغییرات نسبی به جای تغییرات مطلق ارتقا میدهد.
فرمول بنیادین لگاریتم بازدهی و نرمالسازی
مرحله اول در محاسبه Log Correlation، تبدیل سریهای قیمتی دو دارایی به بازدهیهای لگاریتمی (Log Returns) آنها است.
محاسبه بازدهی لگاریتمی (Log Return)
بازدهی لگاریتمی دارایی X در زمان t بر اساس قیمت بسته شدن آن (Pt) و قیمت بسته شدن دوره قبل (Pt−1) محاسبه میشود. این بازدهی، به طور مؤثر، تغییر درصدی پیوسته را نشان میدهد. Rₜ = ln(Pₜ ÷ Pₜ₋₁)
محاسبه ضریب همبستگی
پس از تبدیل سریهای قیمتی X و Y به سریهای بازدهی لگاریتمی (RX و RY)، ضریب همبستگی پیرسون بر روی این سریهای بازدهی اعمال میشود. (ρLog=Cov(RX,RY) ÷ σRXσRY)
اهمیت Log Returns
در علم مالی، بازدهیهای لگاریتمی (که با لگاریتم طبیعی یا ln محاسبه میشوند) به دلیل خواص جمعپذیری زمانی و نرمالسازی (تقسیم عادلانه نوسانات) بر بازدهیهای ساده ارجحیت دارند. استفاده از این مقیاس، همبستگی را از تأثیر مقیاس قیمتی جدا میکند.
تمایز بنیادین: چرا Log Correlation دقیقتر از Correlation سنتی است؟
در تحلیل تکنیکال و مدیریت ریسک، تفاوت در نوسان قیمت مطلق داراییها (مثلاً سهامهای با قیمت ۳ دلار و ۳۰۰ دلار) میتواند باعث سوگیریهای محاسباتی در اندازهگیری روابط شود، حتی اگر بازدهی درصدی (مثلاً ۱۰ درصد) یکسان باشد و این مسئله ضریب همبستگی خطی سنتی (Correlation Coefficient) را در مقایسه داراییها با محدودههای قیمتی بسیار متفاوت، ناکارآمد میسازد. برای داشتن یک ابزار اصلی و آماری که نه بر پایه قیمتهای مطلق، بلکه بر پایه بازدهیهای درصدی (Rate of Return) و نسبتهای لگاریتمی، رابطه واقعی و عادلانه بین دو دارایی را در فضای بازارهای مالی اندازهگیری کند، از ابزاری تخصصی استفاده میشود: اندیکاتور ضریب همبستگی لگاریتمی (Log Correlation). ضریب همبستگی لگاریتمی، یک اندیکاتور بسیار مهم و پیشرفته است که فرمول همبستگی پیرسون را نه بر قیمتهای مطلق، بلکه بر لگاریتم بازدهیهای متوالی (Log Returns) داراییها اعمال میکند. این تغییر اصلی باعث میشود که همبستگی محاسبهشده، سنجشی عادلانهتر و دقیقتر از رابطه بازدهیهای درصدی باشد تا اینکه فقط یک همبستگی بر اساس نوسان قیمت مطلق بزرگتر باشد. به همین دلیل، Log Correlation ابزاری اساسی برای تریدرهایی است که به دنبال تنوعبخشی (Diversification) دقیقتر پرتفوی، اندازهگیری رابطه واقعی در بازارهای کالا و ارز با مقیاسهای متفاوت، و مدیریت ریسک سیستماتیک هستند.
منطق روانشناختی و آماری پشت Log Correlation
از دیدگاه آماری، استفاده از لگاریتم بازدهی (Log Returns) به نزدیکی توزیع دادهها به توزیع نرمال (Normal Distribution) کمک میکند که برای بسیاری از مدلهای آماری، یک فرض اصلی است. در واقع، بازدهیهای قیمت داراییها، به ویژه بازدهیهای کوتاهمدت، به توزیع نرمال نزدیکتر هستند تا خود قیمتهای مطلق و این باعث میشود که محاسبات همبستگی بر روی دادههایی که به توزیع نرمال نزدیکترند، بسیار معتبرتر و قابل اتکاتر باشد. این امر، همان مقیاسگذاری عادلانه است که Log Correlation در آن اثر نویز ناشی از مقیاس قیمتی را از فرآیند اندازهگیری همبستگی حذف میکند و به تریدر یک تصویر صادقتر از رابطه اقتصادی بین بازدهیها ارائه میدهد و این باعث میشود که تنوعبخشی (Diversification) پرتفوی بر پایه این اندیکاتور، یک رویکرد سیستماتیکتر و هوشمندانهتر باشد.
استراتژیهای معاملاتی بنیادین و تخصصی مبتنی بر Log Correlation
اندیکاتور Log Correlation یک ابزار بسیار مهم برای مدیریت ریسک پیشرفته و استفاده از استراتژیهای تخصصی است که تمرکز بر بازدهی به جای قیمت دارند.
بهینهسازی پرتفوی با Log Correlation و انتخاب داراییهای مکمل
هدف اصلی و بنیادین استفاده از ضریب همبستگی لگاریتمی (Log Correlation)، انتخاب داراییهایی است که به طور مؤثر ریسک غیرسیستماتیک پرتفوی را کاهش دهند: تنوعبخشی واقعی حکم میکند که تریدر به دنبال داراییهایی با Log Correlation نزدیک به صفر (ρLog≈0) یا منفی قوی است؛ زیرا اگر بازدهی یک سهام A با بازدهی سهام B دارای ρLog≈+0.95 باشد، خرید هر دو، به معنای عدم تنوع واقعی است و تریدر باید به دنبال دارایی C باشد که ρLog آن با سهام A نزدیک به صفر یا منفی باشد. علاوه بر این، پوشش ریسک (Hedging) بازدهی حکم میکند که برای محافظت از سود حاصل از یک دارایی، تریدر میتواند دارایی با Log Correlation منفی را خریداری کند تا تضمین کند که اگر بازدهی دارایی اصلی منفی شود، بازدهی دارایی پوششدهنده مثبت شود و زیان را جبران کند؛ این یک استراتژی بنیادین برای کاهش نوسان (Volatility) پرتفوی است.
برنامه آربیتراژ لگاریتمی (Log Arbitrage)
استفاده از ضریب همبستگی لگاریتمی (Log Correlation) در روشهای جفتی (Pairs Trading)، ابزاری قاطع برای تریدرهای آربیتراژ آماری فراهم میکند: واگرایی بازدهی حکم میکند که تریدر، دو دارایی که در بلندمدت دارای Log Correlation بسیار قوی و مثبت هستند (مثلاً دو صندوق ETF که یک بخش جهان را دنبال میکنند) را شناسایی کند و اگر در کوتاهمدت، Log Correlation به طور موقت کاهش یابد (نزدیک به صفر شود)، این نشان میدهد که بازدهی این دو دارایی در حال واگرا شدن است. در نتیجه، در معامله میانگین بازگشتی اگر بازدهی لگاریتمی دارایی X به طور غیرعادی مثبت و دارایی Y به طور غیرعادی منفی باشد (Log Correlation کاهش یابد)، تریدر انتظار دارد که این واگرایی معکوس شود و بنابراین، دارایی X را میفروشد (Short) و دارایی Y را میخرد (Long)؛ این یک استراتژی بنیادین و سیستماتیک است که بر بازگشت به تعادل همبستگی بازدهی تکیه دارد.
فیلتر کردن سیگنالهای کاذب با Log Correlation
ضریب همبستگی لگاریتمی (Log Correlation) میتواند به عنوان یک فیلتر اعتباردهنده برای سیگنالهای تکنیکال در بازارهای جفت ارز و کالا استفاده شود: تأیید سیگنالهای جفت ارز حکم میکند که در معامله جفت ارزهایی مانند EUR/USD (یورو به دلار آمریکا) و USD/CHF (دلار آمریکا به فرانک سوئیس)، انتظار میرود که یک Log Correlation منفی قوی وجود داشته باشد. اگر یک سیگنال خرید در EUR/USD دریافت شود، اما Log Correlation این دو جفت ارز به طور ناگهانی به سمت صفر یا مثبت حرکت کند، این نشان میدهد که رابطه طبیعی بین آنها در حال شکستن است و این سیگنال خرید را باید با احتیاط معامله کرد یا رد نمود.
محاسبات پیشرفته، انواع مقیاس لگاریتمی و ریسکهای تخصصی
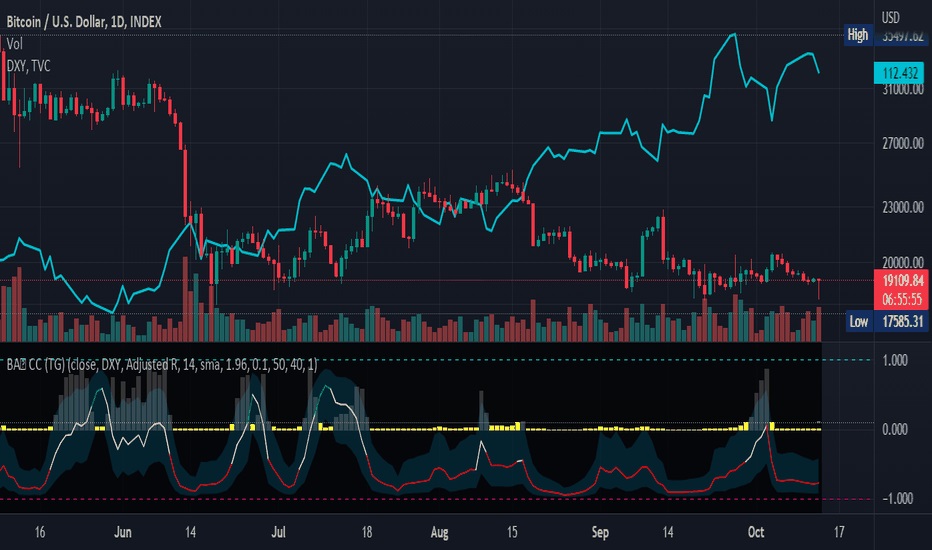
درک تفاوت بین لگاریتم طبیعی و لگاریتمهای دیگر و همچنین ترکیب Log Correlation با ابزارهای نوسانپذیری، برای تحلیل پیشرفته بسیار مهم است.
Log Correlation و رابطه با نوسانپذیری (Volatility)
نوسانپذیری (Volatility) دو دارایی یک عامل اصلی در تعیین ضریب همبستگی لگاریتمی (Log Correlation) است: تغییرات نوسان حکم میکند که در زمانهایی که نوسانپذیری یک دارایی به طور ناگهانی افزایش مییابد (مثلاً با اندیکاتور ATR)، حتی اگر بازدهی درصدی آن ثابت بماند، ممکن است Log Correlation آن با دارایی دیگر دچار نوسان و کاهش شود. از این رو، Log Correlation تنظیمشده با ریسک حکم میکند که تریدرهای پیشرفته، Log Correlation را در کنار نسبت شارپ (Sharpe Ratio) و سایر معیارهای تنظیمشده با ریسک استفاده کنند. هدف از این اصل اصلی در مدلهای تخصصی ریسک، یافتن داراییهایی است که نه تنها Log Correlation پایینی دارند، بلکه بازدهی مطلوبی نیز ایجاد میکنند.
استفاده از مقیاسهای لگاریتمی متفاوت و دوره زمانی
اگرچه لگاریتم طبیعی (ln) استاندارد است، اما در برخی مدلها و دورههای زمانی، تنظیم پارامتر دوره (N) برای ضریب همبستگی لگاریتمی (Log Correlation) حیاتی است: دوره زمانی (N) حکم میکند که Log Correlation باید برای دورههای متفاوت محاسبه شود؛ به طوری که Log Correlation ۲۰ دورهای (تقریباً یک ماهه) نشان میدهد که رابطه بازدهیها در کوتاهمدت چگونه است، در حالی که Log Correlation ۲۵۰ دورهای (تقریباً یک ساله) نشان میدهد که رابطه ساختاری بلندمدت چگونه است. همچنین، شناسایی تغییر رژیم حکم میکند که اگر Log Correlation کوتاهمدت به طور ناگهانی از Log Correlation بلندمدت واگرا شود، نشان میدهد که یک تغییر رژیم (Regime Change) در رابطه بین دو دارایی در حال وقوع است و این یک سیگنال اصلی برای بازنگری در رویکردهای تنوعبخشی است.
محدودیتها و رابطه غیرخطی بازدهی
همانند ضریب همبستگی سنتی، ضریب همبستگی لگاریتمی (Log Correlation) نیز تنها یک رابطه خطی را در بازدهیها اندازهگیری میکند؛ در حالی که در واقعیت، رابطه بازدهی داراییها اغلب غیرخطی است، به ویژه در دنبالههای شدید (Tail Dependencies) و نوسانات بحرانی. Log Correlation ممکن است در زمانهای آرام، رابطه را به خوبی اندازهگیری کند، اما در زمانهای بحران، رابطه واقعی (که اغلب به سرعت به سمت +۱ میرود) را دست کم بگیرد. از این رو، تریدرهای پیشرفته برای مدلسازی دقیقتر ریسک، از ابزارهای تخصصی مانند مدلهای کوپولا (Copula Models) استفاده میکنند که میتوانند روابط غیرخطی بازدهی را نیز اندازهگیری کنند.
مدیریت ریسک، روانشناسی بازار و اهمیت بنیادین Log Correlation
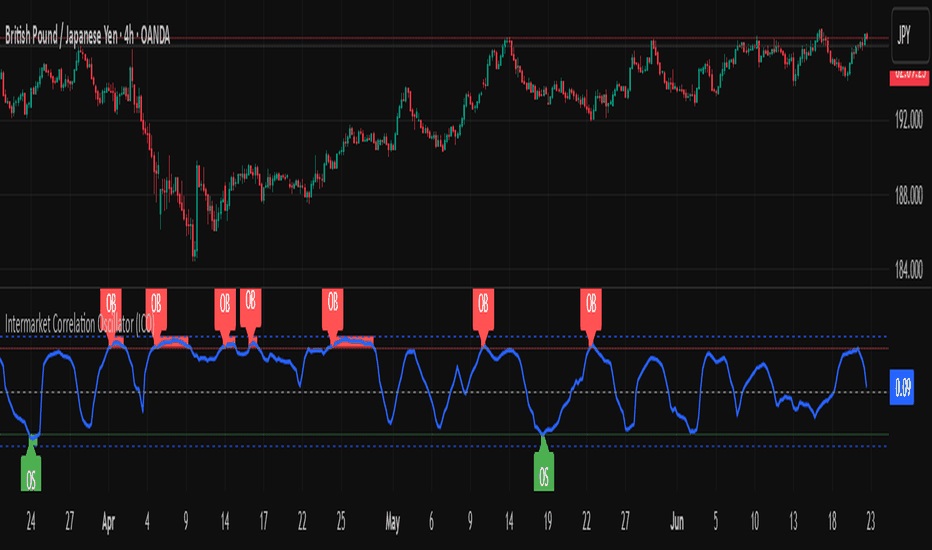
درک ضریب همبستگی لگاریتمی ابزاری بنیادین برای مقابله با سوگیریهای شناختی در مورد همبستگی است.
مدیریت ریسک و سنجش ریسک در برابر پاداش (Risk vs. Reward)
Log Correlation به تریدر کمک میکند تا ریسک واقعی را در مقایسه با پاداش معامله بسنجد.
ورود با همبستگی بالا ممنوع
اگر قصد خرید سهام X را دارید و Log Correlation آن با شاخص اصلی در حال حاضر به صورت غیرعادی به ۱+ نزدیک است، این بدان معناست که ریسک سیستماتیک شما در برابر بازدهی اضافی (Alpha) بسیار بالا است. Log Correlation در واقع به تریدر میگوید که به دلیل همبستگی بسیار بالا، هیچ ارزش افزودهای در خرید این سهام نسبت به خرید مستقیم شاخص اصلی وجود ندارد و بهتر است منتظر کاهش همبستگی بمانید.
Log Correlation به عنوان Stop-Loss متحرک
در استراتژیهای جفتی، حد ضرر معمولاً نه بر اساس قیمت، بلکه بر اساس بازگشت Log Correlation به حالت عادی تنظیم میشود. زمانی که Log Correlation از حالت واگرا، مجدداً به سطح بلندمدت و قوی خود بازمیگردد، سیگنال خروج صادر میشود.
روانشناسی بازار و توهم استقلال
ضریب همبستگی لگاریتمی (Log Correlation) یک یادآوری اصلی است که هیچ دارایی به تنهایی معامله نمیشود و همه چیز به هم مرتبط است: سوگیری تأیید حکم میکند که تریدرها اغلب به دنبال داراییهایی هستند که میخواهند بخرند و تمایل دارند همبستگی آن با سایر داراییهای پرتفوی خود را کمتر از حد واقعی فرض کنند. Log Correlation به عنوان یک معیار آماری عینی، به طور مداوم این توهم استقلال (Illusion of Independence) را به چالش میکشد.
نتیجهگیری
اندیکاتور ضریب همبستگی لگاریتمی (Log Correlation) یک ابزار اصلی، تخصصی و بسیار مهم در تحلیل مالی کمی و مدیریت ریسک پیشرفته است که با اعمال فرمول همبستگی پیرسون بر روی بازدهیهای لگاریتمی (Log Returns) داراییها، یک معیار بیطرفتر و دقیقتر از رابطه درصدی بین آنها فراهم میکند. این ابزار، با حذف اثر مقیاس قیمتی، یک سنجش عادلانهتر از وابستگی بازدهیهای پیوسته را فراهم میآورد. اهمیت اصلی Log Correlation در توانایی آن برای تنوعبخشی واقعی پرتفوی و کاهش نوسان (Volatility) با شناسایی داراییهایی است که بازدهیهای آنها مستقل یا معکوس یکدیگر عمل میکنند. استفاده مؤثر از Log Correlation مستلزم درک دقیق بازدهیهای لگاریتمی، مقایسه آن با Correlation سنتی برای شناسایی سوگیریها، و بهکارگیری روشهای آربیتراژ لگاریتمی بر اساس واگراییهای بازدهی است. در نهایت، تسلط بر Log Correlation به تریدر این امکان را میدهد که با اتخاذ یک رویکرد سیستماتیک و آماری، از تحلیل سطحی قیمتهای مطلق فراتر رفته و تصمیمات آگاهانهای در مورد ساختار ریسک کلان پرتفوی خود در فضای بازارهای مالی اتخاذ کند.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.