
نشانههای حباب قیمتی در تاریخچه بازار نقره
بررسی دورههای جهش شدید قیمت نقره نشان میدهد این بازار در برخی مقاطع وارد فاز حبابی شده است. شناخت این الگوها به سرمایهگذاران کمک میکند تصمیمهای دقیقتری بگیرند.
 نوشته شده توسط مهسا دامادی|
بررسی حبابهای قیمتی تاریخی در بازار نقره
در زمستان سال ۱۹۸۰ میلادی، قیمت هر انس نقره به رقم خیرهکننده ۵۰ دلار رسید، عددی که اگر با نرخ تورم امروز سنجیده شود، معادل بیش از ۱۶۰ دلار خواهد بود. این جهش ناگهانی که به نام بزرگترین تلاش برای تسخیر یک بازار در تاریخ شناخته میشود، نه نتیجه یک رشد اقتصادی طبیعی، بلکه حاصل نقشه جسورانه دو برادر میلیاردر بود که قصد داشتند کنترل عرضه جهانی نقره را در دست بگیرند. بازار نقره همواره به عنوان برادر کوچکتر و متلاطمتر طلا شناخته شده است؛ بازاری که به دلیل اندازه کوچکتر و ماهیت دوگانه صنعتی و سرمایهای، پتانسیل بالایی برای ایجاد حبابهای قیمتی (Price Bubbles) دارد. درک تاریخچه این تلاطمها برای هر سرمایهگذاری که قصد ورود به این حوزه را دارد دارای اهمیت است، چرا که تاریخ در بازارهای مالی با دقت عجیبی تکرار میشود. از ماجرای برادران هانت (Hunt Brothers) در دهه هفتاد میلادی تا جهشهای ناشی از بحران مالی ۲۰۱۱ و حتی جنبشهای اینترنتی اخیر، همگی درسهای بزرگی درباره روانشناسی تودهها و محدودیتهای نظارتی بازار دارند. تحلیل این حبابها نشان میدهد که نقره بر خلاف طلا، رفتاری تهاجمیتر دارد و شناخت الگوهای گذشته میتواند دیدگاهی روشن برای پیشبینی رفتارهای آینده این فلز درخشان به ما ارائه دهد.
ماجرای برادران هانت و حباب بزرگ سال ۱۹۸۰
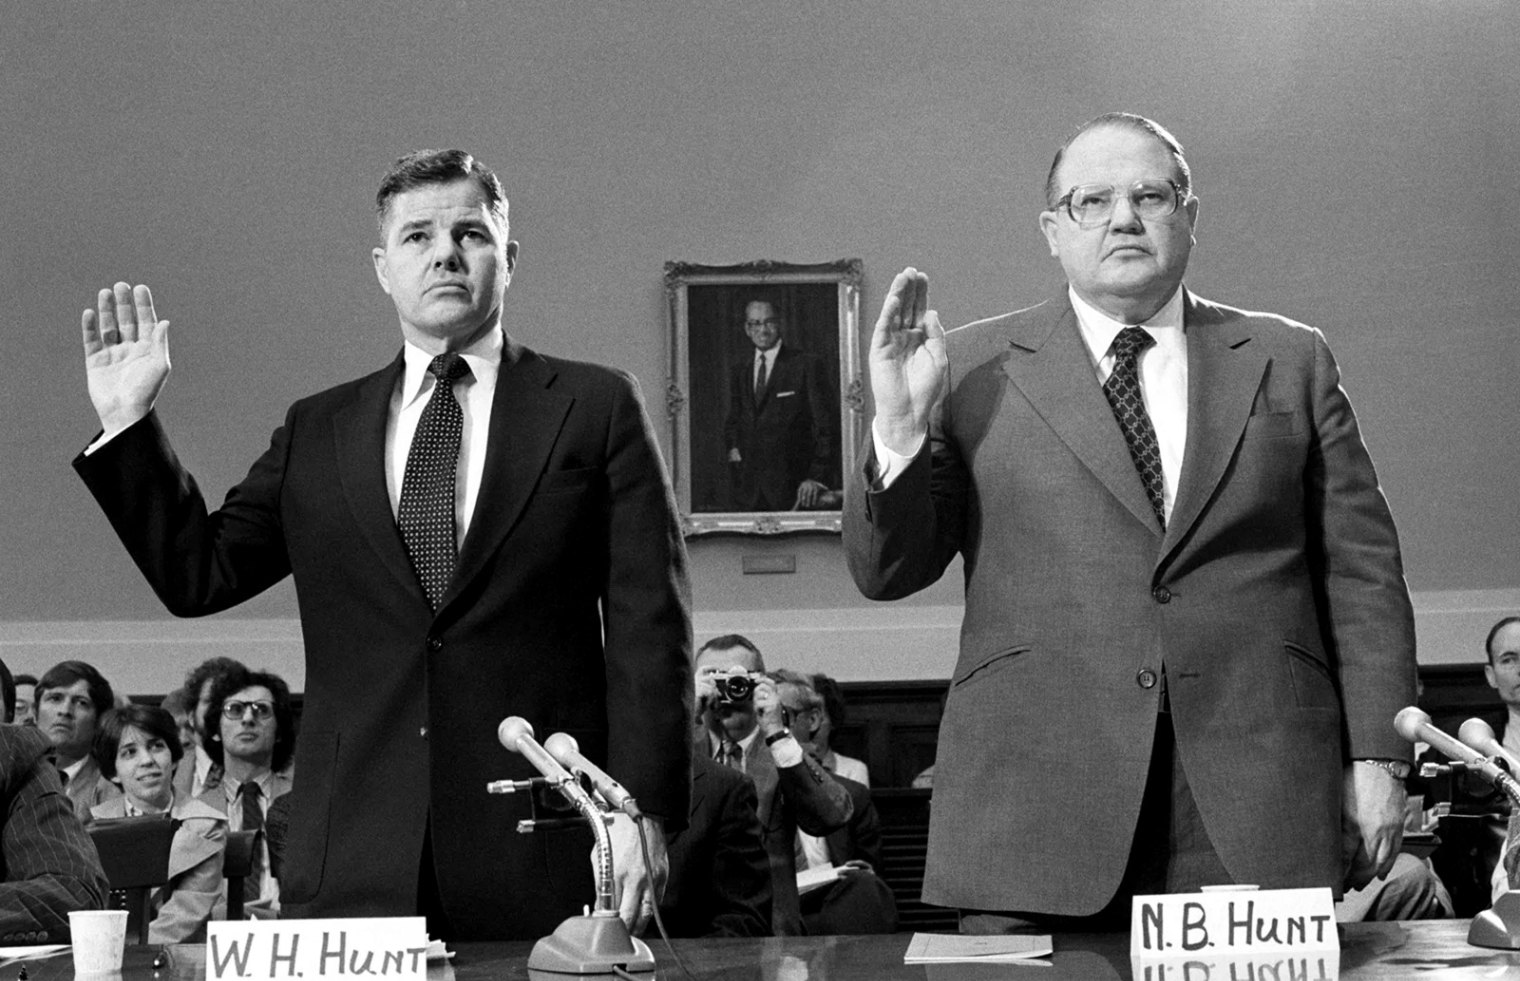
داستان برادران هانت، یعنی نلسون بانکر هانت (Nelson Bunker Hunt) و ویلیام هربرت هانت (William Herbert Hunt)، بدون شک جذابترین و در عین حال آموزندهترین فصل در تاریخ بازار نقره است. این دو برادر که از ثروتمندترین مردان جهان در آن زمان بودند، با این باور که ارزهای کاغذی به دلیل تورم جهانی در حال فروپاشی هستند، تصمیم گرفتند ثروت خود را به داراییهای فیزیکی تبدیل کنند. آنها به جای خرید تدریجی، شروع به خرید عظیم قراردادهای آتی (Futures Contracts) کردند و به جای نقد کردن سود خود در سررسید، تقاضای تحویل فیزیکی نقره را داشتند. این اقدام باعث شد تا ذخایر انبارهای بورس کالای شیکاگو و نیویورک به سرعت تخلیه شود و قیمتی که در سال ۱۹۷۳ حدود ۲ دلار بود، در اوایل سال ۱۹۸۰ به مرز ۵۰ دلار برسد. این افزایش ۲۵ برابری قیمت، شوک عظیمی به صنایع مصرفکننده نقره، از جمله صنعت عکاسی و جواهرسازی وارد کرد و باعث شد حتی شرکت مشهور تیفانی (Tiffany & Co) با انتشار تبلیغاتی در روزنامهها، برادران هانت را به دلیل دستکاری در بازار محکوم کند.
استراتژی تسخیر بازار و نقش اهرمهای مالی
برادران هانت تنها از ثروت شخصی خود استفاده نکردند، بلکه با استفاده از مکانیسمهای اهرمی (Leverage) در بازار بورس کالا، موقعیتهای خرید خود را چندین برابر کردند. آنها با همکاری برخی از سرمایهگذاران ثروتمند سعودی، توانستند مالکیت بیش از ۱۰۰ میلیون انس نقره فیزیکی و مقادیر بیشتری در قالب قراردادهای کاغذی را به دست آورند. این حجم از تملک به قدری بزرگ بود که عملاً عرضه نقره برای سایر بازیگران بازار نایاب شد. در آن زمان، هر بار که قیمت نقره بالا میرفت، ارزش سبد دارایی آنها افزایش یافته و آنها از این سود برای خرید قراردادهای بیشتر استفاده میکردند. این چرخه خودتقویتکننده، حباب قیمتی را به شکلی ناپایدار بزرگ کرد و باعث شد تا بازار از تعادل منطقی خود خارج شود. این استراتژی اگرچه در ابتدا نبوغآمیز به نظر میرسید، اما یک ریسک سیستمی بزرگ را به کل ساختار مالی ایالات متحده تحمیل کرد که در نهایت منجر به دخالت نهادهای نظارتی شد.
مداخله رگولاتورها و واقعه پنجشنبه نقرهای
با نزدیک شدن بازار به نقطه انفجار، بورس کالای نیویورک (COMEX) و بورس کالای شیکاگو (CBOT) قوانینی را وضع کردند که مستقیماً برادران هانت را هدف قرار میداد. یکی از مهمترین این قوانین، «قانون ۷ نقره» (Silver Rule 7) بود که خرید جدید را ممنوع کرده و معاملهگران را مجبور میکرد فقط موقعیتهای قبلی خود را بفروشند. همچنین، مارجین یا وجه تضمین (Margin Call) به شدت افزایش یافت. از آنجایی که هانتها بخش بزرگی از خریدهای خود را با وام انجام داده بودند، با کاهش ناگهانی قیمت، قادر به تأمین وجه نقد درخواستی نبودند. در تاریخ ۲۷ مارس ۱۹۸۰، که به پنجشنبه نقرهای (Silver Thursday) معروف شد، وحشت بزرگی بازار را فرا گرفت و قیمت نقره با سقوطی آزاد از حدود ۵۰ دلار به کمتر از ۱۱ دلار رسید. این فروپاشی نه تنها ثروت برادران هانت را به شدت کاهش داد، بلکه باعث ورشکستگی چندین شرکت کارگزاری بزرگ شد و نزدیک بود کل سیستم بانکی والاستریت را با خود غرق کند.
جهش قیمتی سال ۲۰۱۱ و بحران سقف بدهی آمریکا
سه دهه پس از ماجرای هانتها، بازار نقره بار دیگر شاهد یک صعود دراماتیک بود که ریشه در بحرانهای اقتصادی پس از سال ۲۰۰۸ داشت. در این دوره، سیاستهای تسهیل کمی (Quantitative Easing) توسط بانک مرکزی آمریکا (Federal Reserve) و نگرانی از کاهش ارزش دلار، سرمایهگذاران را به سمت پناهگاههای امن از جمله طلا و نقره سوق داد. در آوریل ۲۰۱۱، قیمت نقره بار دیگر به نزدیکی مرز ۵۰ دلار (دقیقاً ۴۹.۵۱ دلار) رسید. تفاوت این حباب با دوره قبلی در این بود که این بار عامل اصلی، نه دو فرد خاص، بلکه یک هراس عمومی از تورم و بیثباتی مالی جهانی بود. تقاضا برای صندوقهای قابل معامله نقره (Silver ETFs) مانند (iShares Silver Trust) به شدت افزایش یافت و سرمایهگذاران خرد از سراسر جهان وارد این بازار شدند تا از قافله سودهای کلان عقب نمانند.
تأثیر تقاضای صنعتی و تحول انرژیهای پاک
علاوه بر جنبههای روانی و پولی، در سال ۲۰۱۱ بحثهای جدی درباره محدودیت عرضه نقره برای مصارف صنعتی مطرح شد. نقره به دلیل رسانایی الکتریکی فوقالعاده، جزء جداییناپذیر پنلهای خورشیدی و تجهیزات الکترونیکی پیشرفته است. در آن مقطع، بسیاری از تحلیلگران پیشبینی میکردند که با رشد صنعت انرژیهای تجدیدپذیر، تقاضای صنعتی بر عرضه معادن پیشی خواهد گرفت. این خوشبینی افراطی باعث شد تا قیمتها به شکلی حبابگونه رشد کنند. با این حال، همانند حبابهای قبلی، وقتی قیمت به سطوح غیرمنطقی رسید، تقاضا کاهش یافت و جایگزینهای ارزانتر در صنایع معرفی شدند. همچنین، با تثبیت نسبی اوضاع اقتصادی در آمریکا و تقویت دوباره دلار، انگیزه برای نگهداری نقره به عنوان دارایی امن کاهش یافت و قیمت در عرض چند ماه بیش از ۳۰ درصد سقوط کرد که نشاندهنده ماهیت ناپایدار جهشهای ناشی از هیجان بود.
مقایسه نسبت طلا به نقره در اوج حباب ۲۰۱۱
یکی از شاخصهای مهم برای تشخیص حباب در این دوره، نسبت قیمت طلا به نقره (Gold-to-Silver Ratio) بود. در حالت عادی و تاریخی، این نسبت معمولاً حدود ۶۰ به ۱ است، یعنی با قیمت یک انس طلا میتوان ۶۰ انس نقره خرید. اما در اوج حباب سال ۲۰۱۱، این نسبت به حدود ۳۰ به ۱ رسید که نشان میداد نقره نسبت به طلا به شدت گران شده است. تحلیلگران باتجربه با مشاهده این انحراف بزرگ، هشدار دادند که نقره وارد فاز اشباع خرید شده است. نوسانات در این دوره به قدری شدید بود که بورسهای کالا چندین بار متوالی وجه تضمین معاملات نقره را افزایش دادند تا از ورود سفتهبازان جلوگیری کنند. این اقدامات انقباضی در نهایت باعث خروج نقدینگی از بازار و ترکیدن حباب شد و ثابت کرد که حتی در حضور تقاضای واقعی صنعتی، قیمتها نمیتوانند برای مدت طولانی از واقعیتهای پولی فاصله بگیرند.
نوسانات ناشی از جنبشهای اجتماعی و پدیده سیلور اسکوئیز
در سال ۲۰۲۱ میلادی، جهان شاهد نوع جدیدی از تلاش برای ایجاد جهش قیمتی در بازار نقره بود که این بار از تالارهای گفتگو در شبکه اجتماعی ردیت (Reddit) سرچشمه میگرفت. پس از ماجرای سهام گیماستاپ (GameStop)، گروهی از معاملهگران خرد در انجمنی به نام (r/WallStreetSilver) تلاش کردند تا با ایجاد یک فشار خرید (Short Squeeze)، قیمت نقره را به شدت بالا ببرند. هدف آنها این بود که بانکهای بزرگ جهانی که به زعم آنها قیمت نقره را به طور مصنوعی پایین نگه داشته بودند، مجبور به بستن موقعیتهای فروش خود کنند. این جنبش که به سیلور اسکوئیز (SilverSqueeze) معروف شد، باعث شد تا قیمت نقره در عرض چند روز به بالای ۳۰ دلار برسد و تقاضا برای سکه و شمش فیزیکی در فروشگاههای آنلاین سراسر جهان با اختلال روبرو شود. این واقعه نشان داد که در عصر دیجیتال، قدرت تودههای هماهنگ میتواند حتی بازارهای بزرگی مانند فلزات گرانبها را تحت تأثیر قرار دهد.
تقابل سرمایهگذاران خرد و نهادهای مالی بزرگ
پدیده سیلور اسکوئیز یک نبرد نمادین بین مردم عادی و وال استریت بود. معاملهگران ردیت معتقد بودند که عرضه فیزیکی نقره بسیار کمتر از آن چیزی است که در بازارهای کاغذی معامله میشود. آنها با تشویق یکدیگر به خرید نقره فیزیکی و خارج کردن آن از سیستم بانکی، قصد داشتند یک بحران عرضه واقعی ایجاد کنند. اگرچه این حرکت باعث شد قیمت نقره به بالاترین سطح در هشت سال اخیر برسد، اما نقدینگی عظیم بانکهایی مانند جیپی مورگان (JPMorgan Chase & Co) و توانایی آنها در مدیریت ریسک، مانع از فروپاشی مشابه سال ۱۹۸۰ شد. با این حال، این واقعه باعث شد تا آگاهی عمومی درباره دستکاریهای احتمالی در قیمت فلزات گرانبها افزایش یابد و بازار نقره را به یکی از محبوبترین گزینهها برای سرمایهگذاران ضدسیستم تبدیل کند.
درسهای روانشناسی بازار از جهشهای سال ۲۰۲۱
مهمترین درسی که از وقایع اخیر گرفته شد، تأثیر غیرقابل انکار شبکههای اجتماعی بر بازارهای مالی است. حبابها دیگر لزوماً به ماهها زمان برای شکلگیری نیاز ندارند؛ بلکه میتوانند در عرض چند روز و از طریق ترندهای توییتر و ردیت ایجاد شوند. اما در عین حال، این وقایع نشان داد که نقره به دلیل نقدینگی بالا و حضور بازیگران بینالمللی، به راحتی تسلیم فشارهای خرید مقطعی نمیشود. بسیاری از سرمایهگذارانی که در قیمتهای بالای ۲۸ و ۲۹ دلار وارد بازار شدند، با فروکش کردن هیجان، شاهد کاهش ارزش دارایی خود بودند. این موضوع بار دیگر بر این اصل تأکید کرد که در زمان جهشهای شدید قیمتی، ریسک ورود بسیار بالاتر از سود احتمالی است و ترس از عقب ماندن (FOMO) معمولاً بدترین مشاور برای اتخاذ تصمیمات مالی است.
ویژگیهای مشترک حبابهای قیمتی در بازار نقره
با بررسی تمامی حبابهای تاریخی نقره، میتوان به چند الگوی تکرارشونده دست یافت که برای پیشبینی بحرانهای آینده کاربرد دارند. اولین ویژگی، سرعت بسیار بالای رشد قیمت در مراحل پایانی حباب است. در تمامی این موارد، قیمت در فاز نهایی خود رشدی عمودی پیدا میکند که هیچ توجیه فاندامنتالی برای آن وجود ندارد. دومین ویژگی، حضور پررنگ سفتهبازان (Speculators) و سرمایهگذاران غیرحرفهای است که تنها به دلیل افزایش قیمتهای قبلی وارد بازار میشوند. سومین عامل، افزایش شدید وجه تضمین توسط بورسها است که معمولاً به عنوان تیر خلاص بر پیکر حباب عمل میکند. نقره به دلیل مارکت کپ (Market Cap) پایینتر نسبت به طلا، به سرعت تحت تأثیر نقدینگیهای جدید قرار میگیرد و به همین دلیل است که حبابهای آن معمولاً بزرگتر و انفجاریتر از سایر فلزات گرانبها شکل میگیرند.
نقش رسانهها در بزرگنمایی جهشهای قیمتی
رسانههای جمعی در تمام حبابهای تاریخی، نقش کاتالیزور را ایفا کردهاند. وقتی قیمت نقره شروع به حرکت میکند، تیترهای خبری با کلماتی مانند «نفت جدید» یا «فرصت قرن» پر میشوند. این پوشش خبری باعث میشود تا افرادی که هیچ دانشی از تحلیل تکنیکال یا بنیادی ندارند، سرمایههای زندگی خود را وارد بازاری کنند که در آستانه ترکیدن است. در ماجرای هانتها، مجلات اقتصادی با چاپ تصاویر آنها به عنوان نوابغ مالی، به این تب دامن زدند. در سال ۲۰۱۱ نیز، شبکه خبری سیانبیسی (CNBC) به طور مداوم از هدفهای قیمتی ۱۰۰ دلاری برای نقره صحبت میکرد. آگاهی از این موضوع که رسانهها معمولاً در انتهای روند وارد میشوند، میتواند به سرمایهگذار کمک کند تا در تلههای تبلیغاتی گرفتار نشود و زمانی که همه در حال خرید هستند، او با احتیاط بیشتری عمل کند.
تفاوت نوسانات طبیعی با حبابهای ساختگی
باید بین رشد قیمت ناشی از کمبود عرضه واقعی (مثلاً به دلیل اعتصاب در معادن مکزیک یا پرو) و حبابهای ناشی از دستکاری مالی تمایز قائل شد. رشد قیمتی که بر پایه تقاضای واقعی باشد، معمولاً پلهپله و با اصلاحهای قیمتی منطقی همراه است. اما حبابهای ساختگی، فاقد هرگونه اصلاح قیمت در مسیر صعودی هستند و ساختاری شبیه به کوهستان دارند که یک سمت آن صعود تند و سمت دیگر سقوطی مرگبار است. در بازارهایی مانند نقره که بخش بزرگی از معاملات آن به صورت کاغذی انجام میشود، قیمت میتواند برای مدتی از عرضه و تقاضای فیزیکی فاصله بگیرد، اما در نهایت، قیمت فیزیکی است که جهت بازار را تعیین میکند. بررسی دقیق موجودی انبارهای بورس و نرخ استخراج سالانه، بهترین ابزار برای تشخیص واقعی بودن یک جهش قیمتی است.
نحوه شناسایی و محافظت از سرمایه در برابر حبابها
برای یک سرمایهگذار، تشخیص حباب در لحظه وقوع بسیار دشوار است، زیرا فضای کلی بازار پر از خوشبینی کاذب است. با این حال، برخی ابزارهای تحلیلی میتوانند به عنوان سیستم هشدار عمل کنند. یکی از این ابزارها، تحلیل انحراف از میانگینهای متحرک بلندمدت (Moving Averages) است. وقتی قیمت نقره بیش از ۳۰ یا ۴۰ درصد از میانگین ۲۰۰ روزه خود فاصله میگیرد، احتمال وقوع یک اصلاح شدید بسیار بالا میرود. همچنین، پیگیری وضعیت (تعهدات معاملهگران) (Commitment of Traders - COT) میتواند نشان دهد که آیا بانکهای بزرگ در حال افزایش موقعیتهای فروش خود در برابر خریداران خرد هستند؟ معمولاً زمانی که بانکهای بزرگ شروع به فروش سنگین میکنند، حباب در آستانه ترکیدن است و سرمایهگذاران خرد آخرین کسانی هستند که از این تغییر جهت باخبر میشوند.
اهمیت استفاده از حد ضرر در بازارهای متلاطم
در بازاری مانند نقره که پتانسیل ریزشهای ۴۰ درصدی در یک روز را دارد، استفاده از حد ضرر (Stop Loss) یک ضرورت اخلاقی برای حفظ سرمایه است. بسیاری از سرمایهگذاران در سال ۱۹۸۰ یا ۲۰۱۱، به امید بازگشت قیمت، دارایی خود را حفظ کردند و در نهایت شاهد نابودی کامل ثروت خود بودند. در زمان حباب، منطق بازار از کار میافتد و قیمت میتواند تا سطوحی پایین برود که هیچکس تصور نمیکند. داشتن یک برنامه خروج دقیق و پایبندی به آن، تنها راهی است که میتواند شما را از پیامدهای مخرب ترکیدن حباب مصون بدارد. به یاد داشته باشید که در بازارهای مالی، نقد ماندن نیز خود یک نوع موقعیت معاملاتی است و همیشه فرصتهای بهتری برای ورود دوباره در قیمتهای منطقی وجود خواهد داشت.
استراتژی میانگین کم کردن هزینه در مقابل خرید هیجانی
به جای خرید یکباره در اوج قیمت، استراتژی میانگین هزینه دلاری (Dollar Cost Averaging - DCA) بهترین راه برای سرمایهگذاری در نقره است. با این روش، شما در قیمتهای مختلف خرید میکنید و تأثیر نوسانات شدید و حبابهای مقطعی بر کل سبد دارایی شما تعدیل میشود. اگر نقره وارد یک فاز حبابگونه شود، خرید بخشبندی شده به شما اجازه میدهد تا در صورت ریزش بازار، نقدینگی کافی برای خرید در قیمتهای پایینتر را داشته باشید. این رویکرد انضباط مالی را جایگزین هیجانات زودگذر میکند و اجازه میدهد تا از پتانسیل رشد بلندمدت نقره به عنوان یک فلز استراتژیک بهرهمند شوید بدون آنکه قربانی تلاطمهای کوتاهمدت و حبابهای تاریخی شوید که بارها و بارها تکرار شدهاند.
نتیجهگیری
بررسی حبابهای قیمتی تاریخی در بازار نقره نشان میدهد که این فلز درخشان، در کنار پتانسیلهای عظیم سودآوری، یکی از خطرناکترین داراییها برای سرمایهگذاران ناآگاه است. از جاهطلبیهای برادران هانت تا هیجانات دیجیتالی معاملهگران ردیت، همگی ثابت میکنند که نقره به دلیل اندازه کوچک بازارش، مستعد دستکاری و نوسانات غیرمنطقی است. با این حال، این حبابها همیشه یک ویژگی مشترک دارند، آنها ریشه در طمع و نادیده گرفتن واقعیتهای اقتصادی دارند. سرمایهگذاری موفق در نقره نیازمند ترکیبی از صبر، دانش تاریخی و مدیریت ریسک دقیق است. آینده نقره با توجه به نقش مهم آن در تکنولوژیهای سبز ممکن است درخشان باشد، اما مسیر رسیدن به آن قیمتها قطعاً با نوسانات و حبابهای جدیدی همراه خواهد بود. یادگیری از پنجشنبه نقرهای سال ۱۹۸۰ و سقوط سال ۲۰۱۱، بهترین واکسن برای محافظت از داراییها در برابر تبهای قیمتی آینده است. در نهایت، برنده واقعی در بازار نقره کسی نیست که در اوج حباب میخرد، بلکه کسی است که با درک چرخههای تاریخی، ارزش واقعی را از هیجان کاذب تشخیص داده و با انضباطی پولادین در این بازار پرنوسان گام برمیدارد.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.