
ترازنامه و سنجش سلامت مالی شرکتها
ترازنامه به عنوان شناسنامه مالی شرکتها با ترسیم تصویری دقیق از داراییها و تعهدات واقعی، ابزاری مهم برای شناسایی فرصتهای ارزشمند و تضمین امنیت سرمایه در بازارهای مالی فراهم میآورد.
 نوشته شده توسط مهسا دامادی|
ترازنامه در سرمایهگذاری چیست؟
آیا تا به حال فکر کردهاید که چرا سرمایهگذاران بزرگی همچون وارن بافت (Warren Buffett) ساعتها وقت خود را صرف مطالعه گزارشهای خشک و بیروح مالی میکنند؟ پاسخ در یک سند خاص نهفته است که به آن صورت وضعیت مالی یا ترازنامه میگویند. طبق آمارهای منتشر شده توسط نهادهای ناظر بازار سرمایه، بیش از هفتاد درصد از تصمیمات نادرست سرمایهگذاران خرد ناشی از عدم درک صحیح ترازنامه و تمرکز صرف بر نمودارهای قیمتی است. ترازنامه در حقیقت مانند یک عکس فوری از وضعیت مالی یک شرکت در یک لحظه خاص عمل میکند؛ عکسی که نشان میدهد شرکت چه چیزهایی دارد، چه مبالغی را به دیگران بدهکار است و در نهایت سهم خالص سهامداران از این داراییها چقدر است. اگر بخواهیم دقیقتر نگاه کنیم، ترازنامه تکیهگاه اصلی تحلیل بنیادی (Fundamental Analysis) است و بدون درک آن، ورود به بازار سهام چیزی فراتر از یک معامله پرریسک نخواهد بود. درک مفهوم ترازنامه برای هر کسی که به دنبال ساخت ثروت پایدار است، یک ضرورت به شمار میرود. این سند مالی بر پایه یک معادله ساده اما بسیار عمیق بنا شده است، داراییها با مجموع بدهیها و حقوق صاحبان سهام برابر است. این تساوی که به معادله حسابداری مشهور است، نشان میدهد که تمام داراییهای یک شرکت یا از طریق ایجاد بدهی (وام و اعتبار) تامین شدهاند و یا توسط سرمایه شخصی صاحبان آن به دست آمدهاند. در دنیای پیچیده امروز که شرکتها از ساختارهای مالی تو در تو استفاده میکنند، ترازنامه به شما اجازه میدهد تا نقاب از چهره واقعی سودآوری شرکتها بردارید و متوجه شوید که آیا سودی که شرکت گزارش کرده، ریشه در داراییهای واقعی دارد یا تنها یک ترفند حسابداری برای جلب نظر توده مردم است. ترازنامه به سرمایهگذار میگوید که شرکت با چه سرعتی میتواند بدهیهای کوتاه مدت خود را پرداخت کند و آیا در صورت بروز یک بحران اقتصادی، توانایی بقا در بازار را دارد؟ بسیاری از شرکتهای بزرگ در طول تاریخ، با وجود داشتن سودهای دفتری بالا، تنها به دلیل مدیریت ضعیف ترازنامه و کمبود نقدینگی (Liquidity) با ورشکستگی روبرو شدهاند. بنابراین، ترازنامه صرفاً لیستی از اعداد نیست؛ بلکه داستانی است از گذشته، حال و آینده یک کسبوکار که اگر زبان آن را بلد باشید، میتوانید از میان هزاران سهم، آنهایی را که دارای ارزش ذاتی واقعی هستند، شناسایی کنید. در این مطلب جامع، ما لایه به لایه این سند را کالبدشکافی میکنیم تا به درک عمیقی از سلامت مالی شرکتها دست یابید. علاوه بر این، ترازنامه ابزاری برای سنجش کیفیت مدیریت شرکت است. وقتی شما تغییرات اقلام ترازنامه را در طول زمان بررسی میکنید، متوجه میشوید که مدیران شرکت چگونه منابع مالی را تخصیص دادهاند. آیا آنها در حال انباشت موجودی کالا هستند که به فروش نمیرود؟ آیا حسابهای دریافتنی آنها بیش از حد رشد کرده که نشاندهنده ناتوانی در وصول مطالبات است؟ یا اینکه شرکت با هوشمندی در حال نوسازی تجهیزات و داراییهای مولد خود است؟ پاسخ به این سوالات تنها با تحلیل دقیق ترازنامه میسر است. در ادامه این مطلب، تمامی جزئیات و ریزهکاریهای این صورت مالی را از منظر یک سرمایهگذار حرفهای بررسی خواهیم کرد.
اجزای اصلی تشکیلدهنده ترازنامه در تحلیل سرمایهگذاری
هر ترازنامه از سه بخش اصلی تشکیل شده است که هر کدام از آنها پنجرهای به سوی بخشی از واقعیت شرکت باز میکنند. این سه بخش شامل داراییها (Assets)، بدهیها (Liabilities) و حقوق صاحبان سهام (Equity) هستند. برای یک سرمایهگذار، درک نحوه طبقهبندی این اقلام از اهمیت بالایی برخوردار است، زیرا ترتیب قرارگیری آنها بر اساس نقدشوندگی است. یعنی داراییهایی که سریعتر به پول نقد تبدیل میشوند، در صدر لیست قرار میگیرند. این نظم و ترتیب به تحلیلگران کمک میکند تا در کوتاهترین زمان ممکن، ریسک نقدینگی شرکت را ارزیابی کنند و بدانند که در ساختار سرمایه شرکت، چه وزنی به منابع داخلی و چه وزنی به منابع خارجی داده شده است.
داراییها؛ موتور مولد ثروت در ترازنامه
داراییها در ترازنامه به دو دسته اصلی جاری و غیرجاری تقسیم میشوند. داراییهای جاری شامل مواردی مثل وجه نقد، سرمایهگذاریهای کوتاهمدت، حسابهای دریافتنی و موجودی کالا هستند که انتظار میرود طی یک سال مالی به نقد تبدیل شوند. از سوی دیگر، داراییهای غیرجاری شامل املاک، مستغلات، ماشینآلات و داراییهای نامشهود مثل برند و حق امتیاز هستند که برای بلندمدت در خدمت شرکت میباشند. یک سرمایهگذار هوشمند به دنبال شرکتهایی است که داراییهای مولد آنها سهم بزرگی از ترازنامه را تشکیل دهد. رشد مداوم داراییهای غیرجاری معمولاً نشاندهنده طرحهای توسعهای شرکت است که میتواند در آینده منجر به افزایش تولید و در نهایت رشد سودآوری شود.
بدهیها؛ تعهداتی که باید مدیریت شوند
بدهیها نشاندهنده ادعای طلبکاران نسبت به داراییهای شرکت هستند و مانند داراییها، به دو گروه جاری و بلندمدت تقسیم میشوند. بدهیهای جاری تعهداتی هستند که سررسید آنها کمتر از یک سال است و شامل مواردی مانند حسابهای پرداختنی به تأمینکنندگان یا اقساط کوتاهمدت وامها میشوند. بدهیهای بلندمدت نیز شامل اوراق قرضه منتشر شده یا وامهای بانکی با بازپرداخت چندساله میباشند. وجود بدهی به خودی خود بد نیست و میتواند به عنوان یک اهرم مالی (Financial Leverage) برای رشد سریعتر عمل کند، اما زمانی که نسبت بدهیها به داراییها از حد مجاز فراتر رود، ریسک ورشکستگی به شدت افزایش مییابد. در تحلیل ترازنامه، همواره باید به دنبال تعادل میان بدهی و توان بازپرداخت شرکت بود.
حقوق صاحبان سهام؛ خالص ارزش برای سرمایهگذاران
حقوق صاحبان سهام که گاهی اوقات ارزش دفتری (Book Value) نیز نامیده میشود، باقیمانده داراییهای شرکت پس از کسر تمامی بدهیها است. این بخش شامل سرمایه ثبت شده، سود انباشته و اندوختهها میباشد. سود انباشته یکی از مهمترین بخشها برای سرمایهگذاران بلندمدت است، زیرا نشان میدهد شرکت چه مقداری از درآمدهای خود را به جای توزیع بین سهامداران، مجدداً در داخل کسبوکار سرمایهگذاری کرده است. شرکتی که سود انباشته رو به رشدی دارد، معمولاً از ثبات مالی خوبی برخوردار است و نیاز کمتری به استقراض خارجی برای پروژههای جدید خود دارد. این بخش در واقع نشاندهنده ثروت واقعی است که متعلق به شما به عنوان مالک بخشی از سهام شرکت میباشد.
اهمیت ترازنامه در ارزیابی سلامت مالی و قدرت ریسک
ترازنامه فراتر از یک گزارش ساده، ابزاری برای سنجش توان رقابتی شرکت در صنعت مربوطه است. وقتی شما ترازنامه شرکتهای رقیب را در کنار هم قرار میدهید، متوجه میشوید که کدام یک از مدیریت منابع بهتری برخوردار است. سلامت مالی یک شرکت تنها با داشتن داراییهای زیاد تضمین نمیشود، بلکه کیفیت این داراییها و نحوه تامین مالی آنهاست که تعیینکننده است. برای مثال، اگر شرکتی بخش بزرگی از داراییهای خود را به صورت موجودی کالای قدیمی نگه داشته باشد، این دارایی در ترازنامه ثبت میشود اما در واقعیت فاقد ارزش عملیاتی بالاست. سرمایهگذاران حرفهای از ترازنامه برای شناسایی این نوع تلههای نقدینگی استفاده میکنند.
نسبتهای نقدینگی؛ سنجش توان بقای کوتاه مدت
یکی از کاربردهای اصلی ترازنامه، استخراج نسبتهای نقدینگی مانند نسبت جاری (Current Ratio) و نسبت آنی (Quick Ratio) است. این نسبتها به ما میگویند که آیا داراییهای نقد شرکت برای پوشش بدهیهای فوری کافی هستند؟ اگر نسبت جاری یک شرکت کمتر از یک باشد، زنگ خطر به صدا در میآید، زیرا نشان میدهد شرکت برای پرداخت بدهیهای خود ممکن است مجبور به فروش داراییهای ثابت یا گرفتن وامهای گرانقیمت شود. در تحلیل ترازنامه، بررسی این نسبتها به ویژه در دوران رکود اقتصادی بسیار اهمیت دارد، چرا که در چنین دورههایی، نقدینگی به پادشاه بلامنازع بازار تبدیل میشود و شرکتهای کمنقدینه اولین قربانیان خواهند بود.
ساختار سرمایه و تحلیل اهرم مالی
ترازنامه به دقت نشان میدهد که شرکت چگونه بودجه خود را تامین کرده است. نسبت بدهی به حقوق صاحبان سهام (Debt-to-Equity Ratio) یکی از شاخصهای کلیدی است که ریسک ساختاری شرکت را برملا میکند. شرکتهایی که به شدت به وامهای بانکی وابسته هستند، در زمان افزایش نرخ بهره با فشار سنگینی روبرو میشوند که سود خالص آنها را از بین میبرد. در مقابل، شرکتهایی که بخش عمده فعالیت خود را از طریق حقوق صاحبان سهام تامین مالی میکنند، از پایداری بیشتری برخوردارند اما ممکن است نرخ رشد کمتری نسبت به شرکتهای اهرمی داشته باشند. یافتن نقطه بهینه در ساختار سرمایه، هنری است که یک تحلیلگر با مطالعه ترازنامه به آن دست مییابد.
ارزیابی بازده داراییها و کارایی مدیریت
با ترکیب دادههای ترازنامه و صورت سود و زیان، میتوان به نسبتهای بازدهی رسید. نسبت بازده داراییها (ROA) نشان میدهد که مدیریت با هر ریال از داراییهایی که در اختیار داشته، چقدر سود خلق کرده است. ترازنامه در اینجا نقش تعیینکننده مخرج کسر را بازی میکند. اگر داراییهای شرکت رشد کرده باشد اما سودآوری به همان نسبت افزایش نیافته باشد، نشاندهنده عدم کارایی مدیریت در استفاده از منابع است. سرمایهگذاران با مقایسه ترازنامه دورههای مختلف، متوجه میشوند که آیا سرمایهگذاریهای جدید شرکت به بار نشسته است یا اینکه منابع مالی در پروژههای فاقد توجیه اقتصادی تلف شدهاند.
تفاوت ارزش دفتری و ارزش بازار در تحلیل ترازنامه
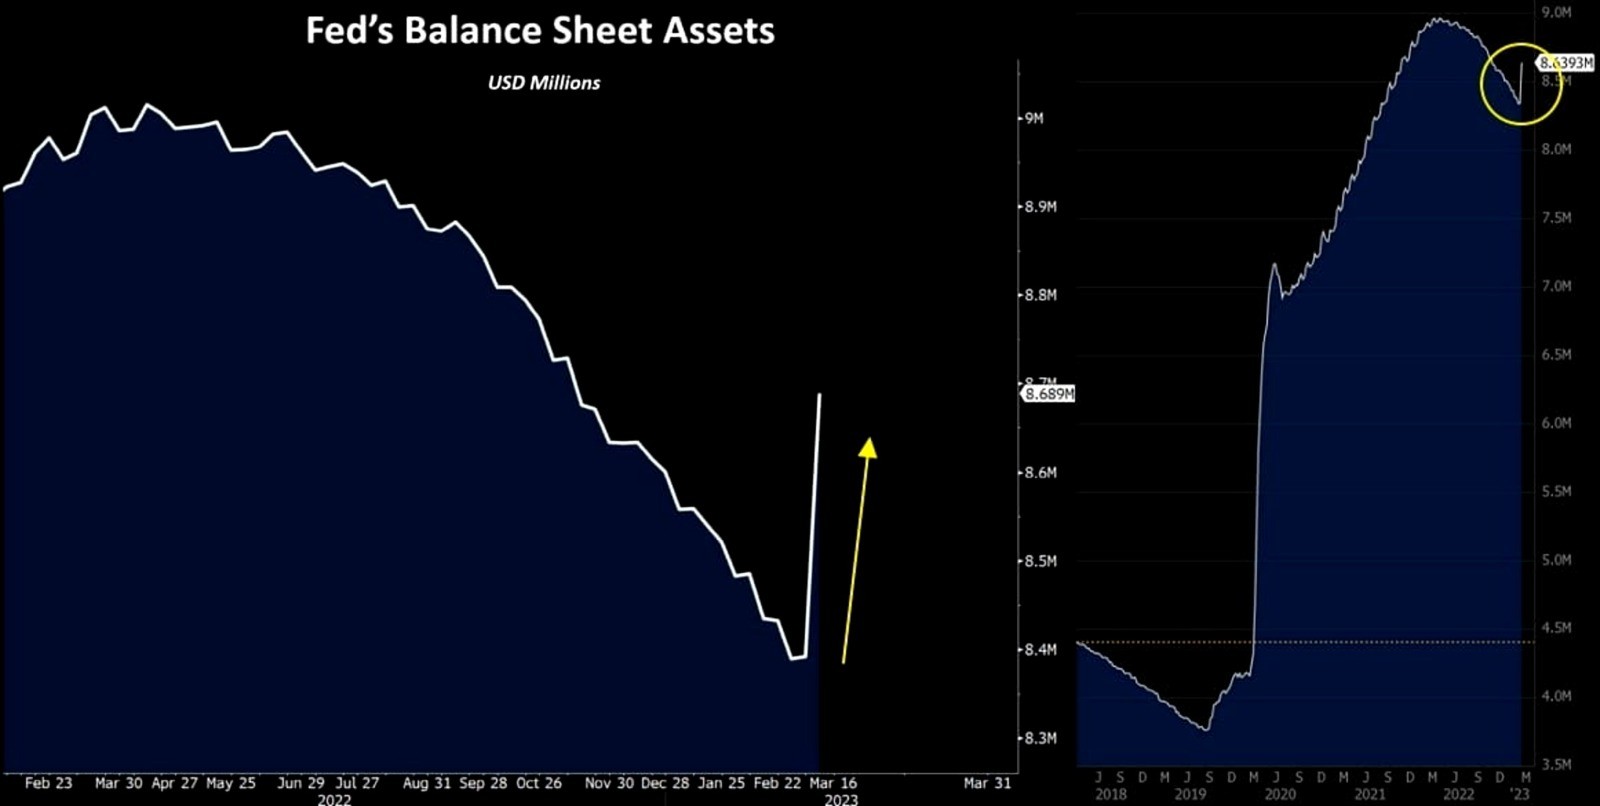
یکی از بزرگترین سوءتفاهمها در دنیای سرمایهگذاری، یکسان پنداشتن ارزش دفتری استخراج شده از ترازنامه با ارزش بازار شرکت است. ارزش دفتری بر اساس بهای تمام شده تاریخی داراییها ثبت میشود، در حالی که ارزش بازار بر اساس انتظارات آینده معاملهگران در بورس تعیین میگردد. برای یک سرمایهگذار، درک این فاصله (Gap) بسیار مهم است. گاهی اوقات ترازنامه ارزش واقعی داراییهایی مثل زمین یا ساختمان را که سالها پیش خریداری شدهاند، بسیار کمتر از قیمت روز نشان میدهد. اینجاست که فرصتهای سرمایهگذاری مخفی یا همان «سهمهای زیر ارزش» شناسایی میشوند.
تاثیر داراییهای نامشهود بر ارزشگذاری
در اقتصاد مدرن، داراییهای نامشهود (Intangible Assets) مانند برند، دانش فنی و حق اختراع، اغلب ارزشمندتر از ماشینآلات هستند. با این حال، استانداردهای حسابداری در ثبت این داراییها در ترازنامه بسیار سختگیرانه عمل میکنند. برای مثال، شرکت اپل (Apple) یا مایکروسافت (Microsoft) داراییهای نامشهودی دارند که ارزش آنها در ترازنامه ثبت نمیشود مگر اینکه خریداری شده باشند. بنابراین، یک سرمایهگذار نباید فقط به اعداد ترازنامه اکتفا کند، بلکه باید قدرت برند و موقعیت رقابتی شرکت را نیز به عنوان داراییهای خارج از ترازنامه در محاسبات خود لحاظ نماید تا به ارزش ذاتی (Intrinsic Value) واقعی دست یابد.
تجدید ارزیابی داراییها و شفافیت مالی
در کشورهایی با تورم بالا، بهای تمام شده تاریخی در ترازنامه میتواند به شدت گمراهکننده باشد. فرآیند تجدید ارزیابی داراییها به شرکتها اجازه میدهد تا ارزش داراییهای خود را در ترازنامه بهروز کنند. این اقدام باعث میشود که حقوق صاحبان سهام افزایش یافته و ساختار مالی شرکت شفافتر شود. سرمایهگذاران بورس تهران معمولاً به اخبار تجدید ارزیابی واکنش مثبتی نشان میدهند، زیرا این کار پتانسیلهای نهفته در ترازنامه را آشکار کرده و میتواند منجر به بهبود نسبتهای مالی و افزایش قدرت استقراض شرکت شود. تحلیلگر باید بداند کدام اقلام ترازنامه پتانسیل تجدید ارزیابی دارند تا سودهای آتی را پیشبینی کند.
محدودیتهای ترازنامه در پیشبینی آینده
با وجود تمام مزایا، ترازنامه یک گزارش «گذشتهنگر» است. این سند به شما میگوید که شرکت تا تاریخ معین چه وضعیتی داشته است، اما تضمینی برای آینده نمیدهد. همچنین، برخی از اقلام ترازنامه مانند ذخایر قانونی یا برآوردهای مربوط به مطالبات مشکوکالوصول، تا حد زیادی به قضاوت مدیریت بستگی دارند و ممکن است با واقعیت فاصله داشته باشند. به همین دلیل، سرمایهگذاران حرفهای ترازنامه را در کنار صورت جریان وجوه نقد بررسی میکنند تا مطمئن شوند که ارقام ثبت شده در ترازنامه با واقعیتهای نقدی شرکت همخوانی دارد و دستکاریهای حسابداری در کار نیست.
نحوه خواندن ترازنامه مانند یک حرفهای
خواندن ترازنامه نیاز به یک نقشه راه دارد تا در میان انبوه اعداد سردرگم نشوید. اولین گام، نگاه به روند تغییرات است. همیشه ترازنامه سال جاری را با حداقل دو سال گذشته مقایسه کنید. آیا وجه نقد شرکت در حال کاهش است؟ آیا بدهیهای جاری سریعتر از داراییهای جاری رشد کردهاند؟ اینها اولین نشانههای تغییر در وضعیت سلامت شرکت هستند. یک سرمایهگذار متخصص ابتدا به دنبال «نقاط بحرانی» میگردد؛ یعنی اقلامی که تغییرات ناگهانی و غیرعادی داشتهاند. این بررسی اولیه به شما میگوید که باید در کدام بخش از گزارشهای تفسیری مدیریت عمیقتر شوید.
بررسی کیفیت حسابهای دریافتنی
حسابهای دریافتنی نشاندهنده فروشهایی است که پول آنها هنوز وصول نشده است. رشد بیش از حد این قلم در ترازنامه نسبت به فروش شرکت، میتواند نشاندهنده یک مشکل جدی باشد. ممکن است شرکت برای نشان دادن سود بیشتر، کالاها را به مشتریانی فروخته باشد که توان پرداخت ندارند، یا اینکه شرایط اعتباری خود را برای حفظ سهم بازار به شدت شل کرده است. یک تحلیلگر دقیق، دوره وصول مطالبات را محاسبه میکند تا بفهمد نقدینگی شرکت در کجا قفل شده است. ترازنامه شفاف، ترازنامهای است که در آن حسابهای دریافتنی با سرعت منطقی به وجه نقد تبدیل شوند.
تحلیل موجودی کالا و چرخه عملیاتی
موجودی کالا در ترازنامه شرکتهای تولیدی و بازرگانی نقش محوری دارد. انبار شدن بیش از حد کالا به معنای خواب سرمایه و احتمال از مد افتادگی یا فاسد شدن محصولات است. از سوی دیگر، موجودی خیلی کم میتواند منجر به از دست رفتن فرصتهای فروش شود. نسبت گردش موجودی کالا که از دادههای ترازنامه استخراج میشود، به شما میگوید که مدیریت چقدر در پیشبینی تقاضای بازار موفق بوده است. افزایش موجودی کالا همزمان با کاهش فروش، یکی از بارزترین سیگنالهای منفی است که یک سرمایهگذار میتواند در ترازنامه مشاهده کند و قبل از ریزش قیمت سهم، از آن خارج شود.
نقش بدهیهای غیرجاری در استراتژی رشد
بدهیهای بلندمدت همیشه بد نیستند، به شرطی که نرخ بازدهی پروژههایی که با این وامها تامین مالی شدهاند، بیشتر از هزینه بهره وام باشد. در ترازنامه، به دنبال سررسید این بدهیها باشید. اگر بخش بزرگی از بدهیهای بلندمدت در سال آینده به بدهی جاری تبدیل میشوند، شرکت با چالش بزرگ بازپرداخت روبرو خواهد بود. سرمایهگذاران موفق به دنبال شرکتهایی میگردند که بدهیهای خود را نه برای پوشش هزینههای جاری یا پرداخت سود سهام بلکه برای خرید داراییهای سرمایهای و مولد صرف کردهاند. ترازنامه به شما اجازه میدهد تا نیت واقعی مدیریت از استقراض را درک کنید.
نتیجهگیری
ترازنامه در سرمایهگذاری تنها یک صورت مالی نیست، بلکه بخش مهم هر نوع تحلیل منطقی و علمی در بازارهای مالی است. همانطور که در این متن بررسی کردیم، ترازنامه با نمایش دقیق داراییها، بدهیها و حقوق صاحبان سهام، تصویری شفاف از پایداری و ریسکهای نهفته در یک کسبوکار را ارائه میدهد. سرمایهگذاری که ترازنامه را نادیده میگیرد، مانند ناخدایی است که بدون قطبنما در اقیانوسی طوفانی حرکت میکند. با استفاده از نسبتهای مالی مستخرج از این سند و درک تفاوتهای ارزش دفتری و بازار، شما میتوانید فراتر از هیجانات روزمره بازار حرکت کرده و بر روی شرکتهایی سرمایهگذاری کنید که دارای بنیه مالی قوی و پتانسیل رشد واقعی هستند. در نهایت، باید به یاد داشته باشید که تحلیل ترازنامه یک مهارت اکتسابی است که با تمرین و تکرار تقویت میشود. هیچگاه به یک دوره مالی بسنده نکنید و همیشه ترازنامه را در کنار سایر صورتهای مالی مانند صورت سود و زیان و صورت جریان وجوه نقد بررسی کنید تا به یک دیدگاه جامع ۳۶۰ درجه دست یابید. در دنیای پرنوسان سرمایهگذاری، ترازنامه تنها ساحل آرامشی است که اعداد و ارقام واقعی را بدون روتوش در اختیار شما قرار میدهد. امیدواریم این راهنمای جامع، گامی موثر در جهت ارتقای دانش مالی و بهبود بازدهی سبد سرمایهگذاری شما باشد.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.