
نبرد پنهان بازار خصوصی در برابر بورس
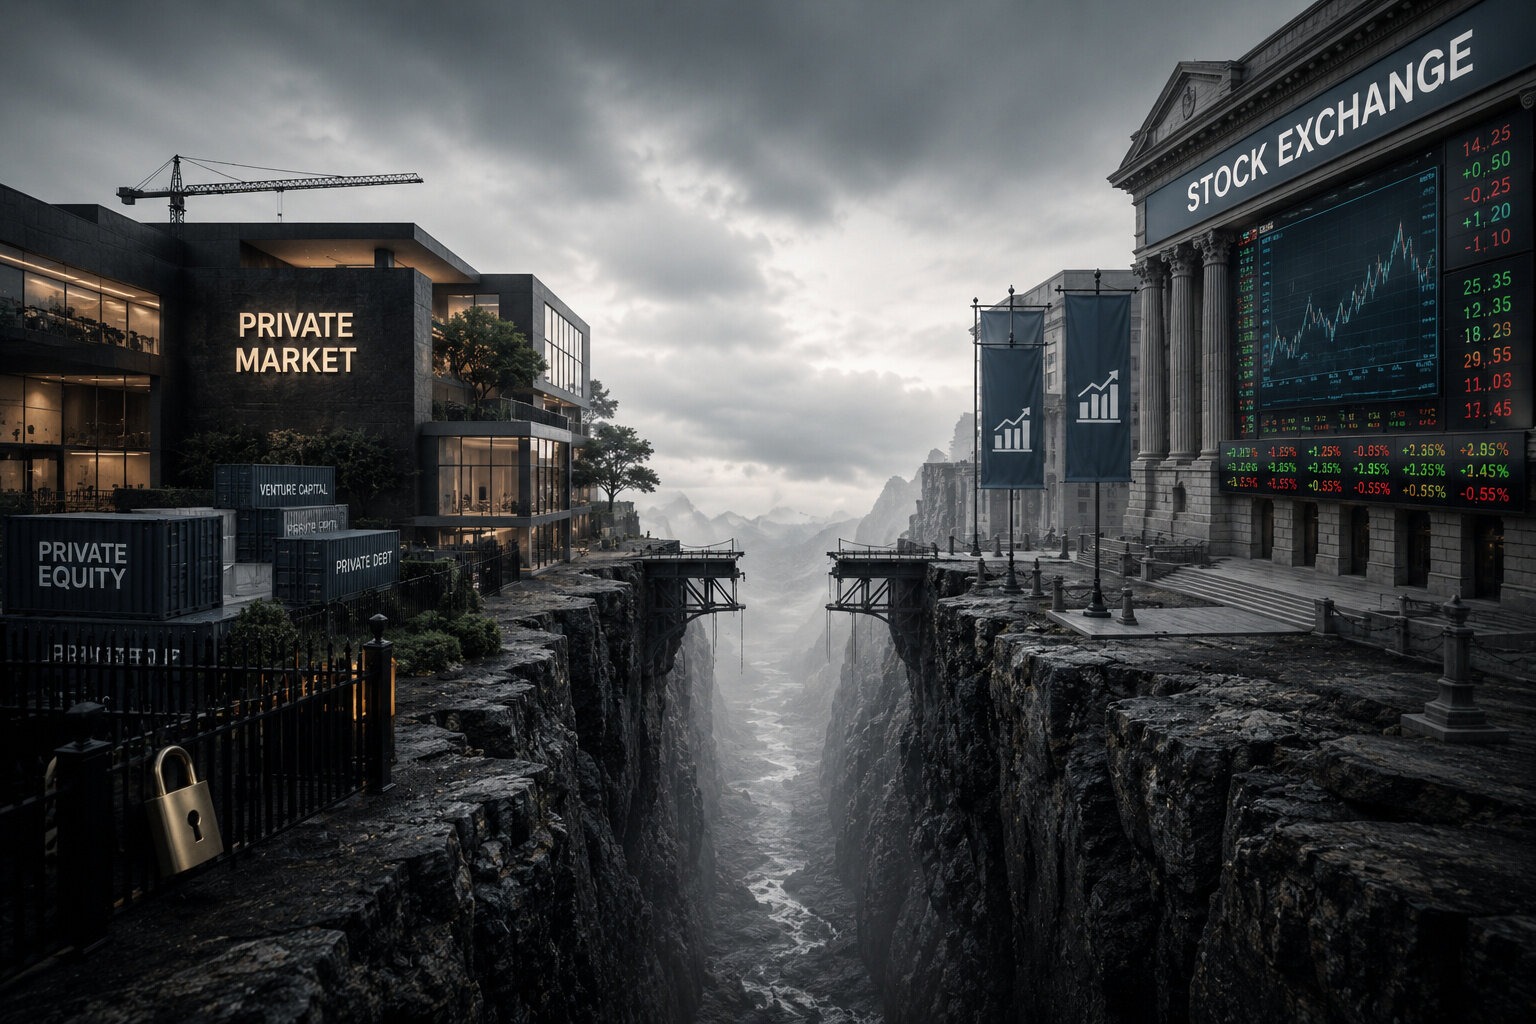
وقتی بهترین شرکتها برای سالها خصوصی میمانند، سرمایهگذار خرد از بزرگترین موج رشد جا میماند. این شکاف دسترسی، یکی از مهمترین عوامل تعمیق نابرابری ثروت در دوران ماست.
 نوشته شده توسط مهسا دامادی|
بازارهای خصوصی در برابر بورس
در سال ۱۹۹۶، بیش از هفت هزار و سیصد شرکت سهام خود را در بورسهای آمریکا معامله میکردند. امروز این عدد به کمتر از چهار هزار رسیده است. این کاهش پنجاهدرصدی در حالی اتفاق افتاده که اقتصاد آمریکا چندین برابر بزرگتر شده، فناوریهای جدید ظهور کرده و چندصد هزار کسبوکار جدید راهاندازی شده است. شرکتها دیگر مثل قبل به بورس نیاز ندارند. جریان عظیمی از سرمایه در بازارهای خصوصی، بیرون از نگاه عموم و دور از الزامات افشای اطلاعات، در حال گردش است. صندوقهای سرمایهگذاری خصوصی (Private Equity)، سرمایههای خطرپذیر (Venture Capital) و دیگر ابزارهای بازار خصوصی در دو دهه گذشته به چنان ابعادی رسیدهاند که دیگر نمیتوان آنها را نادیده گرفت.
تحولی بیسابقه در معماری بازارهای سرمایه جهانی
وقتی اقتصاددانان از عمق بازار سرمایه صحبت میکنند، معمولاً منظور آنها تعداد شرکتهای بورسی و حجم معاملات در بازارهای عمومی است. اما این معیار سنتی دیگر تصویر کاملی ارائه نمیدهد. امروز بخش رو به رشدی از فعالیتهای اقتصادی بزرگترین اقتصادهای جهان، خارج از دید سرمایهگذاران خرد اتفاق میافتد.
روایت از زبان اعداد و ارقام
طبق دادههای بانک جهانی و شرکت ویلشر، تعداد شرکتهای فهرستشده در بورسهای آمریکا از اوج تاریخی خود در اواسط دهه ۱۹۹۰ تا امروز، نصف شده است. این در حالی اتفاق میافتد که شاخص S&P 500 یکی پس از دیگری رکوردهای تازه ثبت میکند؛ نشانهای که تأیید میکند بازار سهام آمریکا نه تنها بزرگتر، بلکه متمرکزتر از همیشه شده است.
در همین بازه زمانی، داراییهای تحت مدیریت در بازارهای خصوصی رشد انفجاری داشتهاند. بر اساس گزارشهای Preqin و موسسه جهانی مککینزی، ارزش کل داراییهای تحت مدیریت در بخش سرمایهگذاری خصوصی جهانی از کمتر از یک تریلیون دلار در اوایل دهه ۲۰۰۰ به بیش از ۱۲ تا ۱۳ تریلیون دلار در سالهای اخیر رسیده است. البته ارقام دقیق بسته به روش محاسبه و سال مرجع تفاوت دارند، اما جهت این رشد در همه تخمینها (صعودی و شتابان) یکسان است.
رشد عظیم بازارهای خصوصی
فراتر از سرمایهگذاری خصوصی، اگر سرمایههای خطرپذیر، صندوقهای زیرساخت، بدهی خصوصی و املاک خصوصی را نیز در نظر بگیریم، برآوردها از کل داراییهای بازار خصوصی جهانی به ارقامی بالاتر از ۲۰ تریلیون دلار میرسند. این رقم با تولید ناخالص داخلی کل اتحادیه اروپا قابل مقایسه است. بازارهای خصوصی دیگر کوچک و کماهمیت نیستند. این بازارها در حال حاضر یکی از ارکان اصلی تأمین مالی بخش بزرگی از اقتصاد جهان به شمار میروند.
تحول بازارهای خصوصی؛ یک داستان جهانی
روند کاهش شرکتهای عمومی در اروپا و آسیا مشهود است. در بریتانیا، تعداد شرکتهای بورسی در دو دهه گذشته به شکل محسوسی کاهش یافته است. بورس توکیو (TSE) برای جذب شرکتهای بیشتر، اصلاحاتی انجام داده، اما در کل اروپای غربی، استقبال از IPO در مقایسه با اوج سالهای قبل از ۲۰۰۰، کمرنگتر شده است. این نشان میدهد که ما نه با یک نوسان موقتی در یک بازار خاص، بلکه با یک پدیده ساختاری مواجه هستیم.
آغاز دوره جدید در دهه ۸۰
برای درک علت این تحول، باید به چهار دهه پیش برگردیم. بازارهای خصوصی بهطور ناگهانی بزرگ نشدند؛ رشد آنها در خلأهایی شکل گرفت که حاصل سیاستگذاریهای ناکارآمد، بحرانهای پیدرپی مالی و تحول در الگوی سرمایهگذاری بود.
دوران طلایی بورس و اوج عرضه اولیه سهامها
دهههای ۱۹۸۰ و ۱۹۹۰ اوج شکوفایی بازارهای عمومی سهام بود. ورود به بورس نه تنها یک روش تأمین مالی، بلکه یک نشانه اعتبار و موفقیت بود. شرکتهای فناوری در دوران حباب داتکام با ارزشگذاریهای سرسامآور وارد بورس میشدند و این جذابیت برای مؤسسان و سرمایهگذاران اولیه، قدرتمندترین محرک رشد عرضه اولیه سهامها بود. سرمایهگذاران خرد نیز در این دوران به راحتی میتوانستند در اولین روز معامله، سهام شرکتهای تازه بورسی را خریداری کنند و از رشد ارزش آنها بهرهمند شوند. بازار عمومی به معنای دسترسی و دسترسی به معنای دموکراسی سرمایه است.
قانونی که عمومی ماندن را گران کرد
رسواییهای مالی بزرگ در ابتدای دهه ۲۰۰۰ اعتماد عمومی به بازارهای سهام را متزلزل کرد. پاسخ کنگره آمریکا، تصویب قانون (Sarbanes Oxley) در سال ۲۰۰۲ بود. این قانون الزامات جدیدی برای حاکمیت شرکتی، حسابرسی داخلی و افشای اطلاعات وضع کرد.
از جهت دستیابی به شفافیت مالی، این قانون یک پیشرفت محسوب میشد. اما از نظر هزینه، یک بار سنگین بر دوش شرکتهای بورسی گذاشت. مطالعات نشان میدهند هزینه سالانه مطابقت با الزامات قانون کنگره آمریکا، برای یک شرکت متوسط بورسی به چند میلیون دلار میرسد؛ رقمی که برای شرکتهای کوچکتر، سهم قابل توجهی از سود را در بر میگیرد. آنجا بود که این سؤال مطرح شد که آیا ارزش این دردسر را دارد که شرکتی «عمومی» باشد؟
بحران ۲۰۰۸ و شتاب گرفتن بازارهای خصوصی
بحران مالی ۲۰۰۸ یک شوک بود، اما واکنش بانکهای مرکزی به این بحران، پیامدی ماندگارتر داشت. برای رهایی از رکود، نرخهای بهره در آمریکا، اروپا و ژاپن به پایینترین سطوح تاریخی رسیدند و برای سالها در آن سطوح ماندند.
با کاهش نرخ سود اوراق قرضه دولتی تا سطح صفر، صندوقهای بازنشستگی و دیگر سرمایهگذاران نهادی برای دستیابی به بازدهی مناسب ناچار شدند که به سمت داراییهای جایگزین حرکت کنند.
بازارهای خصوصی با وعده بازده بالاتر، مقصد اصلی این سیل سرمایه شدند. هرچه پول بیشتری وارد سرمایهگذاری خصوصی و سرمایههای خطرپذیر شد، قدرت و اعتبار این بازارها بیشتر و نیاز شرکتها به عرضه اولیه سهام کمتر شد.
یونیکورنهایی که ترجیح دادند خصوصی بمانند
شاید هیچ نمادی از این تحول گویاتر از یونیکورنها نباشد. شرکتهایی که ارزش آنها به بیش از یک میلیارد دلار میرسید، در گذشته برای تبدیل این ارزش به نقدینگی، چارهای جز عرضه اولیه سهام نداشتند. اما دسترسی گسترده به سرمایه خصوصی، این معادله را تغییر داد.
شرکتهایی مانند SpaceX، Stripe، Revolut و بسیاری دیگر در حالی که ارزششان به دهها میلیارد دلار میرسید، همچنان خصوصی ماندهاند.
دلایل فرار شرکتها از بورس
فهمیدن انگیزهی شرکتها برای خصوصی ماندن یا خارج شدن از بورس، نیازمند نگاه به سازوکار درونی بازارهای عمومی است. این بازارها مزایای روشنی دارند، اما معایب آنها نیز به اندازه کافی سنگین است که بسیاری از شرکتها را ترغیب به خروج کند.
فشار سهامداران و دیکتاتوری سود فصلی
از نگاه بسیاری از مدیران شرکتهای بورسی، فشار بازارهای سهام برای انتشار گزارشهای سهماهه یکی از چالشهای اصلی مدیریت شرکتهاست. در یک شرکت بورسی، هر سه ماه یکبار باید به سرمایهگذاران نشان دهد که درآمد و سود بهتر از دوره قبل بوده است. این چرخه کوتاهمدت، تصمیمگیریهای بلندمدت را به شدت محدود میکند.
یک مدیرعامل که میخواهد پنج سال روی یک پروژه تحقیق و توسعه سرمایهگذاری کند، با سهامدارانی روبهرو است که گزارش مالی سهماهه بعدی برایشان مهمتر از چشمانداز پنجساله است. شرکتهای خصوصی این فشار را ندارند. آنها میتوانند برای رشد بلندمدت برنامهریزی کنند، بدون اینکه قیمت سهامشان روز بعد سقوط کند.
هزینههای سنگین افشای اطلاعات و حاکمیت شرکتی
یک شرکت عمومی در آمریکا باید علاوه بر هزینههای Sarbanes Oxley، گزارشهای سالانه، گزارشهای فصلی و گزارشهای رویدادهای مهم را تهیه و منتشر کند. این گزارشها به وکلا، حسابرسان و متخصصان روابط سرمایهگذاری نیاز دارند. برآوردها نشان میدهد که هزینه سالانه بورسی بودن برای یک شرکت متوسط، میتواند از یک تا چند میلیون دلار تجاوز کند و این رقم برای شرکتهای کوچکتر، بار سنگینی است.
دسترسی آسانتر به سرمایه در بازار خصوصی
در دورانی که نرخ بهره بانکی پایین بود، حجم زیادی سرمایه به سمت صندوقهای سرمایهگذاری خصوصی و سرمایههای خطرپذیر سرازیر شد. این صندوقها به شدت رقابت میکردند تا بهترین شرکتها را تأمین مالی کنند. نتیجه این بود که یک استارتاپ پردرآمد میتوانست در چند هفته، صدها میلیون دلار سرمایه خصوصی، بدون IPO، بدون گزارشدهی عمومی و بدون فشار سهامداران خرد جذب کند. وقتی سرمایه به این سهولت در دسترس است، انگیزه برای تحمل درد ورود به بورس بسیار کاهش مییابد.
حریم خصوصی استراتژیک به عنوان مزیت رقابتی
شرکتهای بورسی موظفند اطلاعات قراردادها، مشتریان عمده، ساختار هزینه و استراتژیهای آینده را افشا کنند. این اطلاعات برای سرمایهگذاران ضروری است، اما برای رقبا هم طعمهای ارزشمند است. یک شرکت خصوصی این امکان را دارد که راهبرد رقابتی خود را محرمانه حفظ کند، با مشتریان توافقهای محرمانه ببندد و بدون افشای جزئیات برای رقبا، به بازارهای جدید ورود کند.
موتورهای رشد بازارهای خصوصی
بزرگ شدن بازارهای خصوصی فقط به دلیل فرار شرکتها از بورس نیست. نیروهای تأثیرگذار متعددی در سمت تقاضا وجود دارند که منجر به هدایت سرمایه به این بازارها شدهاند. تحلیل این نیروها برای درک تداوم این تحول، حیاتی است.
سرمایهگذاران نهادی و چالش بازدهی بیشتر
بزرگترین صندوقهای بازنشستگی جهان در دهههای گذشته سهم قابل توجهی از داراییهای خود را به بازارهای خصوصی اختصاص دادهاند. هرچند درصد دقیق این تخصیص ممکن است در طول زمان تغییر کرده باشد و باید از گزارشهای رسمی این صندوقها تأیید شود، اما جهت کلی روشن است، زیرا سرمایهگذاران نهادی بزرگ، «سرمایهگذاری خصوصی» را بخش ضروری از سبد دارایی متنوع خود میدانند.
منطق بسیار ساده است؛ در صورتی که بازده بلندمدت بازارهای خصوصی صرفاً چند درصد بیشتر از بازده بورس باشد، این تفاوت برای صندوقی با صدها میلیارد دلار دارایی، به معنای میلیاردها دلار درآمد، اضافی خواهد بود. البته این ادعا که PE همیشه بهتر از S&P 500 عمل میکند، موضوع بحثهای جدی آکادمیک است؛ برخی مطالعات نشان میدهند وقتی هزینههای مدیریت و کارمزدها لحاظ شوند، مزیت PE نسبت به بازارهای عمومی، ناچیز یا حتی منفی میشود.
نرخ بهره پایین و جستجو برای بازده
از بحران ۲۰۰۸ تا شروع افزایش نرخ بهره در ۲۰۲۲، بازارهای خصوصی در اوج بودند. پول ارزان به صندوقهای سهام خصوصی اجازه میداد برای خرید شرکتها استقراض کنند و با استفاده از اهرم مالی، بازده سرمایهگذاران را بالا ببرند. همزمان، سرمایهگذاران ناراضی از بازده اوراق قرضه به سمت پذیرش ریسک بیشتر رفتند و بازارهای خصوصی این ریسک را عرضه میکردند.
اکوسیستم VC و تأمین مالی خطرپذیر
صنعت سرمایههای خطرپذیر در سیلیکون ولی و سپس در سراسر جهان، چرخهای کامل از تأمین مالی مراحل اولیه تا قبل از IPO ایجاد کرده است. یک استارتاپ میتواند از دوره Seed (چندصد هزار دلار از سرمایهگذاران فرشته)، تا Series A، B، C و D (دهها تا صدها میلیون دلار از صندوقهای VC) و در نهایت از صندوقهای رشد بزرگ تأمین مالی کند. این زیرساخت قوی، یکی از اصلیترین دلایل ماندگاری بسیاری از شرکتهای بزرگ در بخش خصوصی است.
چالشهای این تحول برای سرمایهگذار عادی
رشد بازارهای خصوصی از منظر اقتصاد کلان یک تحول ساختاری است. اما از منظر عدالت توزیعی و دموکراسی سرمایه، این تحول پرسشهای جدیتری ایجاد میکند. چه کسانی میتوانند از این بازارها بهره ببرند و چه کسانی نمیتوانند؟
دیوار بلند ورود به بازار خصوصی
در ایالات متحده، فعالیت در صندوقهای سرمایهگذاری خصوصی و خطرپذیر، عموماً مشروط به برخورداری از صلاحیت سرمایهگذار معتبر است. بر اساس تعریف فعلی SEC، این وضعیت به معنای داشتن دارایی خالص بیش از یک میلیون دلار (به استثنای ارزش خانه مسکونی) یا درآمد سالانه بیش از ۲۰۰ هزار دلار است. علاوه بر این، حداقل سرمایهگذاری در بسیاری از صندوقهای PE، پنج تا ده میلیون دلار یا بیشتر است.
این دیوار بلند ورود یعنی بخش بزرگی از بازده بازارهای خصوصی، ذاتاً در اختیار ثروتمندان است. سرمایهگذار خرد که با صد میلیون تومان وارد بورس میشود، هیچ راهی برای سرمایهگذاری در شرکتهایی که بیشترین رشد را تجربه میکنند اما هرگز وارد بورس نمیشوند، ندارد.
نقدشوندگی پایین، ریسک قفل شدن سرمایه
یکی از مهمترین تفاوتهای ساختاری میان بازار سهام بورس و بازار خصوصی، نقدشوندگی دارایی است. در بورس، میتوانید سهام خود را در چند ثانیه بفروشید. در بازارهای خصوصی، سرمایه شما ممکن است برای پنج تا ده سال قفل شود. اگر به پول نیاز داشته باشید، راه خروج آسانی وجود ندارد. این ریسک نقدینگی، یکی از دلایل اصلی است که بازارهای خصوصی باید بازده بالاتری ارائه دهند.
تمرکز ثروت و نابرابری فرصت سرمایهگذاری
تحقیقات اقتصادی نشان میدهند که انتقال بخش بزرگتری از فعالیت اقتصادی به بازارهای خصوصی، میتواند شکاف ثروت را افزایش دهد. وقتی شرکتهای برتر برای سالهای متمادی در بخش خصوصی باقی مانده و توسعه مییابند، سود حاصل از این رشد تنها نصیب سرمایهگذاران نهادی و اشخاص با دارایی بالا میشود. در زمان عرضه اولیه سهام (IPO)، بخش اعظم ارزش افزوده پیش از این محقق شده و به سرمایهگذاران خصوصی واگذار گردیده است.
کاهش شفافیت اقتصادی در سطح کلان
وقتی بخش بزرگتری از اقتصاد در اختیار صندوقهای خصوصی قرار میگیرد، رگولاتورها و عموم مردم دسترسی کمتری به اطلاعات عملکردی آنها دارند. این کاهش شفافیت اقتصادی، میتواند هم ریسک سیستمی ایجاد کند و هم پاسخگویی عمومی را در بخشهای حیاتی جامعه کاهش دهد.
آینده تعادل بین دو بازار
هیچ روندی دائمی و بیوقفه نیست. بازارهای خصوصی با چالشهایی مواجهاند که ممکن است مسیر رشدشان را تغییر دهند. از فشار نهادهای ناظر تا تغییرات سیاستهای پولی، چند عامل مهم در حال شکلدهی مجدد این بازارها هستند.
فشار نهادهای ناظر برای شفافیت بیشتر
SEC آمریکا در سالهای اخیر گامهایی برای افزایش الزامات افشای اطلاعات در بازارهای خصوصی برداشته است. پیشنهادات مطرحشده شامل الزام به افشای بیشتر اطلاعات توسط صندوقهای بزرگ PE، گزارشدهی در مورد هزینهها و کارمزدها و ارائه اطلاعات دقیقتر به سرمایهگذاران نهادی است. در اروپا نیز مقررات صندوقهای سرمایهگذاری جایگزین و اصلاحات بعدی آن، تلاش کردهاند نظارت بر بازارهای خصوصی را تقویت کنند.
ابزارهای جدید دموکراتیزه کردن بازار خصوصی
در سالهای اخیر، تلاشهایی برای فراهم کردن امکان ورود سرمایهگذاران خرد به بازارهای خصوصی صورت گرفته است. تعدادی از بزرگترین مدیران دارایی در سطح جهان، صندوقهایی مانند ETF یا صندوقهای با قابلیت نقدشوندگی نسبی راهاندازی کردهاند تا سرمایهگذاری در بخش خصوصی را با مبالغ کمتر امکانپذیر سازند. همچنین، پلتفرمهایی توسعه یافتهاند که به سرمایهگذاران اجازه میدهند با سرمایههای اندک در استارتاپها یا صندوقهای خصوصی مشارکت کنند. اگرچه این روند هنوز در مراحل اولیه خود قرار دارد، اما جهت کلی آن کاملاً مشخص است.
نرخ بهره بالا و چالش جدید برای PE
افزایش نرخ بهره که از سال ۲۰۲۲ شروع شد، فضای بازارهای خصوصی را به شکل محسوسی تغییر داد. وقتی هزینه استقراض بالا میرود، مدل اهرم مالی که بخش اصلی بسیاری از معاملات PE است، کمتر سودآور میشود. ارزشگذاری شرکتهای خصوصی نیز تحت فشار قرار گرفت. این چالش، برخی تحلیلگران را به این نتیجه رساند که دوران طلایی سرمایهگذاری خصوصی در حال پایان است. اما دیگران معتقدند این فقط یک دوره تطبیق است و ساختار بلندمدت بازارهای خصوصی تغییر نخواهد کرد.
نتیجهگیری
روندهای جهانی توصیفشده در این مقاله، در بستر ایران با واقعیتهای بسیار متفاوتی روبهرو میشوند. بازار سرمایه ایران در موقعیتی دوگانه قرار دارد؛ از یک سو، با مشکلات ساختاری مزمن مواجه است و از سوی دیگر، بازار خصوصی آن در مقایسه با تعریف جهانی، هنوز در مراحل بسیار ابتدایی توسعه است.
دادههای رسمی و قابل استناد درباره بازار خصوصی ایران کمیاب است. اما میتوان گفت که صندوقهای جسورانه (Venture Capital) ایرانی در دهه گذشته رشد کردهاند و تعدادی از استارتاپهای ایرانی توانستهاند سرمایه قابل توجهی جذب کنند. با این حال، به دلیل ریسکهای سیاسی، محدودیتهای ارزی و فقدان زیرساخت حقوقی مناسب، بازار خصوصی ایران در مقایسه با حجم اقتصاد کشور، توسعهیافتگی بسیار کمتری دارد. در چنین فضایی، بورس اوراق بهادار تهران همچنان مهمترین کانال رسمی سرمایهگذاری عمومی باقی میماند.
اول، آگاهی از وجود این شکاف ضروری است. وقتی میشنوید یک شرکت فناوری ایرانی چندصد میلیارد تومان ارزشگذاری شده، این ارزش در بازار خصوصی شکل گرفته و سرمایهگذار خرد هیچ دسترسی به آن ندارد. دوم، توسعه سواد مالی برای ارزیابی ابزارهای جدید سرمایهگذاری که در سالهای آینده به بازار ایران خواهند آمد، اهمیت دارد. سوم، شناخت روندهای جهانی کمک میکند که بفهمیم چرا بسیاری از شرکتهای بزرگ تمایلی به ورود به بورس ندارند و این موضوع به سرمایهگذاران کمک میکند تا فرصتهای بورسی را واقعبینانهتر ارزیابی کنند.
تحول بازارهای سرمایه جهانی یک واقعیت است. درک آن، حتی برای کسی که فقط در بورس ایران سرمایهگذاری میکند، برای تصمیمگیری آگاهانهتر لازم است.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.