
بحران طلای 1869؛ روایت کامل جمعه سیاه والاستریت
در یک صبح پاییزی سال 1869، چیزی نمانده بود که دو سفتهباز کل بازار طلای آمریکا را در مشت بگیرند. آنچه نقشهشان را بر هم زد، یک نامه خانوادگی و چهار میلیون دلار طلای دولتی بود.
 نوشته شده توسط مهسا دامادی|
مقدمه
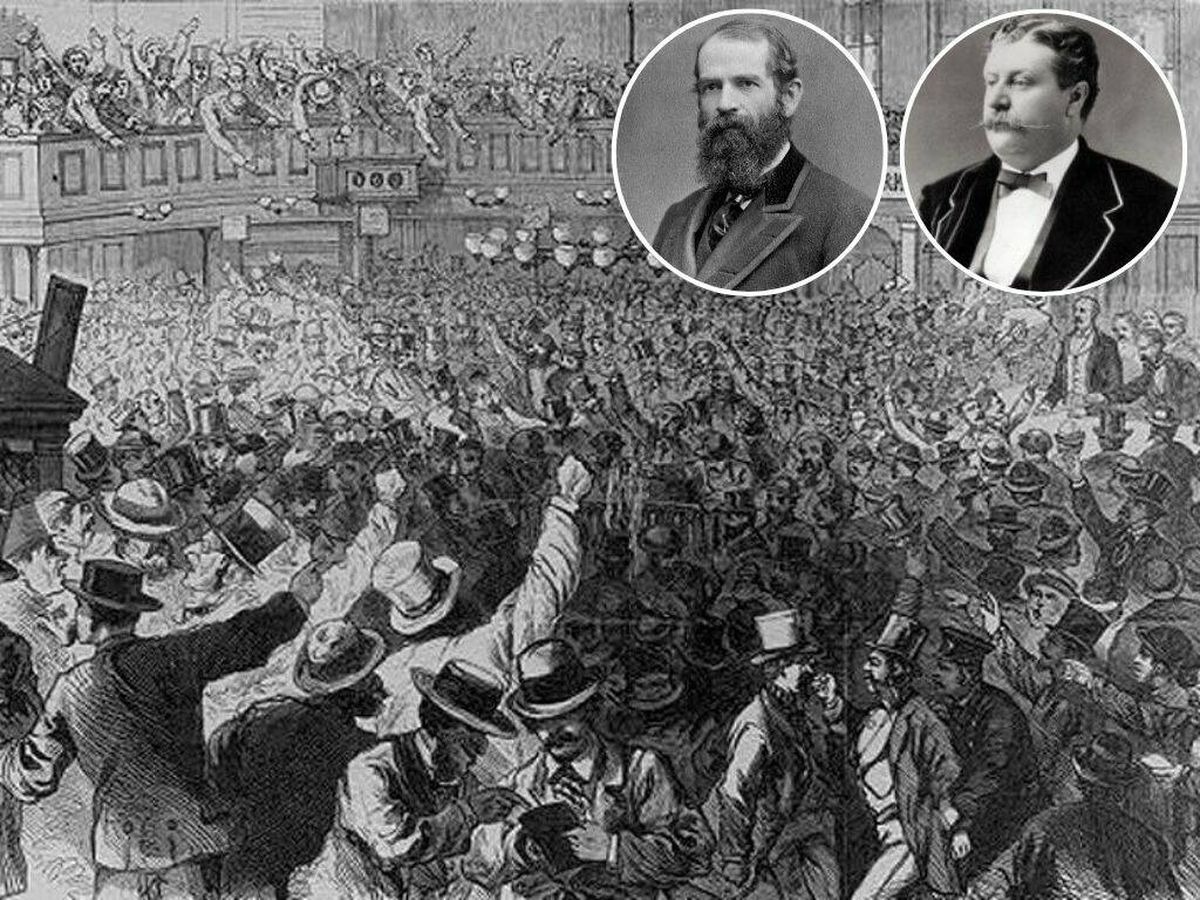
صبح جمعه، 24 سپتامبر 1869، تالار طلای نیویورک از فریاد کارگزاران میلرزید. قیمت طلا در چند ساعت به بالاترین رقم سال رسیده بود و کسانی که ماهها روی سقوط آن شرط بسته بودند، خود را ورشکسته میدیدند. آنگاه خبری از واشینگتن رسید؛ خزانهداری آمریکا چهار میلیون دلار طلا به بازار میفروشد. ظرف چند دقیقه، قیمت فرو ریخت. آن روز در تاریخ مالی آمریکا با نام جمعه سیاه ثبت شد و ماجرایی که به آن انجامید، امروز با عنوان بحران طلای 1869 شناخته میشود.
این بحران، داستان فقط یک سقوط قیمت ساده نبود. پشت آن نقشهای بود برای قبضهکردن کل بازار طلای نیویورک؛ نقشهای که دو سفتهباز سرشناس، جی گولد و جیمز فیسک، با کمک شوهرخواهر رئیسجمهور طراحی کردند و کوشیدند تا خودِ کاخ سفید را ابزار آن کنند. آنها میخواستند دولت را متقاعد کنند که طلای خزانه را نفروشد تا قیمت بالا برود و سود کلانی نصیبشان شود.
بحران طلای 1869 به نخستین رسوایی بزرگ دوران ریاستجمهوری اولیس اس. گرانت بدل شد؛ دهها کارگزاری را به ورشکستگی کشاند، بهای گندم و ذرت را در بازار شیکاگو فرو ریخت و کنگره را وادار به تحقیق کرد. این گزارش میکوشد ماجرا را گامبهگام و بر پایه مستندات تاریخی بازخوانی کند.
بحران طلای 1869 چه بود و چرا جمعه سیاه نام گرفت؟
بحران طلای 1869 نام رویدادی است که در آن گروهی از سفتهبازان کوشیدند بازار طلای نیویورک را در اختیار بگیرند و قیمت را به دلخواه خود بالا ببرند. این تلاش برای قبضهکردن بازار، در انگلیسی با اصطلاح cornering the market شناخته میشود و گروه سازماندهنده آن «حلقه طلا» یا Gold Ring نام گرفته است. نقشه در تابستان 1869 شکل گرفت، در نیمه نخست سپتامبر شتاب گرفت و سرانجام در 24 سپتامبر با مداخله دولت فدرال درهم شکست. آنچه پس از آن مداخله رخ داد، وحشتی بود که از تالار طلا به بازار سهام سرایت کرد و ماهها اقتصاد آمریکا را در آشفتگی نگه داشت.
تعریف کوتاه بحران طلای 1869 در یک نگاه
در سادهترین تعریف، بحران طلای 1869 یک بحران سفتهبازی بود؛ نه یک بحران بانکی کلاسیک. مجموعهای کوچک از بازیگران با استفاده از نفوذ سیاسی و اطلاعات محرمانه، عرضه در دسترس طلا را جمع کردند و قیمت را بهطور مصنوعی بالا بردند. وقتی دولت با فروش بخشی از ذخایر خود وارد میدان شد، ساختمانی که روی بدهی و اعتبار بنا شده بود فرو ریخت. تفاوت این ماجرا با بحرانهای بعدی در آن است که عامل اصلی نه یک شوک بیرونی، بلکه یک دستکاری عامدانه بازار بود.
تالار طلای نیویورک؛ صحنه اصلی ماجرا
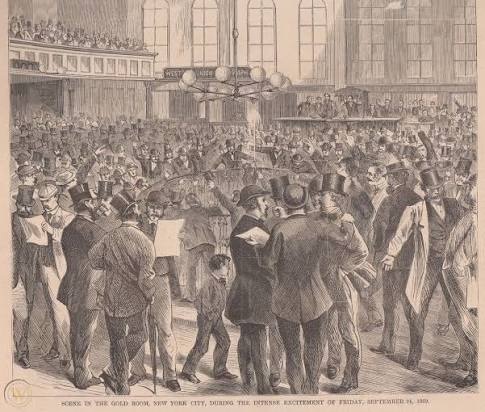
معاملههای طلا در نیویورک آن روزگار در نهادی به نام New York Gold Exchange انجام میشد که در زبان روزمره به آن «تالار طلا» یا Gold Room میگفتند. این تالار جایی بود که خریداران و فروشندگان با فریاد و اشاره معامله میکردند و نرخ لحظهای طلا روی تابلویی بزرگ نمایش داده میشد. تسویه معاملات نیز از طریق نهادی به نام Gold Exchange Bank انجام میگرفت. همین ساختار متمرکز باعث شد که با رسیدن بحران و فلجشدن یک نقطه، کل زنجیره را از کار بیفتد.
معنای واقعی «قیمت طلا» در آن روزگار
نکتهای که فهم بحران طلای 1869 بدون آن ممکن نیست، شیوه اعلام قیمت است. طلا در آن سالها بر حسب دلار کاغذی و به ازای هر 100 دلار ارزش اسمی سکه طلا نرخگذاری میشد. یعنی وقتی میگفتند طلا روی 140 است، منظور این بود که برای خرید 100 دلار سکه طلا باید 140 دلار اسکناس پرداخت. پس آنچه در واقع بالا و پایین میرفت، فاصله میان پول کاغذی و فلز بود، نه بهای اونس به شکل امروزی. بیتوجهی به این تفاوت، سرچشمه بسیاری از خطاهایی است که در بازگویی این ماجرا تکرار میشود.
ریشههای اقتصادی بحران طلای 1869؛ گرینبک، بدهی جنگ و بازگشت به طلا
برای فهم اینکه چرا بحران طلای 1869 اصلاً ممکن شد، باید چند سال به عقب برگشت. جنگ داخلی آمریکا میان سالهای 1861 تا 1865 اقتصاد کشور را زیر و رو کرد. دولت فدرال برای تأمین هزینه جنگ و سپس دوران بازسازی، بدهی سنگینی روی دست خود گذاشت؛ بدهیای که بنا بر برآوردهای تاریخی از حدود 64 میلیون دلار در سال 1860 به رقمی در حدود 2.8 میلیارد دلار در پایان دولت اندرو جانسون رسید. همزمان، انتشار پول کاغذی غیرقابل تبدیل به طلا، دو نوع پول را در کشور کنار هم نشاند و شکافی پدید آورد که سفتهبازان سالها از آن نان خوردند.
پول کاغذی جنگ و شکاف میان دلار و طلا
اسکناسهایی که دولت در جریان جنگ منتشر کرد، به سبب رنگ پشتشان به گرینبک مشهور شدند. این اسکناسها قابل تبدیل مستقیم به طلا نبودند و همین موضوع سبب شد سکه طلا از گردش روزمره خارج و کالایی برای معامله شود. نتیجه، شکلگیری بازاری بود که در آن نرخ طلا نسبت به اسکناس، بالا و پایین میرفت. این شکاف، بازار طلای نیویورک را به یکی از پرنوسانترین بازارهای آن دوران بدل کرد.
قانون اعتبار عمومی 1869 و سیاست خزانهداری
اولیس اس. گرانت که در سال 1869 سوگند ریاستجمهوری خورد، به بازگشت به پول متکی بر طلا باور داشت. یکی از نخستین اقدامهای او امضای Public Credit Act of 1869 بود؛ قانونی که بازپرداخت اوراق دولتی با طلا و جمعآوری تدریجی گرینبکها را هدف گرفت. اجرای این سیاست بر عهده وزیر خزانهداری، جورج بوتول افتاد. بوتول با فروش دورهای طلای خزانه و بازخرید اوراق جنگ، هم بدهی را کاهش میداد و هم عملاً سقفی بر قیمت طلا میگذاشت. هر بار که خزانهداری طلا میفروخت، قیمت پایین میآمد و هر بار که فروش متوقف میشد، راه برای صعود باز بود.
بازار کوچکی که قبضه شد
عامل تعیینکننده دیگر، اندازه کوچک بازار بود. برآوردهای تاریخی از حجم طلای در دسترس عموم در نیویورک، ارقامی در محدوده 15 تا 20 میلیون دلار به دست میدهند؛ رقمی که در برابر ذخیره حدوداً 100 میلیون دلاری خزانهداری ناچیز بود. این تناسب یعنی گروهی با سرمایه کافی میتوانست بخش بزرگی از عرضه شناور را جمع کند، به شرط آنکه دولت وارد میدان نشود. تمام نقشه بحران طلای 1869 دقیقاً روی همین شرط بنا شده بود: خنثی نگه داشتن خزانهداری.
بازیگران اصلی بحران طلای 1869؛ از جی گولد تا جیمز فیسک
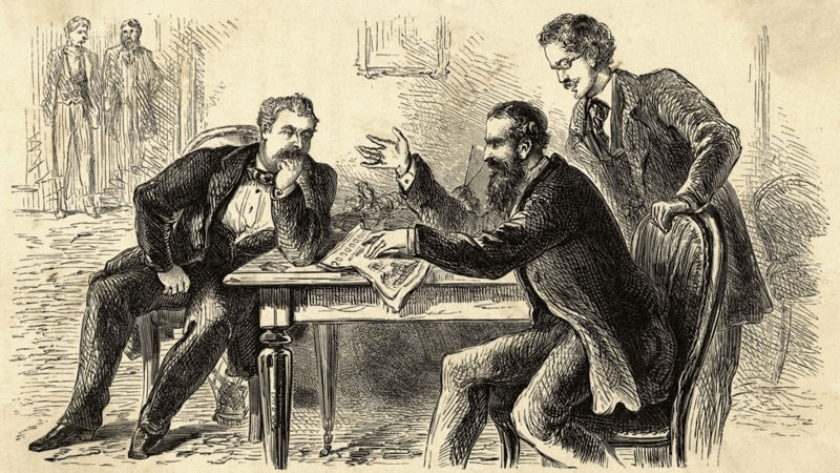
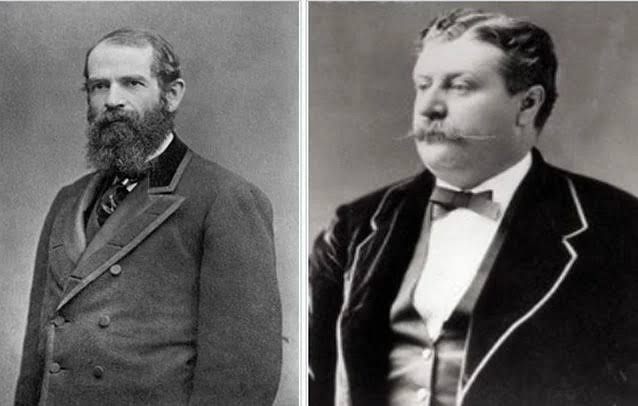
بحران طلای 1869 بیش از آنکه داستان اعداد باشد، داستان چند شخصیت است. در یک سو دو سفتهباز سرشناس قرار داشتند که هر دو از مدیران راهآهن اری بودند و پروندهای پر از دعوای حقوقی و انتشار سهام مشکوک پشت سر داشتند. در سوی دیگر، مردی نشسته بود که تنها امتیاز واقعیاش نسبت خانوادگی با رئیسجمهور بود. حلقه سوم را کارمندی در خزانهداری تشکیل میداد که قرار بود چشم و گوش این گروه در دولت باشد. شناخت این چهار نفر، عملاً شناخت کل ماجراست.
جی گولد؛ طراح خاموش حلقه طلا
جی گولد، مغز متفکر ماجرا بود؛ مردی کمحرف، محاسبهگر و بیاعتنا به داوری عمومی. او از مدیران راهآهن اری بود و استدلالی ساخته بود که ظاهری میهندوستانه داشت: اگر قیمت طلا بالا برود، ارزش دلار پایین میآید، صادرات غله ارزانتر و کشاورزان غرب آمریکا ثروتمندتر میشوند. گولد این استدلال را در هر فرصتی برای گرانت تکرار کرد. نکته تلخ ماجرا این است که تحلیل اقتصادی او بهکلی بیپایه نبود؛ بر پایه تعیین رسمی ادوار تجاری، اقتصاد آمریکا از ژوئن همان سال وارد رکود شده بود. اما هدف واقعی او سود شخصی بود، نه سیاست پولی.
جیمز فیسک؛ چهره پرهیاهوی والاستریت
به جیمز فیسک، شریک پرسروصدای گولد بود. برخلاف گولد که در سایه میماند، فیسک اهل نمایش، ولخرجی و تیتر روزنامه بود. او در سپتامبر با تمام توان وارد نقشه شد و در روزهای پایانی، خرید طلا را با هیاهو ادامه داد؛ در حالی که، بنا بر روایت مورخان، از تصمیم شریکش برای فروش بیخبر مانده بود. همین بیخبری بعدها به یکی از بحثبرانگیزترین نکات ماجرا بدل شد.
ایبل کوربین؛ دروازه ورود به کاخ سفید
ایبل کوربین سفتهباز کوچکی با سابقهای مبهم بود که با ویرجینیا معروف به «جنی»، خواهر کوچکتر رئیسجمهور گرانت، ازدواج کرده بود. همین نسبت، او را برای گولد بیاندازه باارزش میکرد. کوربین ترتیب دیدارهای خانوادگی و اجتماعی با گرانت را میداد و در همان دیدارها، استدلالهای گولد درباره سود کشاورزان تکرار میشد. او حتی کوشید بانوی اول، جولیا گرانت، را با پیشنهاد نیمی از منافع 250 هزار دلار اوراق قرضه وسوسه کند که با پاسخ منفی روبهرو شد. حضور مکرر این دو سفتهباز در کنار رئیسجمهور، برای والاستریت پیامی روشن داشت، هرچند گرانت خود از این برداشت بیخبر بود.
دنیل باترفیلد و چک ده هزار دلاری
دنیل باترفیلد، ژنرال سابق جنگ داخلی، با پشتیبانی همین حلقه به سمت معاون خزانهداری آمریکا در نیویورک منصوب شد؛ سمتی که دستورهای فروش طلای دولتی از آن میگذشت. بنا بر روایت منابع تاریخی و گزارش بعدی کنگره، گولد چکی 10 هزار دلاری به او داد؛ رقمی بیش از حقوق سالانه هشت هزار دلاریاش. قرار بر این بود که باترفیلد پیش از فروش طلای دولتی خبر دهد. گولد کوشید منشی شخصی رئیسجمهور، هوریس پوترز، را نیز با گشودن حسابی 500 هزار دلاری به نام او به دام بیندازد؛ پورتر نپذیرفت و پس از آنکه گولد بدون اجازه حساب را باز کرد، مخالفت خود را کتباً اعلام کرد. باترفیلد در اکتبر 1869 استعفا داد و اتهامهای او هیچگاه به محکومیت قضایی نینجامید؛ نکتهای که باید با احتیاط بیان شود.
زنجیره رویدادها؛ از تابستان 1869 تا صبح جمعه سیاه
بحران طلای 1869 در یک روز ساخته نشد. نقشه از تابستان آغاز شد، در نخستین روزهای سپتامبر جان گرفت، یک بار شکست خورد و دوباره از سر گرفته شد. آنچه این زنجیره را جذاب میکند، سرعت تغییر وضعیت است؛ سفتهبازانی که یک هفته سود کلان میبردند و هفته بعد صدها هزار دلار میباختند. مرور تقویمی این رویدادها نشان میدهد که سرنوشت ماجرا نه در تالار طلا، بلکه در یک نامه خانوادگی و یک تصمیم شبانه در واشینگتن رقم خورد.
سفر دریایی با گرانت و نخستین برداشتها
در ژوئن 1869، گرانت برای شرکت در جشن صلح بوستون سوار کشتی Providence شد؛ کشتیای متعلق به خط دریایی فیسک که بهترین اقامتگاه آن در اختیار رئیسجمهور گذاشته شد. بنا بر روایتهای تاریخی، گولد و فیسک در همان سفر توضیح دادند که بالا نگه داشتن قیمت طلا چگونه به سود کشاورزان صادرکننده است، اما گرانت روشن کرد که قصد دستکاری قیمت طلا را ندارد. این پاسخ برای آن دو خوشایند نبود و متقاعدشان کرد که باید بیشتر روی رئیسجمهور کار کنند.
خرید گسترده طلا و صعود قیمت در سپتامبر
از اول سپتامبر، خریدها آغاز شد؛ از جمله خرید حدود 1.5 میلیون دلار طلا به نام کوربین و باترفیلد. تا ششم سپتامبر نرخ از حدود 132.5 به 137 رسید، اما روز بعد فروشهای ناگهانی قیمت را به 134 پایین کشید و گولد در دو روز بیش از 100 هزار دلار زیان دید. پس از بازگشت فیسک، خریدها با شدت بیشتری از سر گرفته شد. گرانت که به صعود مشکوک شده بود، در دوازدهم سپتامبر نامهای هشدارآمیز به بوتول نوشت و از کشمکشی نومیدانه میان گاوها و خرسهای بازار خبر داد. تا بیستودوم سپتامبر قیمت روی حدود 141 بسته شد و این دو، بنا بر برآوردها، 50 تا 60 میلیون دلار طلا در اختیار داشتند؛ حدود سه برابر کل عرضه شناور نیویورک.
نامهای که نقشه را برهم زد
نقطه چرخش ماجرا یک نامه خانوادگی بود. کوربین به اصرار گولد نامهای برای گرانت فرستاده بود تا او را از فروش طلا بازدارد؛ نامه در حالی به دست رئیسجمهور رسید که در واشینگتنِ پنسیلوانیا مشغول بازی کروکه بود. گرانت که سرانجام به ماهیت نقشه پی برد، از طریق نامهای که همسرش جولیا به خواهر او مینوشت، هشدار داد که از این سفتهبازی کنار بکشند. نامه روز پنجشنبه 23 سپتامبر به خانه کوربین رسید. گولد که آن روز آنجا بود از محتوای آن باخبر شد، از خرید سهم کوربین سر باز زد، 100 هزار دلار سود پیشنهاد داد و گفت اگر آن نامه بیرون درز کند نابود خواهد شد. او تصمیم گرفت بفروشد، اما شریکش را در جریان نگذاشت. گرانت نیز که در بازگشت به کاخ سفید 60 هزار دلار هدیه از سوی این حلقه یافته بود، دستور داد همه را بستهبندی و بازگردانند. همان شب، او و بوتول بر سر شکستن حلقه طلا به توافق رسیدند.
سقوط قیمت طلا در 24 سپتامبر 1869 و پیامدهای فوری آن
جمعه 24 سپتامبر با هیجانی کمسابقه آغاز شد. تالار طلا مملو از کارگزارانی بود که یا امیدوار به ادامه صعود بودند یا در تله فروش استقراضی گیر کرده بودند. قیمت در ساعات نخست بالا رفت و در اوج، به ارقامی در محدوده 160 تا 162 رسید؛ منابع تاریخی در عدد دقیق این اوج اختلاف دارند. در همان ساعتها، گولد در سکوت طلای خود را میفروخت و کارگزارانش برای حفظ ظاهر با نرخی کمتر خرید میکردند، در حالی که فیسک خریدهای پرهیاهو را رهبری میکرد. سپس خبر رسید که خزانهداری وارد بازار شده است و همهچیز در چند دقیقه دگرگون شد.
دستور فروش چهار میلیون دلار طلای خزانه
وقتی نرخ طلا در آن روز از 155 گذشت، گرانت به بوتول دستور داد چهار میلیون دلار طلا بفروشد و همزمان چهار میلیون دلار اوراق بازخرید کند. این رقم در برابر بازار کوچک نیویورک بسیار سنگین بود. با انتشار خبر، قیمت ظرف چند دقیقه سقوط کرد؛ بنا بر روایتهای مختلف تا محدوده 133 تا 138. تفاوت اعداد در منابع، بیشتر به تفاوت لحظه ثبت نرخ و منبع گزارش برمیگردد، اما در اصل ماجرا، یعنی سقوطی نزدیک به 20 درصد در یک روز، اختلافی نیست.
فروپاشی کارگزاریها و بحران در اتاق پایاپای
بسیاری از خریداران با پول قرضی وارد شده بودند و اکنون توان تسویه نداشتند. نهاد تسویه معاملات طلا زیر بار تعهدات ماند و روزها طول کشید تا وضعیت روشن شود. دهها کارگزاری ورشکست شدند، هرچند در شمار دقیق آنها میان منابع اختلاف هست. مقابل بانک Tenth National Bank که گولد سهام کنترلی آن را در اختیار داشت، جمعیت سپردهگذاران صف کشیدند و پلیس ناچار شد در داخل و اطراف ساختمان مستقر شود. حتی برخی روایتهای پرهیجانتر از خشونت گسترده در والاستریت سخن گفتهاند.
ضربه به کشاورزان، تجارت و بازار سهام
پیامدها به تالار طلا محدود نماند. قیمت سهام در فاصله 24 سپتامبر تا اول اکتبر حدود 20 درصد افت کرد و حجم معاملات ماهها پایین ماند. در بازار شیکاگو، بهای گندم از حدود 1.40 دلار به 0.77 دلار در هر بوشل و ذرت از حدود 0.95 به 0.68 دلار سقوط کرد. چون در آن سالها نزدیک به نیمی از نیروی کار کشور در کشاورزی بود، این افت مستقیم به سفره خانوارها رسید. روزنامهها گزارش دادند که کالاهای آماده صادرات روی اسکلهها ماندهاند. با این حال، مداخله دولت مانع از آن شد که وحشت والاستریت به رکودی سراسری بدل شود.
تحقیقات کنگره و پرونده حقوقی بحران طلای 1869
پس از فرو نشستن گرد و غبار، پرسش اصلی این بود که چه کسی مسئول است و آیا پای کاخ سفید در میان بوده است. مجلس نمایندگان تحقیقی را به کمیته بانکداری و پول سپرد و ریاست آن بر عهده نمایندهای گذاشته شد که بعدها خود به ریاستجمهوری رسید. گزارش این کمیته در مارس 1870 منتشر شد و تا امروز یکی از مهمترین اسناد دست اول درباره بحران طلای 1869 به شمار میرود. با این حال، همان گزارش هم از انتقاد در امان نماند.
گزارش کمیته به ریاست جیمز گارفیلد
تحقیق زیر نظر James A. Garfield انجام شد و گزارش نهایی در اول مارس 1870، در کنگره چهلویکم و به عنوان گزارش شماره 31 کمیته بانکداری و پول، به مجلس ارائه شد. نتیجهگیری کمیته، رئیسجمهور گرانت را از دست داشتن در توطئه مبرا کرد، اما گولد را به سبب دستکاری بازار و کوربین را به سبب سوءاستفاده از نسبت خانوادگی بهشدت نکوهید. باترفیلد نیز به عنوان کسی که اطلاعات را به بیرون درز داده بود، هدف انتقاد قرار گرفت. این سند، فارغ از داوریها، تصویری بینظیر از سازوکار تالار طلا به دست میدهد.
چرا گولد و فیسک به زندان نیفتادند
هیچیک از دو بازیگر اصلی محکوم نشدند. آنها بهترین وکلای زمانه، از جمله حقوقدان سرشناسی چون دیوید دادلی فیلد، را به خدمت گرفتند و در دادگاههای نیویورک با قضاتی روبهرو شدند که به حلقه سیاسی تامانیهال نزدیک بودند. ترکیب پول، وکیل و نفوذ سیاسی کافی بود تا پروندهها به جایی نرسد. گولد تا پایان عمر یکی از قدرتهای والاستریت ماند و در دسامبر 1892 درگذشت؛ فیسک در ششم ژانویه 1872 در ماجرایی شخصی هدف گلوله قرار گرفت و روز بعد درگذشت.
ابهامها و روایتهای متناقض
چند نقطه تاریک در پرونده باقی مانده است. منتقدان گفتهاند که همسر رئیسجمهور و همسر کوربین برای شهادت فراخوانده نشدند و همین، تحقیق را ناقص کرده است. ادعایی هم درباره سود 25 هزار دلاری منسوب به جولیا گرانت مطرح شد که اکثریت کمیته آن را رد کرد و آن را ناشی از خطا در خواندن یک دفتر حساب دانست. در مقابل، برخی پژوهشگران، از جمله زندگینامهنویس گارفیلد، تحقیق را کامل ارزیابی کردهاند. این اختلاف تا امروز حل نشده و هیچ روایتی از آن را نمیتوان قطعی دانست.
میراث بحران طلای 1869 در تاریخ اقتصادی آمریکا
بحران طلای 1869 در حافظه تاریخی آمریکا جایگاهی فراتر از یک سقوط قیمت دارد. این ماجرا به نماد دورانی بدل شد که در آن مرز میان کسبوکار و سیاست عملاً محو شده بود و ثروت میتوانست قاضی، نماینده و کارمند دولت را بخرد. نویسندگان و کاریکاتوریستهای آن سالها از این رویداد برای ترسیم چهره سرمایهداری مهارنشده بهره گرفتند و خاطره آن، در دهههای بعد به یکی از استدلالهای اصلی هواداران نظارت بر بازار تبدیل شد.
عصر طلایی و چهره بارونهای غارتگر
این رویداد در میانه دورانی رخ داد که بعدها با نام «عصر طلایی» شناخته شد؛ دورانی از رشد سریع صنعتی همراه با فساد گسترده. اصطلاح robber barons یا بارونهای غارتگر، که برای توصیف نسلی از ثروتمندان آن دوره به کار میرود، تا حد زیادی با چهرههایی مانند گولد و فیسک پیوند خورده است. یکی از نخستین و مؤثرترین روایتهای انتقادی از این ماجرا را هنری آدامز در مقالهای با عنوان The New York Gold Conspiracy در سال 1870 نوشت.
نسبت جمعه سیاه 1869 با جمعه سیاه خرید امروز
پرسشی که بارها تکرار میشود این است که آیا نام «جمعه سیاه» برای روز حراجهای پس از عید شکرگزاری از همین ماجرا آمده است. پاسخ کوتاه، منفی است. پژوهشهای زبانشناسی نشان میدهد کاربرد امروزی این عبارت از سوی پلیس فیلادلفیا در دهههای 1950 و 1960 و برای توصیف ترافیک و ازدحام آن روز رایج شد، و روایت «بازگشت دفترها به سود» تازه از دهه 1980 ساخته شد. آنچه میان این دو مشترک است، تنها استفاده از صفت «سیاه» برای روزی پرآشوب است.
درسها برای مقرراتگذاری بازارهای مالی
مهمترین میراث این بحران، طرح پرسشهایی است که تا امروز زنده ماندهاند: چه کسی باید بر دستکاری قیمت نظارت کند، اطلاعات دولتی چگونه باید محافظت شود و آیا مقامهای اجرایی میتوانند مرز میان دوستی شخصی و منفعت عمومی را نگه دارند. ساختارهای نظارتی مدرن، از الزام افشای اطلاعات تا ممنوعیت معامله بر پایه اطلاعات نهانی، پاسخهایی هستند که در دهههای بعد و پس از تجربههای تلختری شکل گرفتند. تلاشهای مشابه برای قبضه کردن بازار در دورههای بعد نشان داد که این وسوسه هرگز بهکلی از میان نرفته است.
نتیجهگیری
بحران طلای 1869 نمونهای کمنظیر از برخورد سه نیرو است: طمع سفتهبازانه، ضعف ساختار نظارتی و نفوذ شخصی در قدرت سیاسی. نقشهای که در خانه شوهرخواهر رئیسجمهور شکل گرفت، توانست ماهها سیاست پولی یک کشور را تحت تأثیر قرار دهد و در یک روز، هزاران معاملهگر را ورشکسته کند. آنچه این ماجرا را از یک رسوایی معمولی متمایز میکند، همین است که سلاح اصلی مهاجمان نه سرمایه، که دسترسی بود.
آنچه با اطمینان میتوان گفت روشن است: قیمت طلا در سپتامبر 1869 بهطور مصنوعی بالا رفت، دولت گرانت با فروش چهار میلیون دلار طلا در 24 سپتامبر حلقه را شکست، قیمت سهام و بهای محصولات کشاورزی بهشدت افت کردند و کنگره تحقیقی رسمی انجام داد که در اول مارس 1870 منتشر شد. همچنین روشن است که هیچیک از دو بازیگر اصلی مجازات قضایی نشدند.
اما بخشی از پرونده تا امروز باز مانده است. عدد دقیق اوج و کف قیمت در آن روز، شمار واقعی کارگزاریهای ورشکسته، میزان آگاهی و همراهی برخی مقامها، و ادعای مربوط به سود منسوب به بانوی اول، همگی موضوعاتی هستند که منابع تاریخی دربارهشان یکدست نیستند. هر روایتی که این ابهامها را نادیده بگیرد و همهچیز را قطعی جلوه دهد، به همان اندازه گمراهکننده است که انکار اصل ماجرا.
شاید مهمترین درس بحران طلای 1869 همین باشد: بازارها تنها با سرمایه دستکاری نمیشوند، با اعتماد هم دستکاری میشوند. وقتی دیده شدن در کنار یک رئیسجمهور به اندازه میلیونها دلار ارزش پیدا میکند، فاصله میان یک معامله و یک بحران، تنها چند روز است.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.