معرفی بانک سانتاندر؛ ترکیب بانکداری خرد و دادهمحور
بانک سانتاندر پیوندی هوشمند میان بانکداری خرد و قدرت دادهمحور، جهت خلق تجربهای شخصی و سریع برای مشتریان است و ترکیب نوآوری دیجیتال و تحلیل داده، این بانک را به یکی از پیشگامان تحول در خدمات مالی تبدیل کرده است.
 نوشته شده توسط مهسا دامادی|
مقدمه
بانک سانتاندر که در سال ۱۸۵۷ در اسپانیا تأسیس شد، امروزه با بیش از ۱۶۰ میلیون مشتری، بزرگترین بانک منطقه یورو و یک نهاد مالی با اهمیت سیستمیک در سطح جهان است. این بانک با حضور استراتژیک در سه قاره، مدلی موفق از تنوعبخشی جغرافیایی را ارائه میدهد که آن را از رقبای بینالمللی متمایز میکند. قدرت سانتاندر در ایجاد توازن میان رشد سریع بازارهای نوظهور (مانند برزیل و مکزیک) و ثبات بازارهای توسعهیافته اروپا نهفته است؛ استراتژی هوشمندانهای که باعث شد این بانک از دل بحرانهای مالی بزرگ، با کمترین آسیب سربلند بیرون بیاید. علاوه بر مدیریت ریسک دقیق، سانتاندر با سرمایهگذاریهای کلان در حوزه فینتک و هوش مصنوعی، پیشرو در تحول دیجیتال است و تلاش میکند تجربه بانکداری را برای نسل جدید بازتعریف کند. این موسسه با تمرکز بر بانکداری خرد و بهینهسازی هزینههای عملیاتی، توانسته وفاداری مشتریان را در سطحی جهانی حفظ نماید. در نهایت، سانتاندر فراتر از یک بانک سنتی، به عنوان یک مورد مطالعاتی برجسته برای درک مفهوم انعطافپذیری و پایداری در اقتصاد نوین جهانی شناخته میشود.
آشنایی با بانک سانتاندر
گروه سانتاندر (Santander Group) که هسته مرکزی آن را بانک سانتاندر تشکیل میدهد، یک نهاد مالی چندملیتی اسپانیایی است که دفتر مرکزی آن در شهر مادرید واقع شده است. این بانک به دلیل ساختار غیرمتمرکز خود شهرت دارد؛ به این معنا که زیرمجموعههای آن در کشورهای مختلف مانند سانتاندر بریتانیا (Santander UK)، سانتاندر برزیل (Santander Brasil) و سانتاندر ایالات متحده (Santander US) به صورت نهادهای مستقل با سرمایه و نقدینگی بومی فعالیت میکنند، اما در چارچوب استراتژیهای کلان سازمان اصلی فعالیت میکنند.. این رویکرد باعث شده است که در صورت بروز بحران در یک کشور، سایر بخشها از سرایت ریسک در امان بمانند. سانتاندر در حال حاضر در 10 بازار اصلی از جمله اسپانیا، بریتانیا، پرتغال، لهستان، برزیل، مکزیک، شیلی، آرژانتین، ایالات متحده و آلمان حضور قدرتمند دارد و در بسیاری از این کشورها، جزو سه بانک برتر از نظر سهم بازار محسوب میشود. ماموریت اصلی این بانک تحت عنوان «کمک به پیشرفت مردم و کسبوکارها» تعریف شده است که بازتابدهنده تمرکز آن بر بانکداری مسئولانه (Responsible Banking) است. سانتاندر علاوه بر خدمات سنتی، در زمینههایی نظیر مدیریت دارایی (Asset Management)، بیمه (Insurance) و بانکداری اختصاصی (Private Banking) نیز فعالیتهای گستردهای دارد. این تنوع در خدمات باعث شده است که سانتاندر بتواند تمام نیازهای مالی یک مشتری را از ابتدای مسیر زندگی (با حسابهای پسانداز کودکان) تا دوران بازنشستگی و سرمایهگذاریهای کلان پوشش دهد. شفافیت در گزارشدهی مالی و پایبندی به استانداردهای بینالمللی حاکمیت شرکتی، سانتاندر را به یکی از معتبرترین نامها در بازارهای بورس جهانی تبدیل کرده است.
ساختار عملیاتی و جغرافیای فعالیت
یکی از نقاط قوت کلیدی سانتاندر، گستردگی جغرافیایی آن است که به این بانک اجازه میدهد از چرخههای اقتصادی مختلف بهرهبرداری کند. در اروپا، این بانک بر بهرهوری عملیاتی و تحول دیجیتال تمرکز دارد تا هزینهها را کاهش دهد، در حالی که در آمریکای لاتین، تمرکز اصلی بر گسترش شمول مالی (Financial Inclusion) و جذب میلیونها نفری است که برای اولین بار به خدمات بانکی دسترسی پیدا میکنند. در برزیل، سانتاندر به عنوان بزرگترین بانک خصوصی خارجی شناخته میشود و سهم قابل توجهی از سود کل گروه را تأمین میکند. در ایالات متحده نیز، با تمرکز بر وامهای خودرو و خدمات بانکداری تجاری، توانسته است جایگاه خود را در یکی از رقابتیترین بازارهای جهان تثبیت کند. این چیدمان پراکنده بازارها، سانتاندر را در برابر شوکهای منطقهای بسیار مقاوم کرده است.
تکنولوژی و نوآوری در بطن سانتاندر
سانتاندر در سالهای اخیر مبالغ هنگفتی را در حوزه تکنولوژی سرمایهگذاری کرده است تا به یک بانک دیجیتال با محوریت داده تبدیل شود. پلتفرمهایی مانند اوپنبانک (Openbank) که به عنوان بانک تمام دیجیتال این گروه فعالیت میکند، نمونهای موفق از تلاش سانتاندر برای جذب نسل زد (Gen Z) و هزارهها (Millennials) است. این بانک با استفاده از بلاکچین (Blockchain) برای تسریع در تراکنشهای فرامرزی و بهرهگیری از یادگیری ماشین برای شناسایی کلاهبرداریهای بانکی، همگام با پیشرفتهترین فناوریها پیش میرود. هدف نهایی سانتاندر، ایجاد یک اکوسیستم مالی است که در آن مشتریان بتوانند تمامی امور خود را به سادگی و تنها با چند لمس روی صفحه تلفن همراه خود انجام دهند، بدون آنکه نیازی به مراجعه حضوری به شعب داشته باشند.
تاریخچه بانک سانتاندر
ریشههای بانک سانتاندر به اواسط قرن 19 میلادی بازمیگردد، زمانی که اقتصاد اسپانیا به دنبال راههایی برای گسترش تجارت با مستعمرات و شرکای تجاری خود در قاره آمریکا بود. در 15 می 1857، با تایید رسمی دولت، این بانک با هدف حمایت از تجارت در بندر سانتاندر فعالیت خود را آغاز کرد. در دهههای ابتدایی، فعالیتهای بانک عمدتاً محدود به امور گمرکی و تأمین مالی پروژههای محلی بود، اما با گذشت زمان و با ورود به قرن 20، سانتاندر شروع به ادغام با بانکهای کوچکتر در سراسر اسپانیا کرد. نقطه عطف واقعی در تاریخ این بانک، در دهههای 1980 و 1990 رخ داد، زمانی که تحت مدیریت خانواده بوتین (Botín)، استراتژی تهاجمی برای خرید بانکهای بزرگ داخلی و بینالمللی در پیش گرفته شد. این دوران شاهد تبدیل شدن یک بانک استانی به یک بازیگر ملی و سپس یک نهاد مالی اثرگذار در مقیاس جهانی بود. در سال 1999، ادغام بزرگ میان بانک سانتاندر و بانک مرکزی هیسپانو (Banco Central Hispano) یا به اختصار BCH صورت گرفت که منجر به ایجاد بزرگترین نهاد مالی در اسپانیا شد. این ادغام، مدیران بانک را قادر ساخت تا حضور و فعالیتهای خود را در سطح جهانی افزایش دهند. خرید بانک ابی نشنال (Abbey National) در بریتانیا در سال 2004، شوک بزرگی به بازارهای مالی اروپا وارد کرد، چرا که برای نخستین بار یک بانک اسپانیایی توانسته بود یکی از قدیمیترین و معتبرترین موسسات مالی بریتانیا را تصاحب کند. این روند با خرید بانکهای متعدد در آمریکای جنوبی ادامه یافت و سانتاندر را به رهبر بلامنازع بانکداری در کشورهایی نظیر برزیل، مکزیک و شیلی تبدیل کرد. تاریخ سانتاندر، روایتی از هوشمندی در مذاکرات و شجاعت در توسعه بازار است.
دوران طلایی گسترش بینالمللی
دهه اول قرن 21 برای سانتاندر دوران فتوحات مالی بود. این بانک با بهرهگیری از نقدینگی بالا و مدیریت ریسک محافظهکارانه، توانست در زمانهایی که رقبا در حال عقبنشینی بودند، داراییهای ارزشمندی را خریداری کند. خرید بخشهای اروپایی بانک هلندی ABN AMRO در سال 2007 (به همراه کنسرسیومی از بانکهای دیگر) یکی از بزرگترین معاملات بانکی تاریخ بود که جایگاه سانتاندر را در بازارهای اروپایی مستحکمتر کرد. حتی در جریان بحران مالی جهانی 2008، در حالی که بسیاری از بانکهای والاستریت در حال فروپاشی بودند، سانتاندر با خرید بانکهای آسیبدیده مانند سوورین بانک (Sovereign Bank) در ایالات متحده، حضور خود را در بازار آمریکا تثبیت کرد. این دوران نشاندهنده بینش عمیق مدیران وقت بانک در شناسایی فرصتها در دل بحرانها بود.
تحول دیجیتال و مدرنسازی در عصر حاضر
با ورود به دهه 2010 و ظهور فینتکها، سانتاندر متوجه شد که دیگر بزرگی ترازنامه برای حفظ بقا کافی نیست. از این رو، دورانی از بازسازی ساختاری آغاز شد که تمرکز آن بر یکپارچهسازی پلتفرمهای تکنولوژیک در سراسر جهان بود. شعار One Santander با هدف ایجاد یک تجربه بانکی یکسان و باکیفیت برای مشتریان در تمامی کشورها مطرح شد. در سال 2017، بانک سانتاندر با خرید بانک ورشکسته پوپولار (Banco Popular) به قیمت نمادین 1 یورو، بار دیگر نشان داد که آماده است تا نقش منجی را در سیستم بانکی اسپانیا ایفا کند و در عین حال سهم بازار خود را به شکل قابل توجهی افزایش دهد. امروز، تاریخ سانتاندر وارد فصل جدیدی شده است که در آن، کدنویسی و تحلیل داده به اندازه ترازنامههای مالی اهمیت یافتهاند.
بنیانگذاران بانک سانتاندر
برخلاف بسیاری از شرکتهای مدرن که توسط یک یا دو نفر بنیانگذاری شدهاند، بانک سانتاندر محصول تلاش گروهی از تجار و بازرگانان منطقه کانتابریا (Cantabria) در اسپانیا بود. با این حال، نام خانواده بوتین (Botín) با تاریخ این بانک گره خورده است. اگرچه آنها جزو هیئت موسس اولیه در سال 1857 نبودند، اما از نسلهای میانی به بعد، کنترل و هدایت این بانک را بر عهده گرفتند و آن را از یک بانک کوچک به یک نهاد جهانی تبدیل کردند. امیلیو بوتین سانز د سانتولا (Emilio Botín Sanz de Sautuola) اولین فرد از این خانواده بود که در اواخر قرن 19 وارد هیئت مدیره شد و پایههای نفوذ این خاندان را بنا نهاد. این خانواده توانست با حفظ روحیه کارآفرینی در ساختار سختگیرانه بانکی، تداوم مدیریتی کمنظیری را ایجاد کند که در کمتر موسسه مالی بزرگی در جهان دیده میشود. تاثیرگذارترین چهره در تاریخ معاصر بانک، بدون شک امیلیو بوتین (Emilio Botín) ملقب به «امیلیو بوتین سوم» است که از سال 1986 تا زمان مرگش در سال 2014 ریاست بانک را بر عهده داشت. او پایهگذار اصلی استراتژی گسترش جهانی سانتاندر بود. امیلیو بوتین با رویکردی جسورانه و گاه جنجالی، توانست با ادغامهای پیدرپی، سانتاندر را به قدرت اول بانکی اسپانیا و اروپا تبدیل کند. او به دقت در جزئیات و نظارت مستقیم بر تمامی بخشهای بانک شهرت داشت. پس از درگذشت او، دخترش آنائه بوتین (Ana Botín) به عنوان جانشین وی انتخاب شد. آنائه که پیش از آن مدیریت سانتاندر بریتانیا را بر عهده داشت، توانست با رویکردی مدرنتر و متمرکز بر تکنولوژی و مسئولیتهای اجتماعی، میراث پدرش را در عصر دیجیتال تداوم ببخشد و به عنوان یکی از قدرتمندترین زنان جهان در حوزه اقتصاد شناخته شود.
میراث خانواده بوتین و تداوم مدیریتی
خانواده بوتین در طول بیش از یک قرن، توانستند تعادلی میان مالکیت خانوادگی و مدیریت حرفهای ایجاد کنند. در حالی که بسیاری از بانکهای خانوادگی در اروپا به دلیل اختلافات داخلی یا ناتوانی در رقابت منحل شدند، بوتینها با تربیت نسلهای متخصص، جایگاه خود را حفظ کردند. امیلیو بوتین پدر (Emilio Botín López)، که در اواسط قرن 20 ریاست بانک را بر عهده داشت، اولین گامها را برای خروج بانک از منطقه سانتاندر و ورود به مادرید برداشت. او معتقد بود که برای بزرگ شدن، باید در مرکز قدرت سیاسی و اقتصادی حضور داشت. این استراتژی توسط پسرش امیلیو با ابعادی جهانی دنبال شد. ثبات مدیریتی ناشی از حضور این خانواده باعث شده است که استراتژیهای بلندمدت بانک تحت تأثیر نوسانات کوتاه مدت بازار یا تغییرات پیاپی مدیرعامل قرار نگیرد.
نقش آنائه بوتین در نوسازی سانتاندر
آنائه بوتین از زمان به دست گرفتن سکان هدایت بانک در سال 2014، تلاش کرده است تا چهره سانتاندر را از یک بانک سنتی و خشک به یک سازمان پویا و نوآور تغییر دهد. او که تجربه کار در جیپی مورگان (J.P. Morgan) و تحصیل در دانشگاههای معتبر آمریکا را دارد، فرهنگ سازمانی سانتاندر را به سمت برابری و پایداری زیستمحیطی سوق داده است. تحت مدیریت او، سانتاندر به یکی از بزرگترین تأمینکنندگان مالی انرژیهای تجدیدپذیر در جهان تبدیل شده است. آنائه با درک عمیق از تغییرات رفتاری مصرفکنندگان، اولویت اول بانک را رضایت مشتری و سادگی خدمات دیجیتال قرار داده است. او ثابت کرد که میتواند در دنیایی که تحت تسلط مردان در صنعت بانکداری است، نه تنها مدیریت کند، بلکه پیشرو و الهامبخش باشد.
پروژهها و محصولات بانک سانتاندر
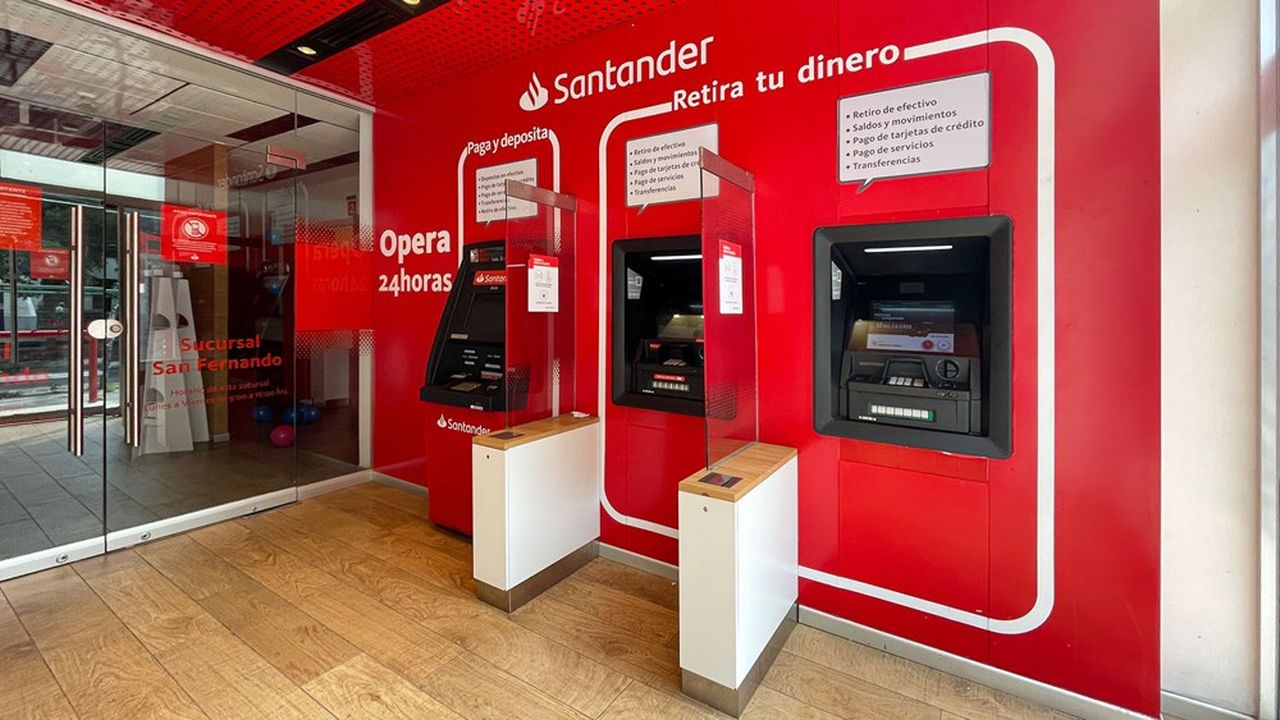
سبد محصولات بانک سانتاندر به گونهای طراحی شده است که تمامی طیفهای اقتصادی، از افراد حقیقی کمدرآمد تا شرکتهای چندملیتی بزرگ را پوشش دهد. در بخش بانکداری خرد (Retail Banking)، سانتاندر با ارائه حسابهای جاری مبتنی بر پاداش، وامهای مسکن با نرخ بهره رقابتی و کارتهای اعتباری با قابلیتهای بینالمللی، سهم بزرگی از بازار را در اختیار دارد. یکی از پروژههای شاخص این بانک، حساب 1|2|3 بود که در بریتانیا و اسپانیا با استقبال بینظیری روبرو شد و استانداردهای جدیدی را برای وفادارسازی مشتریان تعریف کرد. علاوه بر این، سانتاندر در حوزه مدیریت ثروت و دارایی (Private Banking) خدماتی اختصاصی به مشتریان با تراز مالی بالا ارائه میدهد که شامل مشاورههای سرمایهگذاری بینالمللی و مدیریت سبد سهام در بازارهای جهانی است. در حوزه بانکداری شرکتی و سرمایهگذاری (Corporate & Investment Banking - CIB)، سانتاندر به عنوان یک شریک استراتژیک برای شرکتهای بزرگ عمل میکند. این بخش از بانک خدماتی نظیر تأمین مالی پروژههای زیرساختی، مدیریت نقدینگی شرکتی، مشاوره در ادغام و تملک (M&A) و خدمات بازار سرمایه را ارائه میدهد. سانتاندر به ویژه در تأمین مالی پروژههای انرژیهای پاک و زیرساختهای حملونقل در آمریکای لاتین و اروپا پیشرو است. پروژه Santander CIB به دلیل توانایی در ساختاردهی به وامهای پیچیده و دسترسی به شبکههای وسیع توزیع سرمایه، همواره مورد تحسین مجلات معتبر مالی مانند یورومانی (Euromoney) قرار گرفته است. این تنوع در محصولات، تضمینکننده جریانهای درآمدی مختلف برای گروه سانتاندر در شرایط مختلف اقتصادی است.
اوپنبانک و پیشروی در بانکداری دیجیتال
اوپنبانک (Openbank) جواهر تاج پروژههای دیجیتال سانتاندر است. این بانک که به عنوان یک نهاد تماماً دیجیتال فعالیت میکند، از جدیدترین تکنولوژیهای ابری و هوش مصنوعی برای ارائه خدمات بانکی استفاده میکند. اوپنبانک هیچ شعبه فیزیکی ندارد و تمام فرآیندهای آن، از افتتاح حساب تا دریافت وام، به صورت کاملاً آنلاین و در عرض چند دقیقه انجام میشود. این پروژه به سانتاندر اجازه داده است تا بدون هزینههای سنگینِ نگهداری شعب، در بازارهای جدیدی مانند هلند و آلمان نفوذ کند. اوپنبانک همچنین از یک پلتفرم پیشرفته مدیریت ثروت به نام Robo-Advisor بهره میبرد که به کاربران کمک میکند بر اساس سطح ریسکپذیری خود، در سبدهای متنوعی از صندوقهای سرمایهگذاری بینالمللی مشارکت کنند.
خدمات پرداخت و Getnet
یکی دیگر از حوزههایی که سانتاندر در آن سرمایهگذاری سنگینی انجام داده، بخش پرداخت و پذیرندگی کارت است. با خرید و توسعه برند گتنت (Getnet)، سانتاندر توانسته است به یکی از بزرگترین پردازشگران پرداخت در آمریکای لاتین و اکنون در اروپا تبدیل شود. گتنت ابزارهای پیشرفتهای را برای فروشندگان و کسبوکارهای کوچک فراهم میکند تا بتوانند پرداختهای آنلاین و حضوری خود را با امنیت بالا و کمترین کارمزد مدیریت کنند. این پلتفرم با اتصال به سیستمهای حسابداری و انبارداری، فراتر از یک درگاه پرداخت ساده عمل کرده و به عنوان یک شریک تجاری برای مغازهداران و کارآفرینان ظاهر میشود. سانتاندر با این پروژه، به طور مستقیم به رقابت با فینتکهای بزرگی همچون اسکوئر (Square) و استرایپ (Stripe) برخاسته است.
چالشها و حواشی بانک سانتاندر
مانند هر نهاد مالی بزرگ دیگری، سانتاندر نیز در طول تاریخ فعالیت خود با چالشها و حواشی متعددی دستوپنجه نرم کرده است. یکی از بزرگترین چالشهای این بانک، مدیریت ریسک در بازارهای نوظهور است. نوسانات شدید نرخ ارز در کشورهایی مانند آرژانتین و برزیل و تورمهای افسارگسیخته، بارها باعث کاهش ارزش داراییهای این بانک در گزارشهای مالی سالانه شده است. علاوه بر این، سانتاندر همواره تحت فشار نهادهای نظارتی اروپا برای افزایش سطح سرمایه (Capital Buffer) قرار داشته است تا اطمینان حاصل شود که در صورت بروز یک بحران اقتصادی دیگر، این بانک نیازی به کمکهای دولتی نخواهد داشت. حفظ تعادل میان سودآوری برای سهامداران و رعایت استانداردهای سختگیرانه نظارتی، همواره یکی از دغدغههای اصلی مدیریت این بانک بوده است. در حوزه حواشی، سانتاندر چندین بار با پروندههای حقوقی و جریمههای رگولاتوری مواجه شده است. برای مثال، در بریتانیا، این بانک به دلیل قصور در رعایت قوانین ضد پولشویی (Anti-Money Laundering) با جریمههای سنگینی روبرو شد. همچنین، نحوه برخورد با مشتریان در زمینه فروش محصولات مالی پیچیده در اسپانیا، مدتی باعث خدشهدار شدن شهرت این بانک در بازارهای داخلی شد. در سالهای اخیر نیز، موضوع امنیت سایبری و حملات هکری به یکی از چالشهای جدی سانتاندر تبدیل شده است. به عنوان بانکی که میلیونها رکورد دادههای حساس مشتریان را در اختیار دارد، هرگونه نفوذ امنیتی میتواند پیامدهای جبرانناپذیری برای اعتماد عمومی به این برند داشته باشد. سانتاندر با اختصاص بودجههای میلیاردی به بخش امنیت آیتی، سعی در مهار این تهدیدات دارد.
بحرانهای مالی و آزمونهای تابآوری
بحران مالی سال 2008 و بحران بدهیهای اروپا در سال 2012، آزمونهای بزرگی برای پایداری سانتاندر بودند. اگرچه این بانک به دلیل مدل بانکداری خرد خود کمتر از بانکهای سرمایهگذاری والاستریت آسیب دید، اما سقوط بازار مسکن در اسپانیا منجر به افزایش چشمگیر وامهای معوق (Non-Performing Loans) شد. سانتاندر مجبور شد میلیاردها یورو ذخیره قانونی برای پوشش خسارتهای احتمالی در نظر بگیرد که این موضوع منجر به کاهش سود خالص بانک در آن سالها شد. علاوه بر این، تصمیمات سیاستی بانک مرکزی اروپا (ECB) در زمینه نرخ بهره منفی، برای سالها حاشیه سود این بانک را تحت فشار قرار داد، زیرا بانکها مجبور بودند منابع مالی خود را با هزینه بالا نگهداری کنند در حالی که درآمد حاصل از وامها به حداقل رسیده بود.
مسئولیتهای اجتماعی و انتقادات زیستمحیطی
اگرچه سانتاندر ادعاهای زیادی در زمینه بانکداری سبز و حمایت از محیط زیست دارد، اما همواره مورد انتقاد برخی از گروههای فعال محیط زیستی قرار گرفته است. این گروهها معتقدند که بانک سانتاندر همچنان به تأمین مالی پروژههایی که با سوختهای فسیلی مرتبط هستند، به ویژه در آمریکای جنوبی، ادامه میدهد. چالش شستشوی سبز (Greenwashing) یکی از حواشی است که روابط عمومی بانک به شدت با آن درگیر است. سانتاندر تلاش کرده است تا با انتشار گزارشهای پایداری شفاف و تعیین اهداف مشخص برای کربنصفر شدن (Net Zero) تا سال 2050، به این انتقادات پاسخ دهد، اما فشار افکار عمومی و تغییر قوانین بینالمللی باعث شده است که این موضوع به یک چالش مستمر برای تیم مدیریتی تبدیل شود.
نتیجهگیری
بررسی مسیر طولانی و پرفراز و نشیب بانک سانتاندر نشان میدهد که این موسسه فراتر از یک نهاد مالی، بخشی جداییناپذیر از تاریخ اقتصادی مدرن است. سانتاندر با تکیه بر استراتژیهای هوشمندانه ادغام، تنوعبخشی جغرافیایی و پیشگامی در تحولات دیجیتال، توانسته است خود را به عنوان یک رهبر جهانی تثبیت کند. از یک بانک محلی در شمال اسپانیا تا بزرگترین نهاد مالی منطقه یورو، این سفر داستانی از جسارت مدیریتی، پایداری در برابر بحرانها و انطباق با تغییرات سریع تکنولوژی است. میراث خانواده بوتین و رهبری فعلی آنائه بوتین، نشاندهنده اهمیت تداوم استراتژیک در موفقیت سازمانهای بزرگ است. اگرچه چالشهای نظارتی، نوسانات بازارهای نوظهور و رقابت با فینتکهای نوظهور همچنان پابرجا هستند، اما سانتاندر ثابت کرده است که ریشه در سنت و نگاهی به آینده دارد.در نهایت، بانک سانتاندر (Banco Santander) نمونهای بارز از بانکی است که توانسته میان بزرگ بودن و چابک بودن تعادل برقرار کند. سرمایهگذاریهای کلان در تکنولوژیهای نوین و تمرکز بر بانکداری مسئولانه، این بانک را برای مواجهه با چالشهای قرن 21 آماده کرده است. برای سهامداران، سانتاندر یک دارایی با ثبات در سبد سرمایهگذاری محسوب میشود و برای مشتریان، شریکی است که با ابزارهای دیجیتال خود، زندگی مالی آنها را سادهتر میکند. آینده صنعت بانکداری قطعاً تحت تأثیر تصمیمات و نوآوریهای این بانک اسپانیایی خواهد بود. سانتاندر نه تنها یک بانک، بلکه موتور محرک اقتصادی در بسیاری از کشورهای در حال توسعه و توسعهیافته است که با هر تراکنش، پیوندی جدید در زنجیره ارزش جهانی ایجاد میکند.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.