معرفی بانک پولسکی؛ نماد توسعه ملی در عصر دیجیتال
پیکیاو بانک پولسکی یکی از مهمترین نهادهای مالی لهستان است که با میلیونها مشتری، جایگاه بسیار مهمی در اقتصاد این کشور دارد. این بانک با ترکیب سابقه تاریخی طولانی و فناوریهای نوین، به یکی از بانکهای مطرح در حوزه بانکداری دیجیتال اروپا تبدیل شده است.
 نوشته شده توسط مهسا دامادی|
مقدمه
تصور کنید در کشوری با جمعیت ۳۸ میلیون نفر، بیش از ۱۱ میلیون نفر تنها از خدمات یک موسسه مالی واحد استفاده میکنند؛ این یعنی تقریباً از هر چهار شهروند لهستانی، یک نفر مشتری مستقیم بزرگترین نهاد بانکی این کشور است. صحبت از پیکیاو بانک پولسکی (PKO Bank Polski) است، نهادی که نه تنها یک بانک، بلکه نمادی از هویت اقتصادی و پایداری مالی در اروپای مرکزی و شرقی به شمار میرود. این بانک که در سال ۲۰۲۴ میلادی با داراییهایی بالغ بر ۴۸۰ میلیارد زلوتی جایگاه خود را به عنوان بانک برتر در بازار تثبیت کرد، داستانی فراتر از اعداد و ارقام دارد. این موسسه از خاکسترهای جنگ جهانی اول سر برآورد و از پیچوخمهای تند دوران کمونیسم و گذار به اقتصاد آزاد، عبور کرد تا امروز به عنوان پیشروترین مرکز نوآوریهای فینتک در منطقه شناخته شود. پیکیاو صرفاً یک نهاد محلی در ورشو نیست، بلکه وزنهای تعیینکننده در معادلات مالی اتحادیه اروپا محسوب میشود. این بانک به عنوان بزرگترین بانک در فهرست بورس اوراق بهادار ورشو، بخش بزرگی از شاخص WIG20 را به خود اختصاص داده است و تغییرات سهام آن، نبض بازار سرمایه لهستان را تعیین میکند. نفوذ این بانک به قدری گسترده است که هرگونه تصمیمگیری در هیئت مدیره آن، تأثیری مستقیم بر نرخ بهره، نقدینگی بازار و حتی پروژههای زیرساختی بزرگ در مقیاس ملی دارد. در بازاری که رقابت با بانکهای بینالمللی بسیار فشرده است، پیکیاو توانسته با اعتماد عمومی و شبکه گسترده شعب خود، برتریاش را حفظ کند. یکی از دلایلی که این بانک قدیمی توانسته در دنیای مدرن همچنان پیشتاز باشد، سرمایهگذاری سنگین در حوزه تکنولوژی است. اپلیکیشن موبایل این بانک که با نام IKO شناخته میشود، بارها توسط موسسات بینالمللی به عنوان بهترین اپلیکیشن بانکی جهان انتخاب شده است. این موفقیت نشان میدهد که پیکیاو فراتر از یک نهاد بانکی سنتی، به یک شرکت تکنولوژیمحور تبدیل شده که خدمات مالی ارائه میدهد. آنها با ایجاد سیستم پرداخت BLIK، استانداردی نوین در تراکنشهای بدون کارت تعریف کردند که امروز در سراسر لهستان به یک روش پرداخت روزمره تبدیل شده است. این نوآوری، پیکیاو را از یک بانک دولتی قدیمی به یک الگو موفق جهانی تبدیل کرده است که در ادامه به بررسی ابعاد مختلف آن خواهیم پرداخت.
آشنایی با بانک پولسکی
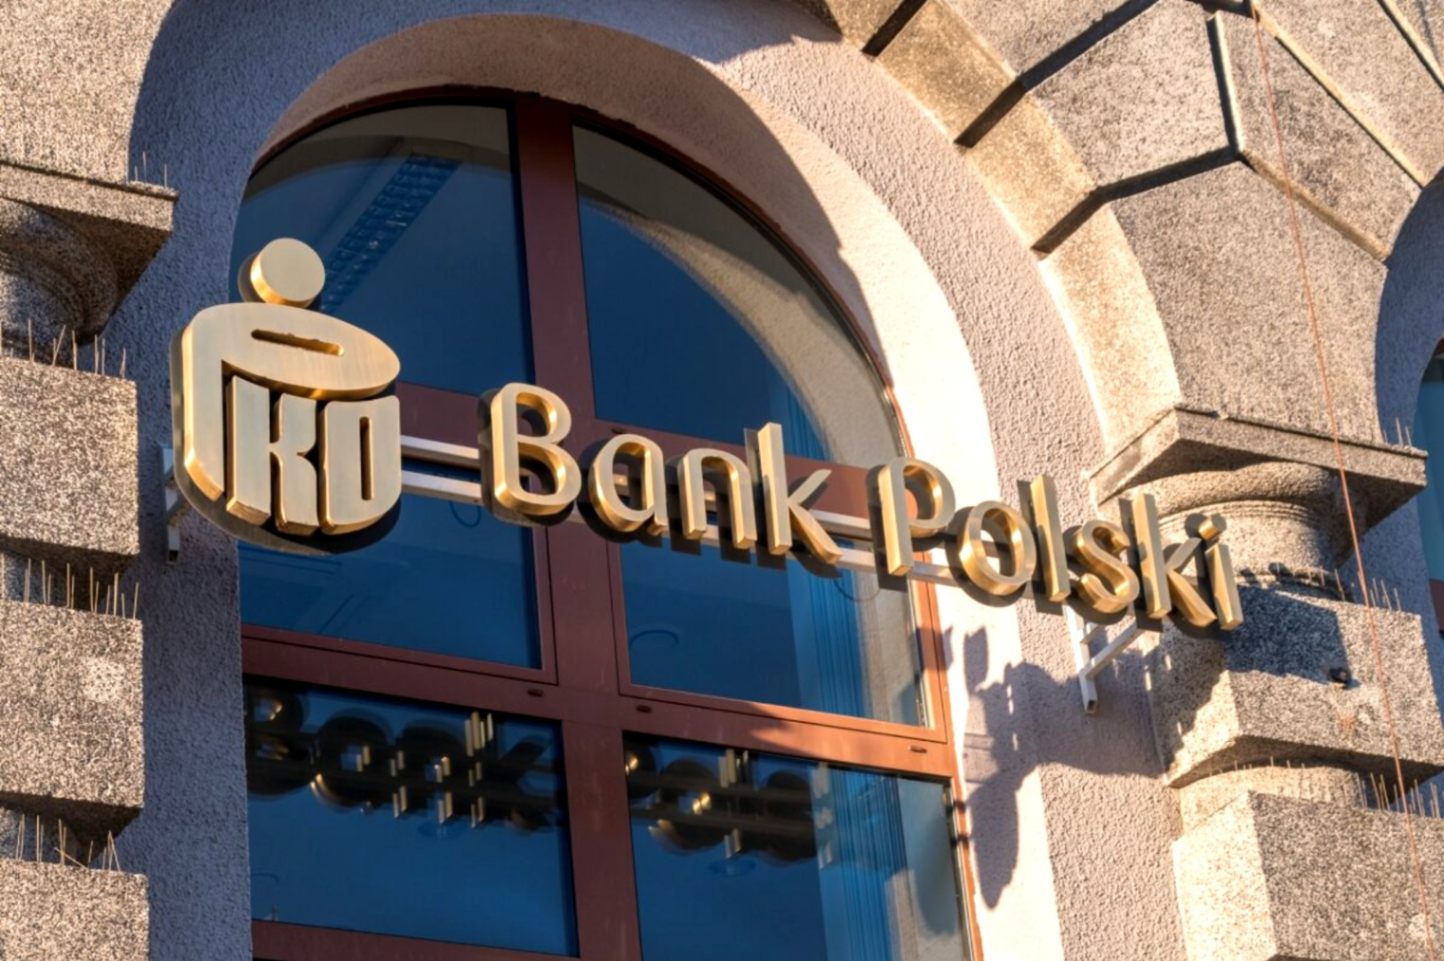
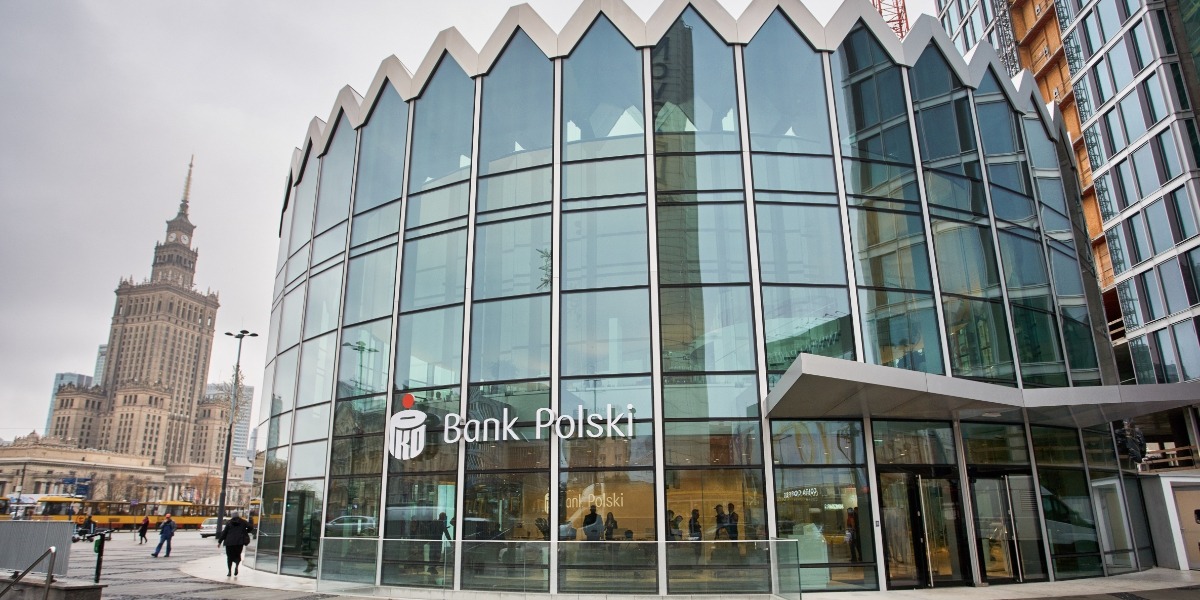
پیکیاو بانک پولسکی که به اختصار PKO BP نامیده میشود، اصلیترین رکن سیستم بانکی لهستان و بزرگترین بانک تجاری در این کشور است. این موسسه با ارائه طیف وسیعی از خدمات مالی به مشتریان خرد، شرکتهای کوچک و متوسط و شرکتهای بزرگ چندملیتی، سهم قابل توجهی از بازار سپردهها و وامهای منطقه را در اختیار دارد. ساختار مالکیتی این بانک به گونهای است که دولت لهستان همچنان سهم عمدهای در آن دارد، اما به عنوان یک شرکت سهامی عام در بورس فعالیت میکند و استانداردهای سختگیرانه شفافیت مالی بینالمللی را رعایت مینماید. این ترکیب از حمایت دولتی و پویایی بخش خصوصی، به پیکیاو ثباتی بینظیر در برابر نوسانات اقتصادی بخشیده است. این بانک در حال حاضر نه تنها در لهستان، بلکه در بازارهای همسایه نیز به عنوان یک الگو در مدیریت ریسک و سودآوری شناخته میشود.
ساختار عملیاتی و شبکه گسترده توزیع
پیکیاو با دارا بودن بیش از ۱۰۰۰ شعبه فیزیکی و هزاران دستگاه خودپرداز در سراسر لهستان، در دسترسترین نهاد مالی برای شهروندان این کشور است. اما مزیت اصلی این بانک در تنوع زیرمجموعههای آن نهفته است؛ از شرکتهای بیمه و لیزینگ تا صندوقهای بازنشستگی و مدیریت دارایی، همگی تحت پوشش برند PKO فعالیت میکنند. این اکوسیستم کامل مالی به مشتری اجازه میدهد تا تمام نیازهای پولی خود را در یک درگاه واحد مدیریت کند. علاوه بر این، حضور بینالمللی بانک از طریق KredoBank در اوکراین نشاندهنده استراتژی توسعهطلبانه آن در بازارهای نوظهور همسایه است که پتانسیل رشد بالایی دارند. مدیریت متمرکز و در عین حال منعطف در این شعب باعث شده تا نرخ جذب مشتری جدید سالانه با رشد ۵ درصدی همراه باشد.
ارزشهای سازمانی و تعهد به توسعه پایدار
در سالهای اخیر، پیکیاو بانک پولسکی تمرکز ویژهای بر مفاهیم ESG داشته است. این بانک متعهد شده است که پروژههایی با آلایندگی بالا را از فهرست اعتباری خود حذف کرده و در عوض، تسهیلات ویژهای برای نیروگاههای بادی و خورشیدی در نظر بگیرد. این تغییر رویکرد نشاندهنده درک مدیران بانک از ترندهای جهانی و نیاز به توسعه پایدار است. از سوی دیگر، بنیاد پیکیاو با حمایت از فعالیتهای فرهنگی، ورزشی و خیریه، ارتباطی قوی با لایههای مختلف جامعه لهستان برقرار کرده که نتیجه آن، افزایش وفاداری مشتریان و تقویت برند ملی این بانک در سطح بینالمللی بوده است. آنها باور دارند که سودآوری باید با مسئولیتپذیری اجتماعی همگام باشد تا در درازمدت ارزش سهام بانک حفظ شود.
جایگاه در ردهبندیهای جهانی و اعتبار مالی
نام پیکیاو بانک پولسکی همواره در فهرست ۱۰۰۰ بانک برتر جهان دیده میشود. از منظر سرمایه لایه یک، این بانک قدرتمندترین نهاد مالی در اروپای مرکزی محسوب میشود که توانایی بالایی در جذب تنشهای مالی دارد. ثبات مالی این بانک بارها توسط موسسات رتبهبندی بزرگی نظیر Moody's و S&P مورد تایید قرار گرفته است. این اعتبار بینالمللی به بانک اجازه میدهد تا با هزینه کمتری به جذب سرمایه در بازارهای جهانی بپردازد و این مزیت رقابتی را به صورت نرخ بهرههای جذابتر به مشتریان خود منتقل کند. در گزارشهای سال ۲۰۲۵، نسبت کفایت سرمایه این بانک، عدد خیرهکننده ۲۰ درصد را نشان میدهد که بسیار بالاتر از استانداردهای سختگیرانه اروپایی است.
تاریخچه بانک پولسکی
منشأ این بانک به فوریه سال ۱۹۱۹ میلادی بازمیگردد، درست زمانی که لهستان پس از ۱۲۳ سال از سلطههای خارجی رها شده و استقلال خود را بازیافته بود. در آن زمان، رئیسجمهور وقت لهستان، یوزف پیلسودسکی (Józef Piłsudski)، فرمان تأسیس موسسهای به نام Pocztowa Kasa Oszczędności را صادر کرد. هدف اولیه، ایجاد سیستمی بود که مردم عادی بتوانند با اطمینان، پساندازهای خرد خود را در آن نگهداری کنند. این بانک فعالیت خود را از دفاتر پستی آغاز کرد تا حتی در دورافتادهترین روستاها نیز برای مردم قابل دسترس باشد. این رویکرد هوشمندانه باعث شد که طی چند سال، میلیونها نفر به سیستم بانکی نوین بپیوندند و اعتماد به پول ملی تازهتأسیس لهستان تقویت شود.
دوران جنگ جهانی و تلاطمهای سیاسی
با شروع جنگ جهانی دوم در سال ۱۹۳۹، فعالیتهای بانک با چالشهای جدی مواجه شد. در طول دوران اشغال، این موسسه تحت کنترل نیروهای اشغالگر قرار گرفت اما بخشهایی از مدیریت آن در لندن به صورت تبعیدی به فعالیت خود ادامه دادند تا حقوق سپردهگذاران حفظ شود. پس از پایان جنگ در سال ۱۹۴۵ و با روی کار آمدن رژیم کمونیستی در لهستان، بانک تغییر ماهیت داد و در سال ۱۹۵۰ تحت نام جدید Powszechna Kasa Oszczędności به فعالیت خود ادامه داد. در این دوران، بانک به مکانیزمی برای سیاستهای پولی متمرکز دولت تبدیل شد. وظیفه اصلی آن جمعآوری نقدینگی برای پروژههای بزرگ صنعتی و بازسازی خرابیهای گسترده ناشی از جنگ در ورشو و سایر شهرها بود.
تحول پس از سقوط کمونیسم و خصوصیسازی
دوران حساس واقعی در تاریخ بانک، سال ۱۹۸۹ و فروپاشی بلوک شرق بود. در سال ۲۰۰۰، این نهاد به یک شرکت سهامی کاملاً دولتی تبدیل شد و نام نهایی PKO Bank Polski را برای خود برگزید. ورود به بورس اوراق بهادار ورشو در سال ۲۰۰۴ یکی از بزرگترین عرضههای اولیه در تاریخ لهستان بود که با استقبال بینظیر سرمایهگذاران داخلی و خارجی مواجه شد. این اتفاق، راه را برای نوسازی زیرساختهای فناوری اطلاعات و تغییر فرهنگ سازمانی از یک اداره دولتی سنتی به یک نهاد مالی پویا و مشتریمدار هموار کرد. از آن زمان تاکنون، پیکیاو توانسته با تصاحب بانکهای کوچکتری نظیر Nordea Bank Polska، حوزه فعالیت خود را به طور مستمر در بازارهای منطقه گسترش دهد.
دهه نوآوری و پیشتازی در عصر دیجیتال
در دهه اخیر، تاریخ پیکیاو با واژهی دیجیتالیشدن همراه شده است. از سال ۲۰۱۳ با معرفی سیستم پرداخت موبایلی IKO، این بانک نشان داد که دیگر نمیخواهد دنبالهرو باشد، بلکه قصد دارد ترندهای بازار را تعیین کند. آنها اولین بانک در لهستان بودند که از فناوری بلاکچین برای تأیید اسناد بانکی استفاده کردند. همچنین با ایجاد واحدهای سرمایهگذاری خطرپذیر، از استارتاپهای حوزه فینتک حمایت کردند. این تکامل نشان میدهد که چگونه یک نهاد صدساله توانسته است با حفظ اصول بنیادین امانتداری، خود را با سریعترین تغییرات تکنولوژیک قرن ۲۱ تطبیق دهد. در سال ۲۰۲۳، بانک اعلام کرد که بیش از ۹۰ درصد تراکنشهایش به صورت کاملاً دیجیتال و بدون دخالت نیروی انسانی انجام میشود.
بنیانگذاران بانک پولسکی
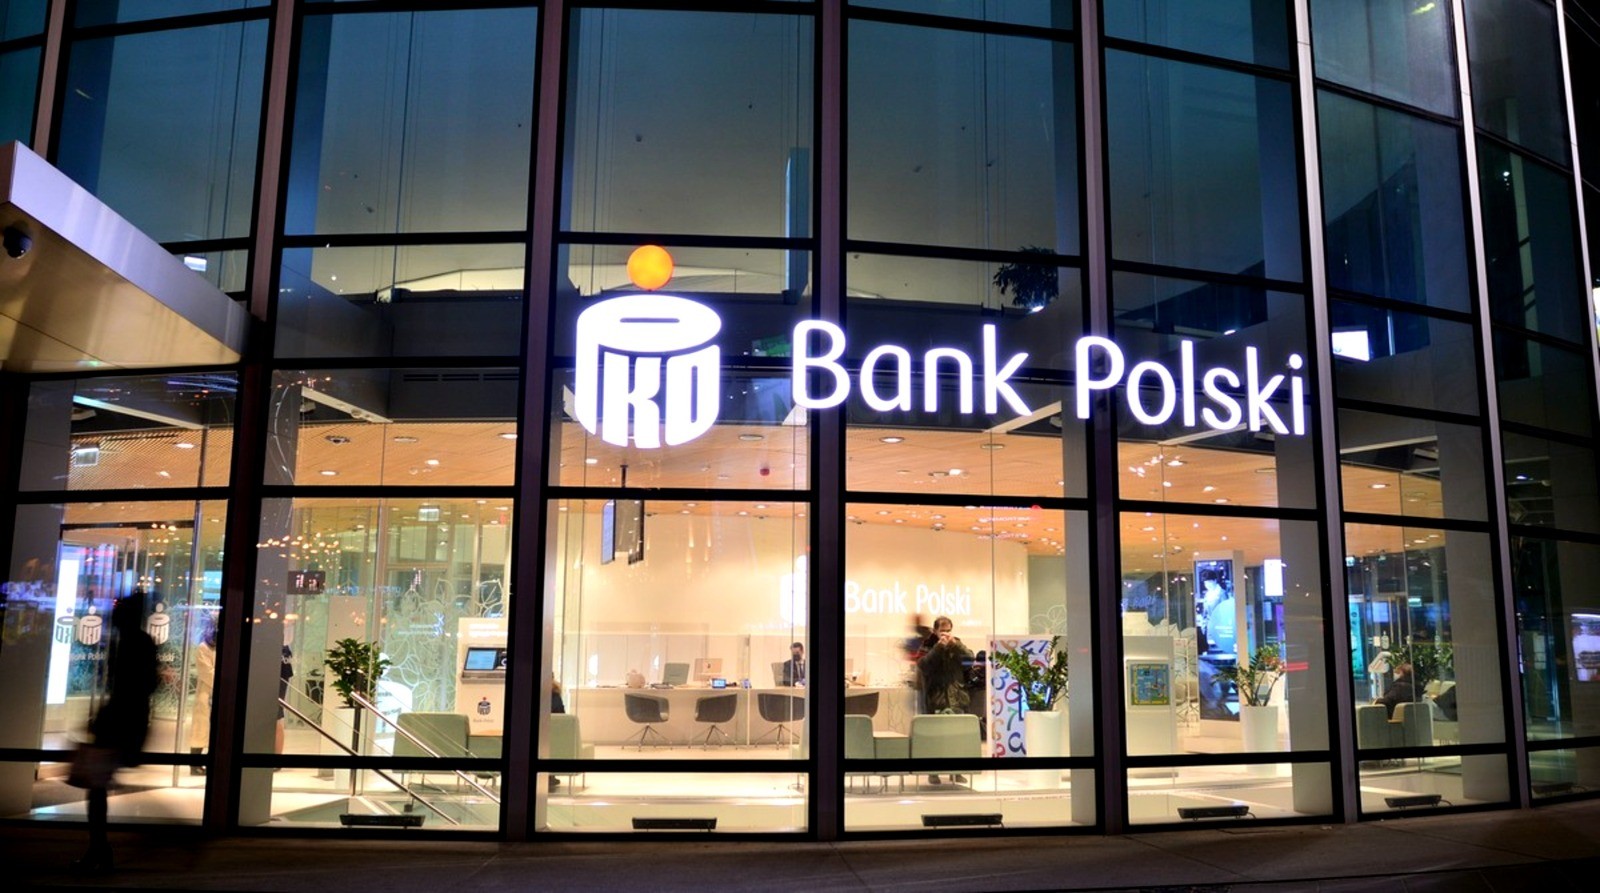
اگرچه پیکیاو بانک پولسکی به عنوان یک نهاد دولتی تأسیس شد، اما هویت آن با نامهای بزرگی در تاریخ لهستان همراه شده است. چهره اصلی و بنیانگذار معنوی این بانک، یوزف پیلسودسکی محسوب میشود. او که مدیر استقلالطلب و اولین رئیس دولت لهستان نوین بود، به خوبی درک کرده بود که استقلال سیاسی بدون استقلال اقتصادی و یک سیستم بانکی ملی قوی، دوامی نخواهد داشت. او با صدور فرمانی در ۷ فوریه ۱۹۱۹، موسسهای را پایهگذاری کرد که قرار بود اعتماد را به بازاری بازگرداند که در آن چندین ارز مختلف و سیستمهای مالی متضاد با هم درگیر بودند. پیلسودسکی میخواست بانکی بسازد که متعلق به مردم باشد و امنیت مالی طبقه ضعیف جامعه را تضمین کند.
هوبرت لینده و مهندسی سیستمهای بانکی
در کنار بینش سیاسی پیلسودسکی، تخصص فنی هوبرت لینده (Hubert Linde) بود که باعث شد این بانک به واقعیت تبدیل شود. لینده به عنوان اولین مدیرعامل این موسسه، وظیفه دشوار سازماندهی ساختار اداری و عملیاتی بانک را بر عهده داشت. او با استفاده از شبکه پستی گسترده کشور، مدلی از بانکداری خرد را طراحی کرد که در آن زمان در سطح جهان بسیار نوآورانه بود. لینده بر این باور بود که بانکداری نباید محدود به اشراف و بازرگانان بزرگ باشد؛ به همین دلیل، او سیستم دفترچههای پسانداز را ترویج داد که با مبالغ بسیار کم نیز قابل افتتاح بود. تلاشهای او در سالهای اولیه، فونداسیون مستحکمی را بنا نهاد که بانک را از بحرانهای اقتصادی دهه ۱۹۲۰ به سلامت عبور داد.
مدیران تأثیرگذار در دوران تحول مدرن
در دوران مدرن و پس از خصوصیسازی نسبی، چهرههایی نظیر زبیگنیف جاگیهوو (Zbigniew Jagiełło) نقشی مهم در تغییر شکل بانک ایفا کردند. او که بین سالهای ۲۰۰۹ تا ۲۰۲۱ ریاست بانک را بر عهده داشت، طولانیترین دوره مدیریت در تاریخ نوین پیکیاو را به نام خود ثبت کرد. جاگیهوو به عنوان عامل اصلی تحول دیجیتال بانک شناخته میشود؛ کسی که بانک را از یک ساختار سنتی و کند به یکی از پیشرفتهترین بانکهای دیجیتال اروپا تبدیل کرد. تحت مدیریت او، پیکیاو نه تنها سودآوری خود را به ارقام بیسابقهای رساند، بلکه استانداردهایی را در حوزه بانکداری آنلاین و موبایلی تعریف کرد که رقبای بزرگ بینالمللی را به چالش کشید و باعث شد بانک در سطح جهانی شناخته شود.
نقش نخبگان و پایداری مدیریتی
بنیانگذاری و تداوم موفقیت پیکیاو را نباید تنها به افراد محدود کرد؛ بلکه تداوم سیاستهای پولی لهستان و نقش نظارتی بانک مرکزی این کشور نیز در این مسیر بسیار پررنگ بوده است. اعضای هیئت مدیره این بانک همواره از میان برجستهترین اقتصاددانان و متخصصان بانکی انتخاب شدهاند تا اطمینان حاصل شود که بانک در مسیر استراتژیهای کلان ملی حرکت میکند. این ترکیب از نخبگان دانشگاهی و مدیران باسابقه در بخش خصوصی، باعث شده تا پیکیاو علیرغم تغییر دولتها، ثبات مدیریتی خود را حفظ کند و از بازیهای سیاسی تا حد زیادی در امان بماند. این پایداری در مدیریت، یکی از اصلیترین دلایل اعتماد سرمایهگذاران نهادی به این بانک در دهههای اخیر است.
پروژهها و محصولات بانک پولسکی
محصولات و پروژههای پیکیاو بانک پولسکی بازتابی از استراتژی مشتریمداری و نوآوری این بانک است. این بانک توانسته با شناسایی دقیق نیازهای جامعه، خدماتی را ارائه دهد که فراتر از یک حساب بانکی ساده است. تنوع محصولات پیکیاو باعث شده تا هر فرد یا هر کسبوکاری، راهکار مالی متناسب با شرایط خود را در این بانک پیدا کند. تمرکز بر سادهسازی فرآیندها و حذف بوروکراسیهای زائد، اصلیترین ویژگی پروژههای اخیر این شرکت است. آنها با بهرهگیری از هوش مصنوعی، توانستهاند زمان صدور تسهیلات را از چند روز به چند دقیقه کاهش دهند که این یک تحول بزرگ در سیستم بانکی منطقه محسوب میشود.
اپلیکیشن IKO و پیشرفت در پرداختهای موبایلی
محصول برجسته این بانک، اپلیکیشن IKO است که با بیش از ۷.۵ میلیون کاربر فعال، به بخشی جداییناپذیر از زندگی روزمره در لهستان تبدیل شده است. این اپلیکیشن فراتر از انتقال وجه ساده، امکاناتی نظیر خرید بلیط وسایل نقلیه عمومی، پرداخت هزینههای پارکینگ، خرید بیمهنامه و حتی درخواست وامهای آنی را فراهم کرده است. پروژه IKO به قدری موفق بود که کدهای پایه آن برای ایجاد سیستم پرداخت ملی BLIK مورد استفاده قرار گرفت؛ سیستمی که اکنون استانداردی برای پرداختهای سریع و ایمن در کل اتحادیه اروپا به شمار میرود. در سال ۲۰۲۴، قابلیتهای جدیدی مبتنی بر دستورهای صوتی و تحلیل هزینهها توسط هوش مصنوعی به این اپلیکیشن اضافه شده است.
تسهیلات مسکن و حمایت از بازارهای استراتژیک
یکی دیگر از حوزههایی که پیکیاو در آن پیشتاز است، بخش وامهای مسکن است. این بانک به عنوان بزرگترین ارائهدهنده تسهیلات خرید خانه در لهستان، نقش مهمی در خانهدار شدن میلیونها خانواده ایفا کرده است. آنها با طراحی پکیجهای متنوع مالی، از جمله وامهای با نرخ بهره ثابت و برنامههای حمایتی دولت برای جوانان، توانستهاند سهم ۲۵ درصدی از بازار املاک را در اختیار بگیرند. علاوه بر این، پیکیاو در پروژههای نوسازی بافتهای فرسوده و ساخت مجتمعهای مسکونی با استانداردهای مصرف انرژی بهینه، به عنوان شریک مالی اصلی دولت و بخش خصوصی عمل میکند که این خود نشاندهنده مسئولیتپذیری اجتماعی بانک در حوزه مسکن و محیطزیست است.
سرمایهگذاری در فینتک و آینده تکنولوژی
پروژه PKO VC یا بازوی سرمایهگذاری خطرپذیر بانک، یکی از جسورانهترین اقدامات پیکیاو در سالهای اخیر بوده است. این بانک با شناسایی پتانسیل بالای استارتاپهای لهستانی، صندوقی با بودجه ۵۰ میلیون یورویی برای حمایت از شرکتهای فعال در حوزه امنیت سایبری و بلاکچین ایجاد کرده است. هدف از این پروژه، تنها کسب سود نیست، بلکه پیکیاو قصد دارد با جذب تکنولوژیهای این استارتاپها، خدمات خود را به روز نگه دارد. به عنوان مثال، بسیاری از سیستمهای تشخیص تقلب که اکنون در بانک استفاده میشود، محصول همکاری با همین شرکتهای نوپا است. این رویکرد باعث شده تا پیکیاو به عنوان یک شتابدهنده بزرگ در اکوسیستم کارآفرینی اروپا شناخته شود.
چالشها و حواشی بانک پولسکی
هیچ موسسه مالی بزرگی بدون مواجهه با بحرانها و حواشی، به جایگاه فعلی خود نمیرسد و پیکیاو بانک پولسکی نیز از این قاعده مستثنی نبوده است. یکی از بزرگترین چالشهایی که این بانک در یک دهه اخیر با آن دستبهگریبان بوده، موضوع وامهای مسکن به ارز فرانک سوئیس است. در سالهای قبل از بحران مالی ۲۰۰۸، بسیاری از بانکهای لهستانی از جمله پیکیاو، وامهایی را با نرخ بهره پایین به فرانک سوئیس ارائه دادند. با افزایش ناگهانی ارزش فرانک، اقساط این وامها برای بسیاری از مردم دو برابر شد و موجی از دعاوی حقوقی علیه بانکها شکل گرفت. پیکیاو به عنوان لیدر بازار، با هزاران پرونده قضایی مواجه شد که منجر به تشکیل ذخایر مالی میلیاردی و فشار بر ترازنامه بانک در سالهای اخیر شده است.
تأثیرات فضای سیاسی بر حکمرانی بانکی
به عنوان بانکی که بخش بزرگی از سهام آن در اختیار خزانهداری دولت است، پیکیاو همواره تحت الشعاع تغییرات سیاسی در ورشو قرار داشته است. تغییر دولتها معمولاً با تغییرات ناگهانی در ترکیب هیئت مدیره و شورای نظارتی بانک همراه است که این موضوع گاهی اوقات باعث نگرانی سرمایهگذاران بینالمللی در بورس میشود. منتقدان بر این باورند که وابستگی به دولت، این خطر را ایجاد میکند که بانک به جای اولویتدهی به توجیه اقتصادی خالص، پروژههایی را انتخاب کند که در خدمت اهداف تبلیغاتی سیاسی هستند. با این حال، مدیریت بانک همواره سعی کرده است با حفظ استانداردهای حاکمیت شرکتی، نشان دهد که تصمیمات عملیاتی بر اساس معیارهای بازار و منافع بلندمدت تمامی سهامداران اتخاذ میشوند.
رقابت با نئوبانکهای دیجیتال و پلتفرمهای جهانی
در دنیای امروز، رقبای پیکیاو دیگر فقط بانکهای سنتی مانند بانک ملی لهستان نیستند. ظهور نئوبانکهای بینالمللی نظیر Revolut که در بازار لهستان بیش از ۲ میلیون کاربر جذب کردهاند، تهدیدی جدی برای سهم بازار بانکهای کلاسیک محسوب میشود. این شرکتهای فینتک با هزینههای عملیاتی بسیار کمتر و رابط کاربری جذابتر، قشر جوان را هدف قرار دادهاند. چالش اصلی پیکیاو این است که چگونه میتواند سرعت نوآوری خود را با این شرکتهای چابک هماهنگ کند بدون اینکه امنیت و پایداری خود را به خطر بیندازد. اگرچه اپلیکیشن IKO تا حد زیادی این شکاف را پر کرده است، اما فشار رقابتی در حوزه کارمزدهای خدمات ارزی و انتقال وجه بینالمللی همچنان به عنوان یک چالش استراتژیک باقی مانده است.
امنیت سایبری در دنیای تهدیدات پیچیده
با دیجیتالی شدن حداکثری خدمات، پیکیاو به یکی از اهداف اصلی حملات سایبری در اروپای شرقی تبدیل شده است. در سالهای اخیر، به دلیل تنشهای ژئوپلیتیک در منطقه، تلاشهای متعددی برای نفوذ به سیستمهای بانک یا ایجاد اختلال در خدمات آنلاین انجام شده است. هرگونه توقف در سیستمهای آنلاین بانک نه تنها ضرر مالی مستقیم دارد، بلکه میتواند به اعتبار و اعتماد عمومی که اصلیترین سرمایه بانک است، آسیب جبرانناپذیری بزند. پیکیاو سالانه بیش از ۱۰۰ میلیون زلوتی در حوزه امنیت سایبری و آموزش مشتریان برای مقابله با فیشینگ، سرمایهگذاری میکند، اما با پیشرفت ابزارهای هوش مصنوعی توسط مهاجمان، این نبرد هر روز پیچیدهتر و پرهزینهتر میشود.
نتیجهگیری
بررسی دقیق مسیر صدسالهی پیکیاو بانک پولسکی نشان میدهد که این نهاد چیزی فراتر از یک مخزن برای نگهداری پول است؛ این بانک در واقع بازتابی از تاریخ پرفراز و نشیب و ارادهی لهستان برای نوسازی و پیشرفت محسوب میشود. از صندوق پسانداز کوچکی که یوزف پیلسودسکی برای مردم عادی ساخت تا یک مجموعه مالی مدرن در ورشو، پیکیاو بانک پولسکی نشان داده با حفظ ریشهها و هماهنگشدن با تغییرات میتوان ماندگار شد. این بانک موفق شده است تعادلی ظریف میان اعتماد سنتی و نوآوری دیجیتال ایجاد کند؛ به طوری که هم نسلهای قدیمیتر با اطمینان پساندازهای خود را به آن میسپارند و هم نسل جدید با اشتیاق از قابلیتهای مدرن آن استفاده میکنند. آینده برای پیکیاو بانک پولسکی، علیرغم چالشهای ژئوپلیتیک و رقابتهای فشرده فینتک، روشن به نظر میرسد. این بانک با تکیه بر سرمایه عظیم، پایگاه مشتریان وفادار و استراتژیهای هوشمندانه در حوزه هوش مصنوعی، نه تنها به عنوان بانک شاخص بازار لهستان باقی خواهد ماند، بلکه پتانسیل تبدیل شدن به یک عامل تعیینکنندهتر در سطح کل اروپا را نیز دارا است. موفقیت پیکیاو در واقع الگویی برای بانکهای دولتی در سراسر جهان است که نشان میدهد چگونه میتوان با مدیریت حرفهای، شفافیت مالی و پذیرش در برابر تکنولوژی، از یک نهاد سنتی به یک پیشرو در سطح جهانی تبدیل شد و در عین حال به توسعه ملی کمک کرد.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.