بلاکچین و پایان تاخیر در پرداختهای بینالمللی
بلاکچین با حذف واسطههای بانکی و استفاده از زیرساختهای رمزنگاریشده، سرعت پرداختهای بینالمللی را از چند روز به چند ثانیه کاهش میدهد. این فناوری با افزایش شفافیت و امنیت، استانداردی تازه برای انتقال ارزش در اقتصاد جهانی ایجاد کرده است.
 نوشته شده توسط هدی کاظمی نسب|
اثرات بلاکچین بر سرعت و امنیت پرداختهای بینالمللی
بر اساس آمارهای منتشر شده توسط نهادهای مالی معتبر، سالانه بیش از صد و پنجاه تریلیون دلار در شبکه بانکی جهانی به صورت فرامرزی جابهجا میشود اما فرآیند تایید این تراکنشها در سیستمهای سنتی همچنان بین سه تا پنج روز کاری زمان میبرد. هزینه کارمزدهای میانجیگری و خطاهای انسانی در سیستم سوئیفت (SWIFT) سالانه میلیاردها دلار ضرر به اقتصاد جهانی وارد میکند و این چالش بزرگ محرک اصلی برای ظهور فناوریهای نوین بوده است. بلاکچین یا همان دفتر کل توزیعشده با حذف واسطههای متعدد و ایجاد یک بستر غیرمتمرکز، توانسته است پارادایمهای انتقال پول را به طور کلی تغییر دهد و مفهوم زمان و امنیت را در مبادلات ارزی بازتعریف کند. با نگاهی تخصصی به بررسی این موضوع میپردازیم که چگونه زیرساختهای رمزنگاریشده میتوانند جایگزین روشهای قدیمی شده و استانداردهای جدیدی را برای بانکداری بینالمللی پیادهسازی کنند که در آن سرعت و امنیت به بالاترین سطح ممکن برسد. تحلیل عمیق ساختار پرداختهای فعلی نشان میدهد که وجود بانکهای کارگزار (Correspondent Banking) به عنوان حلقههای واسط، اصلیترین عامل کندی و افزایش هزینهها در تراکنشهای فرامرزی محسوب میشوند. هر تراکنش باید از چندین فیلتر نظارتی و تطبیقدهنده عبور کند که این امر نه تنها ریسک عملیاتی را افزایش میدهد بلکه شفافیت مالی را نیز به حداقل میرساند. در مقابل، تکنولوژی بلاکچین با بهرهگیری از پروتکلهای اجماع و رمزنگاری پیشرفته، امکان انتقال مستقیم ارزش را فراهم کرده است که در آن هویتها تایید شده و تراکنشها به صورت آنی ثبت میشوند. این تحول بنیادین نه تنها برای موسسات مالی بزرگ، بلکه برای کسبوکارهای کوچک و متوسط نیز فرصتی فراهم آورده است تا بدون دغدغههای امنیتی و هزینههای گزاف، در بازارهای جهانی فعالیت کنند و از مزایای اقتصاد دیجیتال بهرهمند شوند.
چالشهای ساختاری در سیستمهای پرداخت سنتی و ضرورت تغییر
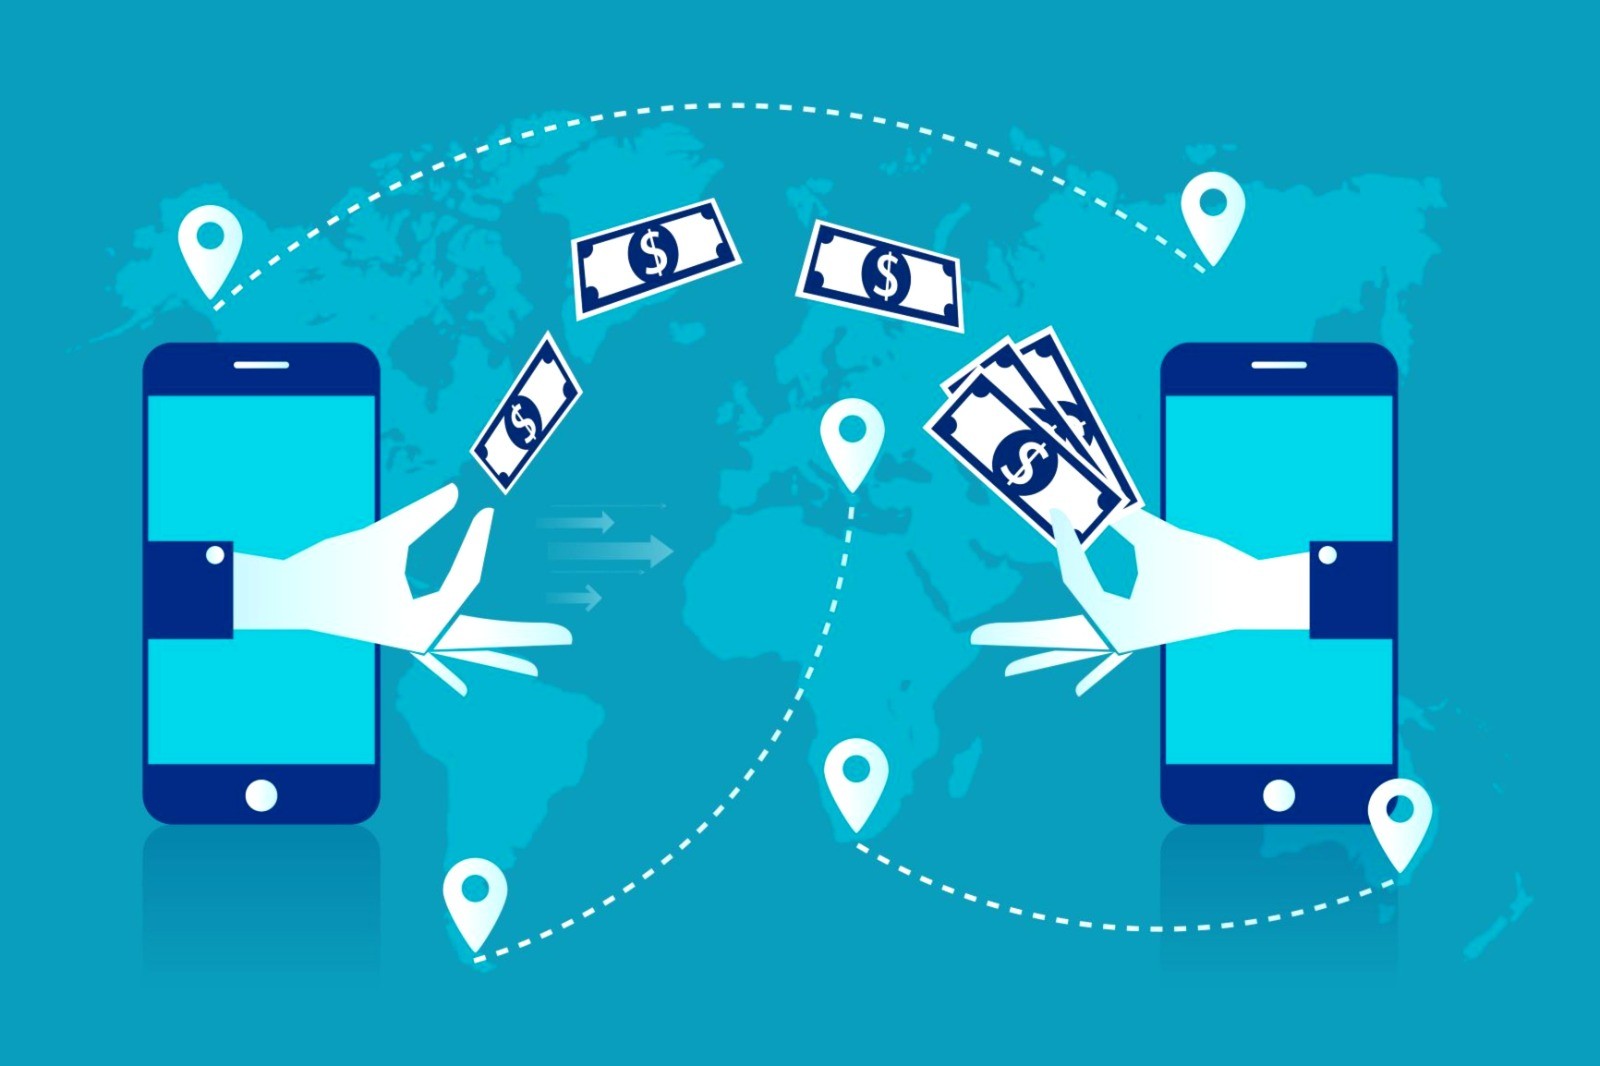
سیستمهای مالی سنتی علیرغم قدمت و پایداری ظاهری، با محدودیتهای شدیدی در مواجهه با تقاضای روزافزون اقتصاد دیجیتال روبرو هستند که باعث شده کارایی آنها به شدت زیر سوال برود. در متدهای قدیمی، هر بانک دفتر کل اختصاصی خود را دارد و برای انجام یک تراکنش بینالمللی، این دفاتر باید با یکدیگر هماهنگ شوند که این فرآیند تطبیق دستی و خودکار زمانبر و مستعد خطا است. نبود یک پایگاه داده مشترک و قابل اعتماد میان بانکهای کشورهای مختلف باعث میشود که پیگیری وضعیت وجه ارسالی برای فرستنده و گیرنده بسیار دشوار باشد. این عدم قطعیت در زمان رسیدن پول، برنامهریزی مالی شرکتهای بزرگ را با مشکل مواجه کرده و هزینههای پنهانی را به زنجیره تامین تحویل میدهد که در نهایت بر قیمت تمام شده کالاها و خدمات تاثیر منفی میگذارد.
هزینههای گزاف عملیاتی و کارمزدهای پنهان
در سیستمهای پرداخت مبتنی بر بانکداری سنتی، هر مرحله از انتقال پول شامل کارمزدهای جداگانهای است که توسط بانکهای واسط دریافت میشود و این مبالغ در مجموع بخش بزرگی از مبلغ اصلی را از بین میبرد. علاوه بر کارمزدهای مستقیم، تفاوت نرخ ارز در تبدیلهای مکرر نیز ضرر مالی قابل توجهی به طرفین معامله وارد میکند که در بسیاری از موارد شفافیت کافی در مورد آنها وجود ندارد. هزینههای نگهداری زیرساختهای قدیمی و نیاز به نیروی انسانی متخصص برای بررسی دستی موارد مشکوک و تطبیق قوانین ضد پولشویی (AML) در هر بانک، باعث میشود که بانکها مجبور شوند این مخارج را از مشتریان خود دریافت کنند. بلاکچین با خودکارسازی این فرآیندها و حذف نیاز به اعتماد به نهادهای میانی، پتانسیل کاهش نود درصدی این هزینهها را دارد و مسیری مستقیم برای انتقال ثروت ایجاد میکند.
تاخیر در تسویه حساب نهایی و نقدینگی منجمد
یکی از بزرگترین معضلات در تجارت بینالملل، مفهوم تسویه حساب با تاخیر است که باعث میشود مبالغ عظیمی از نقدینگی برای روزها در وضعیت معلق باقی بماند و عملاً از چرخه اقتصادی خارج شود. این نقدینگی منجمد شده نه تنها بازدهی ندارد، بلکه ریسکهای اعتباری و نوسانات نرخ ارز را در طول دوره انتظار افزایش میدهد که میتواند منجر به ضررهای پیشبینی نشده گردد. در حالی که بلاکچین امکان تسویه حساب آنی (Real-time Settlement) را فراهم میکند، در سیستمهای فعلی پیامرسانی مالی از انتقال واقعی پول جدا است و همین فاصله زمانی ریشه بسیاری از ناکارآمدیهاست. استفاده از توکنهای دیجیتال و داراییهای پل (Bridge Assets) در شبکههای بلاکچینی باعث میشود که دارایی و پیام انتقال به صورت همزمان جابهجا شوند و نقدینگی بلافاصله در اختیار گیرنده قرار گیرد.
مکانیسمهای امنیتی بلاکچین در حفاظت از تراکنشهای مالی
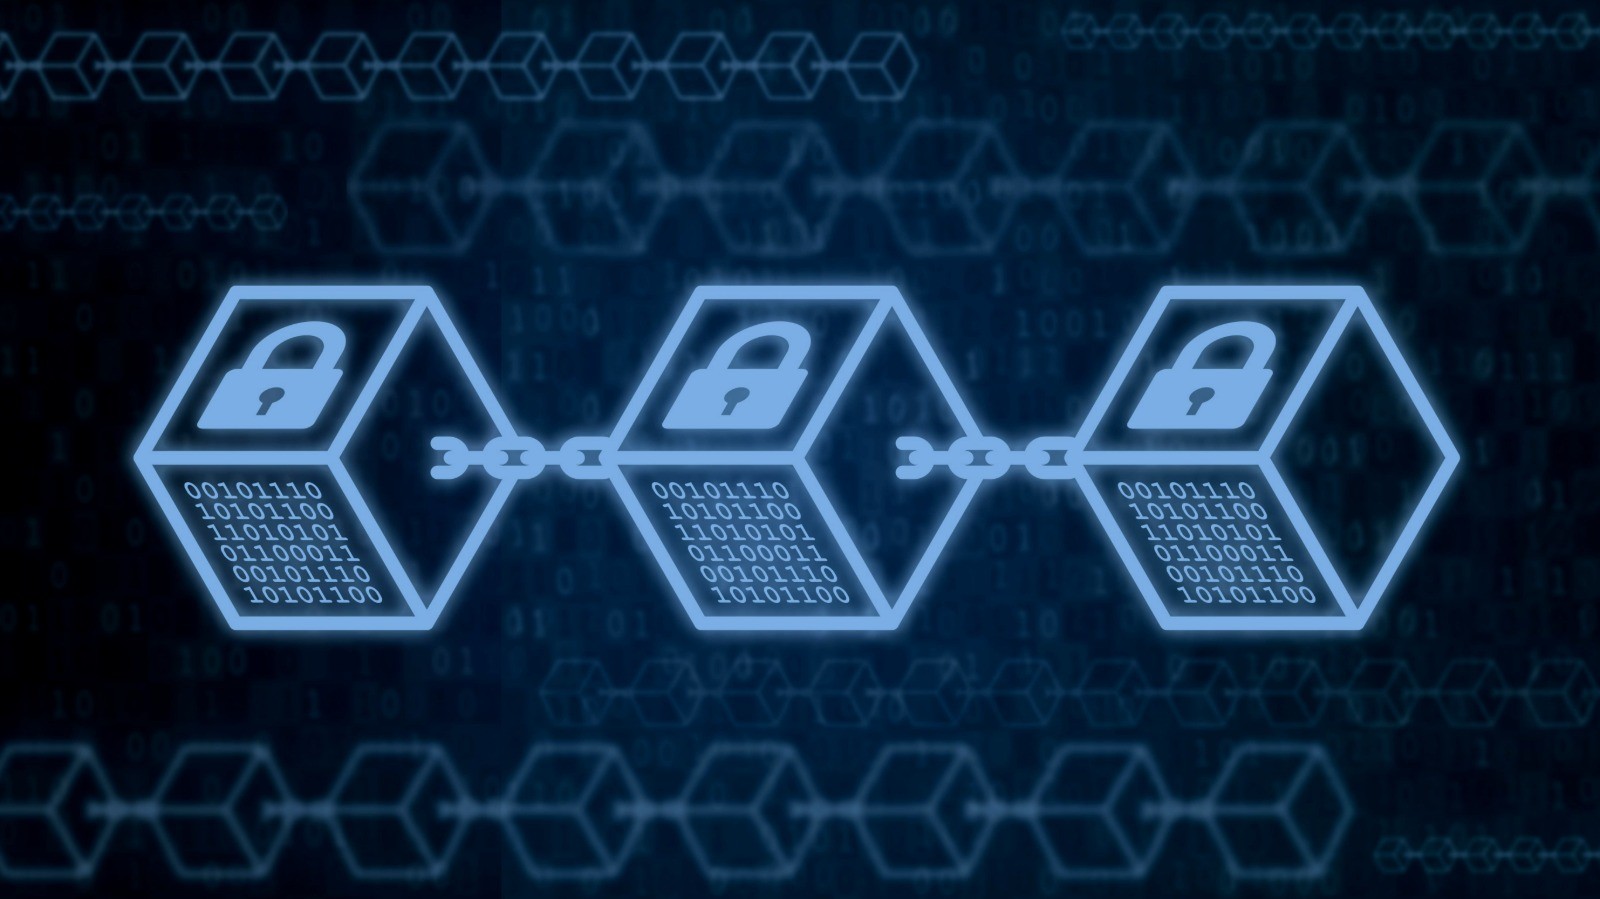
امنیت در بلاکچین صرفاً به معنای رمزگذاری ساده نیست، بلکه ریشه در زیرساخت توزیعشده و پروتکلهای اجماع دارد که امکان دستکاری در دادهها را عملاً غیرممکن میسازد. در این سیستم، هر تراکنش پس از تایید توسط اکثریت گرههای شبکه، در یک بلوک قرار گرفته و به صورت زنجیروار به بلوکهای قبلی متصل میشود که این ساختار یک تاریخچه تغییرناپذیر از تمامی فعالیتها ایجاد میکند. برخلاف پایگاههای داده متمرکز که با نفوذ به سرور اصلی کل اطلاعات در معرض خطر قرار میگیرند، در بلاکچین هیچ نقطه واحد شکستی (Single Point of Failure) وجود ندارد. این ویژگی باعث میشود که هکرها برای تغییر در یک تراکنش، مجبور به تسخیر همزمان بیش از نیمی از توان پردازشی کل شبکه باشند که از نظر اقتصادی و فنی برای شبکههای بزرگی مانند اتریوم (Ethereum) یا بیتکوین (Bitcoin) غیرممکن است.
رمزنگاری نامتقارن و تایید هویت دیجیتال
بلاکچین از استانداردهای پیشرفته رمزنگاری نامتقارن برای اطمینان از اینکه تنها صاحب واقعی دارایی میتواند آن را منتقل کند، استفاده مینماید که امنیتی فراتر از رمزهای عبور سنتی فراهم میکند. هر کاربر دارای یک کلید عمومی برای دریافت وجوه و یک کلید خصوصی برای امضای تراکنشها است که این جفت کلیدها با الگوریتمهای پیچیده ریاضی به هم مرتبط هستند. این تکنولوژی اجازه میدهد تا تراکنشها بدون فاش شدن اطلاعات حساس هویت طرفین، با دقت کامل تایید شوند و خطر سرقت هویت که در کارتهای اعتباری رایگان است، حذف گردد. همچنین استفاده از امضاهای دیجیتال تضمین میکند که محتوای تراکنش پس از ارسال به هیچ وجه قابل تغییر یا جعل نیست و اعتبار آن توسط تمام اعضای شبکه قابل رستیابی و راستیآزمایی است.
تغییرناپذیری دادهها و جلوگیری از کلاهبرداری
ویژگی تغییرناپذیری (Immutability) در بلاکچین به این معناست که وقتی یک رکورد مالی ثبت شد، هیچ مقام یا نهادی حتی مدیران سیستم قادر به حذف یا ویرایش آن نخواهند بود. این ویژگی باعث ایجاد یک دنباله حسابرسی (Audit Trail) شفاف و دائمی میشود که برای نهادهای نظارتی و حسابرسان مالی اهمیت دارد و به شدت از فساد مالی و دوبار خرج کردن (Double Spending) جلوگیری میکند. در سیستمهای سنتی، امکان اصلاح دستی سوابق توسط افراد فاسد در داخل سازمان وجود دارد، اما در بلاکچین قوانین توسط کدهای برنامهنویسی غیرقابل تغییر اجرا میشوند. این شفافیت ساختاری باعث افزایش اعتماد میان شرکای تجاری در کشورهای مختلف میشود، چرا که همه به یک نسخه واحد و صادقانه از حقیقت دسترسی دارند که توسط هیچ طرفی قابل دستکاری نیست.
بهینهسازی سرعت انتقال با حذف واسطههای مالی
تأثیر بلاکچین بر سرعت پرداختها به قدری عمیق است که میتوان آن را با تأثیر ایمیل بر نامهنگاریهای سنتی مقایسه کرد، جایی که زمان از روزها به ثانیه کاهش یافته است. در مدلهای نوین، نیاز به تاییدیه بانک مرکزی، بانک واسط، بانک کارگزار و نهادهای تسویه پایاپای حذف شده و تراکنش مستقیماً بین کیف پولهای دیجیتال فرستنده و گیرنده انجام میشود. این رویکرد همتا به همتا (Peer-to-Peer) اجازه میدهد که فعالیتهای مالی در تمام ساعات شبانهروز و حتی در ایام تعطیل که بانکهای فیزیکی بسته هستند، بدون وقفه ادامه یابد. با کاهش مراحل پردازش، نرخ خطای ناشی از ورود دستی دادهها نیز کاهش یافته و نرخ موفقیت تراکنشها در اولین تلاش به طرز چشمگیری بهبود مییابد که این موضوع برای زنجیره تأمین جهانی یک مزیت رقابتی محسوب میشود.
قراردادهای هوشمند و اتوماسیون فرآیند تسویه
قراردادهای هوشمند (Smart Contracts) قطعه کدهای خوداجرا هستند که بر روی بلاکچین قرار میگیرند و تنها در صورت برآورده شدن شرایط از پیش تعیین شده، وجوه را به طور خودکار آزاد میکنند. این فناوری نیاز به بررسیهای انسانی طولانی برای تایید اسناد حمل و نقل، فاکتورها و انطباق با قوانین را حذف کرده و اجازه میدهد تسویه حساب به محض تحویل کالا یا خدمات انجام شود. با استفاده از این ابزار، ریسک عدم پرداخت برای فروشنده و ریسک عدم تحویل برای خریدار به حداقل میرسد، زیرا پول در یک محیط امن قفل شده و تنها با اثبات دیجیتالی انجام معامله جابهجا میگردد. اتوماسیون حاصل از قراردادهای هوشمند نه تنها سرعت را به شدت افزایش میدهد، بلکه نیاز به مکاتبات اداری بیپایان بین بخشهای مالی شرکتهای طرف معامله را نیز به کلی از بین میبرد.
استخرهای نقدینگی و داراییهای دیجیتال پایدار
برای حل مشکل تبدیل ارز در پرداختهای بینالمللی، شبکههای بلاکچینی از استخرهای نقدینگی و استیبلکوینها (Stablecoins) استفاده میکنند که ارزش آنها به ارزهای معتبر جهانی مانند دلار یا یورو وابسته است. این داراییهای دیجیتال به عنوان یک پل ارتباطی عمل میکنند و اجازه میدهند ارز مبدأ در عرض چند ثانیه به ارز مقصد تبدیل شود، بدون اینکه نیازی به انتظار برای باز شدن بازارهای ارزی باشد. استفاده از شبکههایی مانند ریپل (Ripple) با ارز اختصاصی ایکس آر پی (XRP) نمونه بارزی از این تکنولوژی است که برای نقدینگی در تقاضا (On-Demand Liquidity) طراحی شده و نوسانات نرخ ارز را در زمان انتقال به حداقل میرساند. این روش باعث میشود که حتی ارزهای کمحجم و محلی نیز بتوانند به راحتی و با سرعت بالا در سطح جهانی مبادله شوند و محدودیتهای جغرافیایی بانکی را پشت سر بگذارند.
شفافیت و نظارت در عصر بلاکچین
برخلاف تصورات اشتباه اولیه که بلاکچین را ابزاری برای پنهانکاری میدانستند، این فناوری در واقع شفافترین سیستم مالی را ارائه میدهد که در آن هر واحد پولی از بدو تولد تا آخرین تراکنش قابل ردیابی است. برای نهادهای نظارتی، این سطح از قابلیت رهگیری یک رویا محسوب میشود زیرا امکان شناسایی الگوهای مشکوک و مبارزه با تامین مالی تروریسم را به صورت بلادرنگ فراهم میکند. در سیستمهای فعلی، گزارشهای مالی ماهها پس از انجام تراکنشها بررسی میشوند، اما در بلاکچین نظارت به صورت زنده و جزیی انجام میگیرد. این شفافیت باعث میشود که شرکتها نیز در گزارشدهی مالی خود دقیقتر عمل کنند و اعتماد سهامداران و شرکای تجاری با تکیه بر دادههای ریاضی و غیرقابل انکار جلب شود که این خود زیربنای یک اقتصاد سالم و پویا است.
خودکارسازی تطبیق با قوانین و استانداردها
ادغام استانداردهایی مانند ISO 20022 با شبکههای بلاکچینی به این معناست که دادههای غنی و ساختاریافته میتوانند همراه با تراکنش ارسال شوند تا تمامی الزامات قانونی به صورت خودکار رعایت گردد. تکنولوژیهای جدید مانند اثبات با دانش صفر (Zero-Knowledge Proofs) اجازه میدهند که صحت یک ادعا (مانند داشتن موجودی کافی یا تایید هویت) بدون افشای دادههای خصوصی کاربر تایید شود، که تعادلی میان حریم خصوصی و نظارت ایجاد میکند. این موضوع باعث میشود که فرآیندهای خستهکننده شناخت مشتری (KYC) تنها یک بار انجام شده و نتایج آن به صورت امن در بلاکچین ذخیره شود تا در تمامی تراکنشهای بعدی مورد استفاده قرار گیرد. با کاهش بار کاری بخشهای انطباق (Compliance) در بانکها، سرعت نهایی انتقال پول افزایش یافته و هزینههای اداری مربوط به بررسیهای قانونی به شدت کاهش پیدا میکند.
حسابرسی بلادرنگ و کاهش ریسکهای مالی
در دنیای بلاکچین، حسابرسی دیگر یک فرآیند دورهای و پسینی نیست، بلکه به یک جریان مداوم و آنی تبدیل میشود که صحت تمامی اسناد مالی را در هر لحظه تضمین میکند. دسترسی به یک منبع واحد از حقیقت (Single Source of Truth) باعث میشود که اختلافات مالی میان شرکتها که معمولاً ماهها زمان برای حل و فصل نیاز دارد، در لحظه شناسایی و رفع شوند. این موضوع ریسکهای مربوط به صورتهای مالی اشتباه را حذف کرده و رتبه اعتباری کسبوکارها را بر اساس دادههای واقعی و عملکرد مستقیم آنها در شبکه بهبود میبخشد. همچنین، بانکهای مرکزی با استفاده از ارزهای دیجیتال ملی (CBDC) میتوانند کنترل دقیقتری بر عرضه پول و سیاستهای پولی داشته باشند و از وقوع بحرانهای مالی ناشی از عدم شفافیت در سیستمهای بانکی جلوگیری کنند.
بررسی نمونههای عملیاتی و پیشرو در صنعت
بسیاری از بزرگترین مؤسسات مالی جهان از مرحله تحقیق عبور کرده و اکنون در حال بهرهبرداری از راهکارهای مبتنی بر بلاکچین برای بهبود خدمات خود هستند که نتایج خیرهکنندهای به همراه داشته است. به عنوان مثال، شرکت ریپل (Ripple Labs) با همکاری صدها بانک در سراسر جهان، شبکهای را ایجاد کرده که پرداختهای بینالمللی را در کمتر از چهار ثانیه با هزینه ناچیز به انجام میرساند. همچنین شرکت استلار (Stellar Development Foundation) بر روی فراهم کردن دسترسی مالی برای افراد فاقد حساب بانکی و تسهیل حوالههای ارزی ارزانقیمت در کشورهای در حال توسعه تمرکز کرده است. این پروژهها نشان میدهند که بلاکچین دیگر یک ایده تئوریک نیست بلکه به بخشی جداییناپذیر از زیرساختهای نوین مالی تبدیل شده که کارایی آن در مقیاسهای بزرگ به اثبات رسیده است.
پروژههای بانکی پیشرفته و ارزهای دیجیتال ملی
بانک جیپی مورگان چیس (J.P. Morgan Chase) با راهاندازی شبکه Onyx و ارز دیجیتال JPM Coin، گام بزرگی در جهت تسویه حسابهای کلان بینبانکی با استفاده از بلاکچین برداشته است که حجم بالایی از تراکنشهای روزانه را پردازش میکند. از سوی دیگر، بانکهای مرکزی کشورهایی مانند چین، امارات و تایلند در حال آزمایش ارزهای دیجیتال ملی (CBDC) برای پرداختهای فرامرزی هستند تا نیاز به سیستمهای پیامرسان میانی را کاملاً حذف کنند. این پروژهها که اغلب تحت عنوان mBridge شناخته میشوند، نشاندهنده تغییر جهت استراتژیک قدرتهای اقتصادی به سمت بلاکچین برای حفظ حاکمیت پولی و افزایش سرعت تجارت جهانی است. موفقیت این طرحها میتواند منجر به ایجاد یک سیستم مالی چندقطبی شود که در آن وابستگی به یک شبکه خاص یا یک ارز مسلط کاهش یافته و عدالت اقتصادی بیشتری برقرار میگردد.
افقهای پیش رو و تحول نهایی در نظام پرداخت
آینده پرداختهای بینالمللی با ادغام هوش مصنوعی و بلاکچین گره خورده است، جایی که الگوریتمها به صورت هوشمند بهترین مسیر و کمهزینهترین شبکه را برای انتقال پول انتخاب میکنند. با توسعه راهکارهای لایه دوم (Layer 2) و افزایش قابلیت مقیاسپذیری، شبکههای بلاکچینی قادر خواهند بود میلیونها تراکنش را در ثانیه پردازش کنند که حتی از ظرفیت شبکههای ویزا (Visa) نیز فراتر خواهد رفت. این پیشرفتها به معنای حذف کامل مفهوم مرز در مبادلات مالی است، به طوری که انتقال پول از تهران به نیویورک به همان سادگی و سرعتی انجام شود که پیامی در شبکههای اجتماعی ارسال میگردد. پذیرش گسترده این فناوری توسط دولتها و تدوین قوانین حمایتی، آخرین قطعه از پازل تحول جهانی است که میتواند منجر به شکوفایی اقتصادی بیسابقهای در تمام نقاط جهان شود.
نتیجهگیری جامع و نگاهی به ضرورت پذیرش بلاکچین
تحول در سرعت و امنیت پرداختهای بینالمللی از طریق بلاکچین، دیگر یک انتخاب نیست بلکه یک ضرورت برای بقا در اقتصاد شتابان قرن بیست و یکم محسوب میشود. بلاکچین با حذف واسطهها، کاهش هزینهها به میزان چشمگیر، و ایجاد امنیت خللناپذیر از طریق رمزنگاری، تمامی نقاط ضعف سیستمهای سنتی را پوشش میدهد. این فناوری نه تنها زمان تسویه را از چند روز به چند ثانیه کاهش میدهد، بلکه شفافیتی را به ارمغان میآورد که مانع از فساد مالی و کلاهبرداریهای گسترده در سطح بینالمللی میگردد. اگرچه چالشهای رگولاتوری و پذیرش عمومی همچنان وجود دارند، اما روند فعلی نشاندهنده آن است که آینده پول کاملاً دیجیتال، غیرمتمرکز و مبتنی بر پروتکلهای باز خواهد بود. در نهایت، پذیرش بلاکچین به معنای دموکراتیک کردن دسترسی به سیستم مالی جهانی است، به طوری که هر فرد یا کسبوکاری در هر جای دنیا بتواند با امنیت کامل و کمترین هزینه در تجارت جهانی سهیم شود. این مسیر اگرچه با فراز و نشیبهایی همراه است، اما پتانسیل آن برای ایجاد عدالت مالی و کارآمدی اقتصادی، غیرقابل انکار میباشد. نهادهای مالی که زودتر خود را با این تغییرات تطبیق دهند، در خط مقدم اقتصاد نوین قرار خواهند گرفت و کسانی که در برابر این تحول مقاومت کنند، به سرنوشت صنایع منسوخ شده دچار خواهند شد. بلاکچین نه فقط یک تکنولوژی، بلکه بستری برای اعتماد جهانی است که در آن ریاضیات جایگزین وعدههای انسانی شده و امنیت به یک ویژگی ذاتی در تبادلات مالی تبدیل گردیده است.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.