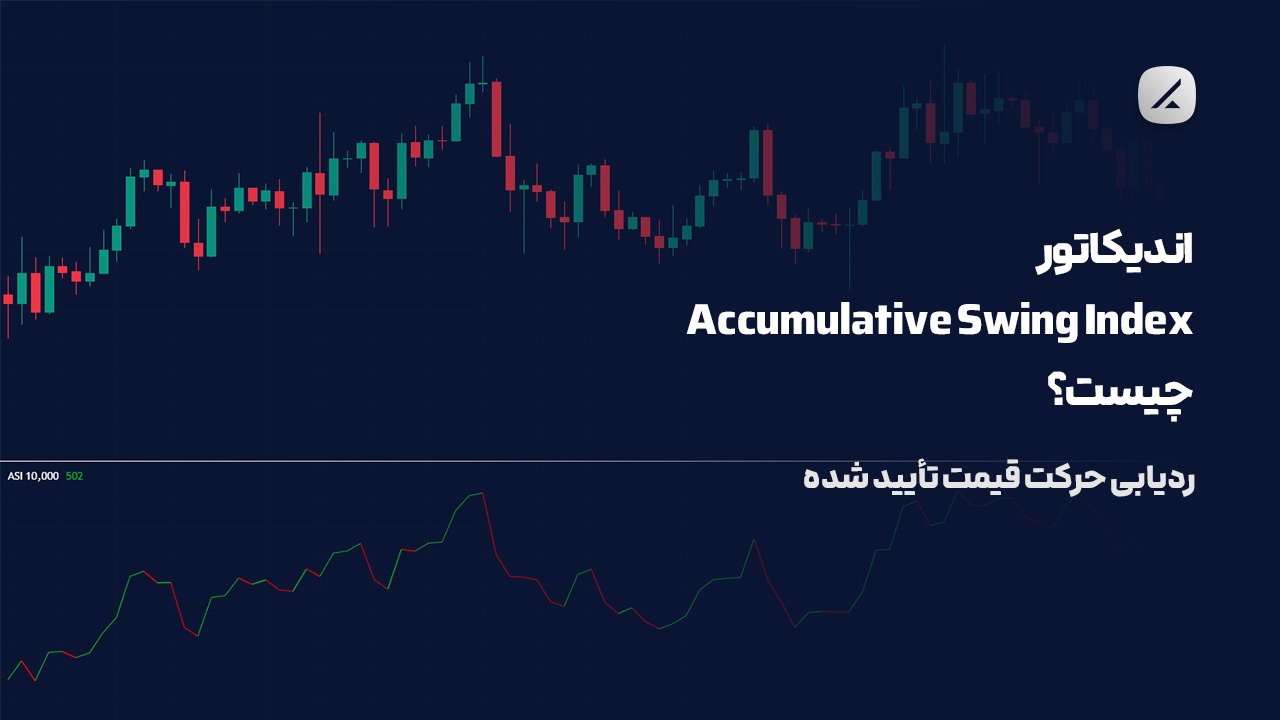
اندیکاتور Accumulative Swing Index چیست؟ ردیابی حرکت قیمت تأیید شده
شاخص نوسان انباشتی (ASI)، ابزار اصلی ولز وایلدر، نویز بازار را فیلتر کرده و روند واقعی را از طریق نوسان معتبر اندازهگیری میکند. این اندیکاتور به دلیل خاصیت نمودار قیمت داخلی، امکان پیشبینی بازگشتها از طریق شکست خط روند و واگراییهای قاطع را فراهم میسازد.
 نوشته شده توسط هدی کاظمی نسب|
مقدمه
در عرصه پویای معاملات، یک آمار اصلی نشان میدهد که بیش از ۶۰ درصد نوسانات قیمتی روزانه، در واقع نویز (Noise) و حرکات جزئی و نامرتبط هستند که هیچ تأثیری بر جهت اصلی (Trend) بازار ندارند. تریدرها اغلب در تشخیص حرکتهای واقعی و قاطع از این نوسانات کاذب دچار سردرگمی میشوند. چگونه میتوان یک ابزار کمی و قاطع داشت که نهتنها جهت روند را نشان دهد، بلکه با اندازهگیری نوسان واقعی و مقایسه آن با نوسان روز قبل، اعتبار هر حرکت قیمتی را تأیید کند؟ پاسخ این سؤال اصلی در یک اندیکاتور منحصر به فرد نهفته است: شاخص نوسان انباشتی (Accumulative Swing Index - ASI). اندیکاتور ASI که توسط ولز وایلدر جونیور (Welles Wilder Jr.)، خالق اندیکاتورهای معروفی مانند RSI و ATR، معرفی شد، یک ابزار بسیار مهم و اصلی برای اندازهگیری روند واقعی (True Trend) است. ASI در واقع مقدار تجمعی اندیکاتور شاخص نوسان (Swing Index - SI) است. فلسفه اصلی ASI بر این اصل استوار است که جهت روند واقعی تنها زمانی تغییر میکند که نوسان روز جاری به طور قاطعانه از نوسان روز قبل فراتر رود. این اندیکاتور، نوسانات جزئی درون روز را نادیده میگیرد و تنها بر حرکات قیمتی مهم تمرکز دارد. ASI به دلیل شباهت ظاهری و عملکردیاش با نمودار قیمتی، اغلب به عنوان یک نمودار قیمت داخلی (Internal Price Chart) شناخته میشود که حجم، گپهای قیمتی و لغزشها (Slippage) را نادیده میگیرد و فقط بر قدرت نوسان تمرکز دارد.
منطق محاسباتی پیچیده و پایه نظری شاخص نوسان انباشتی (ASI)
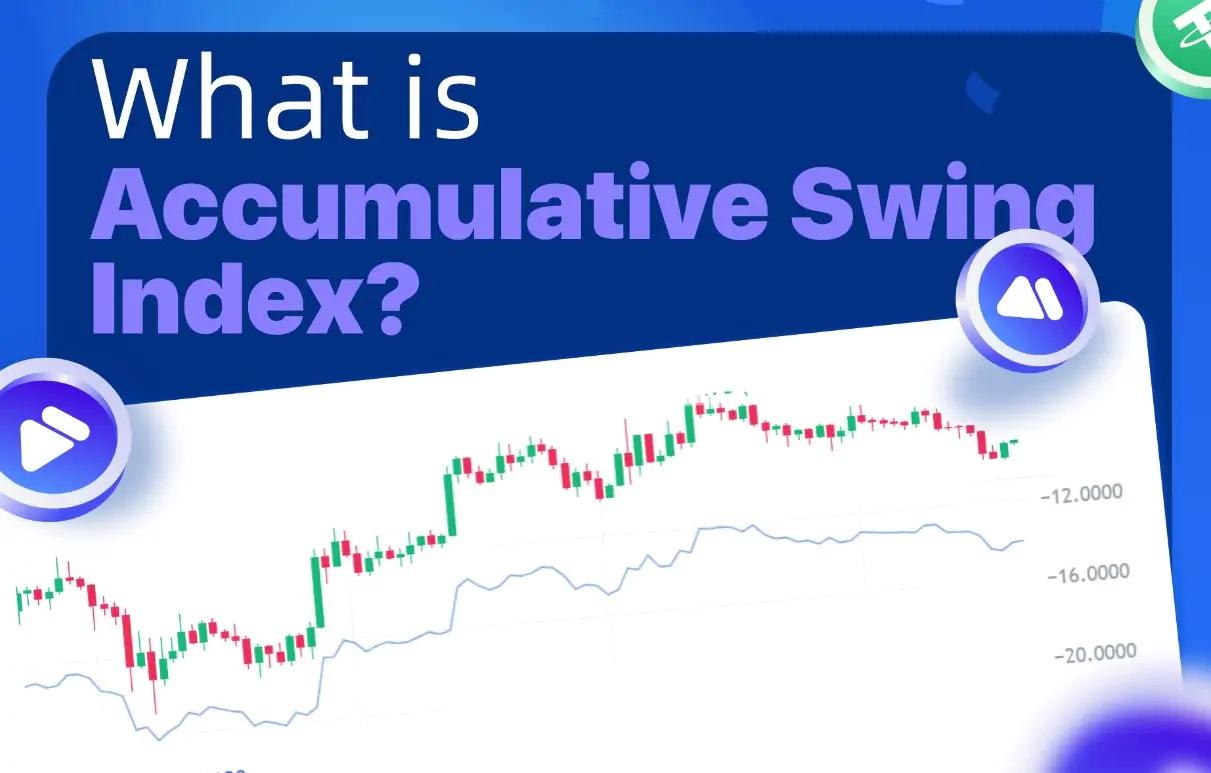
اندیکاتور ASI یک ابزار کمی و پیشرفته است که از طریق شاخص نوسان (SI)، قدرت واقعی حرکت قیمت را مدلسازی میکند.
فرمول بنیادین و مفهوم شاخص نوسان (Swing Index - SI)
ASI یک مقدار تجمعی است که بر اساس مقدار روزانه شاخص نوسان (SI) محاسبه میشود. فرمول SI شامل چندین مرحله پیچیده برای اندازهگیری قدرت نوسان است.
محاسبه عامل مقایسه (R)
ابتدا، اندیکاتور R محاسبه میشود که بزرگترین اختلاف بین قیمت بسته شدن روز جاری با بیشترین این سه مقدار است: بیشترین قیمت روز قبل (Hight−1) و کمترین قیمت روز قبل (Lowt−1) و بیشترین نوسان روز جاری، ((Hight−Lowt). R = Max(Highₜ₋₁ − Lowₜ₋₁, Highₜ − Lowₜ))، اهمیت R به عنوان یک نوسانسنج دینامیک عمل میکند که برای نرمالسازی مقدار شاخص نوسان استفاده میشود.
محاسبه شاخص نوسان (SI)
این فرمول نهایی، مقدار نوسان روز جاری را نسبت به نوسان روز قبل میسنجد و آن را با قیمت بستهشدن نرمالسازی میکند. SI = 50 × [ R × ((Closeₜ − Closeₜ₋₁) + 0.5 × (Closeₜ − Openₜ) + 0.25 × (Closeₜ₋₁ − Openₜ₋₁)) ] × (Limit ÷ Limit)
نرمالسازی
در فرمول فوق، Limit یک مقدار ثابت است که توسط ولز وایلدر به عنوان یک ثابت مقیاس استفاده شده و ۵۰٪ ATR (میانگین محدوده واقعی) را برای یک بازه زمانی معین نشان میدهد. محاسبه ASI (تجمعی)، مقدار تجمعی SI روز جاری به اضافه ASI روز قبل است. (ASIₜ = ASIₜ₋₁ + SIₜ) فیلتر نویز SI یک مقدار بسیار مهم است، زیرا تنها زمانی که قیمت بسته شدن و محدوده نوسانی روز جاری به طور قاطعانه یک حرکت را تأیید کنند، مقدار SI به طور قابل توجهی تغییر میکند و در نتیجه، ASI نیز یک حرکت مهم را ثبت میکند.
ASI به عنوان نمودار قیمت داخلی (Internal Price Chart)
یکی از مفاهیم اصلی ASI (شاخص نوسان انباشتی) این است که این اندیکاتور شبیه به نمودار قیمتی خود دارایی حرکت میکند اما با نویز و گپهای قیمتی فیلتر شده: ترسیم روند واقعی حکم میکند که از آنجایی که ASI به گونهای طراحی شده است که حرکات جزئی و گپهای قیمتی را نادیده بگیرد، به تریدر اجازه میدهد تا خطوط روند (Trendlines)، حمایتها و مقاومتهای اصلی را مستقیماً بر روی ASI ترسیم کند. پیشرو بودن حکم میکند که در بسیاری از موارد، ASI قبل از نمودار قیمت خام، خطوط روند ترسیم شده را میشکند یا از سطوح حمایت و مقاومت مهم عبور میکند و این ویژگی، ASI را به یک ابزار بسیار مهم و پیشرو برای تأیید تغییر روند تبدیل میکند.
تمایز بنیادین: ASI در مقابل ATR و ADX
اگرچه ASI (شاخص نوسان انباشتی) توسط ولز وایلدر طراحی شده و از مفاهیم ATR (میانگین محدوده واقعی) در فرمول خود استفاده میکند، اما کاربرد آن متفاوت است: ATR حکم میکند که فقط نوسانپذیری (Volatility) را اندازهگیری میکند و جهت روند را نشان نمیدهد. ADX (میانگین شاخص جهتدار) حکم میکند که قدرت روند را اندازهگیری میکند، اما جهت اصلی روند را مستقیماً نشان نمیدهد. در نهایت، ASI حکم میکند که به طور مستقیم جهت و قدرت روند واقعی را از طریق خط روند تجمعی اندازهگیری میکند و این ترکیب منحصربهفرد اندازهگیری نوسان و جهت، آن را به یک ابزار اصلی برای تحلیل روند تبدیل میکند.
استراتژیهای معاملاتی قاطع و بنیادین با Accumulative Swing Index
قویترین استراتژیهای معاملاتی با ASI بر اساس تحلیل نموداری (Chart Analysis) بر روی خود اندیکاتور و واگراییهای قاطع متمرکز هستند.
استراتژی شکست خط روند ASI (Trendline Breakout)
این رویکرد، اصلیترین و قاطعترین روش برای استفاده از ASI (شاخص نوسان انباشتی) است و از خاصیت نمودار قیمت داخلی آن بهره میبرد. ترسیم خطوط روند حکم میکند که تریدر خطوط روند را بر روی سقفها و کفهای نوسانی ASI ترسیم میکند و این خطوط به دلیل فیلتر شدن نویز، اغلب معتبرتر از خطوط ترسیم شده بر روی نمودار قیمت هستند. سیگنال خرید قاطع زمانی صادر میشود که خط ASI به طور قاطعانه و با شیب قابل توجه از خط روند نزولی ترسیم شده عبور میکند؛ این یک سیگنال بسیار مهم و پیشرو است که نشان میدهد فشار نوسان صعودی بر فشار نوسان نزولی غلبه کرده و تغییر جهت روند واقعی در شرف وقوع است. سیگنال فروش قاطع زمانی صادر میشود که خط ASI به طور قاطعانه از خط روند صعودی ترسیم شده عبور میکند؛ این نشان میدهد که توزیع واقعی در حال انجام است و روند صعودی اصلی تضعیف شده است.
استراتژی واگرایی قاطع ASI و قیمت
واگرایی بین ASI و قیمت یک ابزار بسیار مهم و پیشرو برای پیشبینی بازگشتهای نهایی روند است.
واگرایی نزولی (Bearish Divergence)
هنگامی مشاهده میشود که قیمت در حال ثبت سقفهای بالاتر جدید است، اما ASI نتوانسته سقفهای جدید ثبت کند و در حال ثبت سقفهای پایینتر است. این نشان میدهد که رالی قیمتی فعلی فاقد حمایت بنیادین از نوسان واقعی است و فشار خرید قاطع در حال تضعیف است. این یک سیگنال فروش قاطع است.
واگرایی صعودی (Bullish Divergence)
زمانی رخ میدهد که قیمت در حال ثبت کفهای پایینتر جدید است، اما ASI در حال ثبت کفهای بالاتر است. این نشان میدهد که فشار فروش واقعی در حال کاهش است و انباشت در حال انجام است. این یک سیگنال خرید قاطع است.
اعتبار بالا
واگراییهای ASI اغلب اعتبار بالایی دارند، زیرا ASI نویز را فیلتر کرده و تنها نوسانات مهم را در محاسبات خود لحاظ میکند.
استفاده از سطح صفر و جهتگیری بلندمدت
از آنجایی که ASI (شاخص نوسان انباشتی) یک مقدار تجمعی است، سطح صفر آن یک معنای اصلی دارد که به تعیین جهتگیری بلندمدت کمک میکند: بالاتر از صفر حکم میکند که مقادیر مثبت ASI نشاندهنده یک گرایش بلندمدت صعودی و غلبه انباشت نوسانی است. پایینتر از صفر حکم میکند که مقادیر منفی ASI نشاندهنده یک گرایش بلندمدت نزولی و غلبه توزیع نوسانی است. تأیید روند کلان حکم میکند که تریدرهای بلندمدت سیگنالهای خرید (مانند شکست خط روند) را تنها زمانی که ASI بالای صفر است، یا در حال عبور از صفر به سمت مثبت است، معامله میکنند و این رویکرد سیستماتیک به فیلتر کردن معاملات ضد روند در جهت جهتگیری اصلی بازار کمک میکند.
محاسبات پیشرفته، ترکیب با ATR و مدیریت ریسک ASI
برای استفاده بهینه و سیستماتیک از Accumulative Swing Index، باید جنبههای فنی و مدیریت ریسک آن را به طور عمیق درک کرد.
بهینهسازی پارامتر "حد" (Limit) در فرمول SI
در فرمول اصلی ولز وایلدر، پارامتر Limit برای نرمالسازی شاخص نوسان (Swing Index) استفاده میشود و به طور پیشفرض، اغلب بر روی ۵۰٪ ATR (میانگین محدوده واقعی) تنظیم میشود: تنظیم حساسیت حکم میکند که تغییر مقدار Limit به صورت اصلی، حساسیت ASI (شاخص نوسان انباشتی) را نسبت به نوسانات قیمت تغییر میدهد. Limit بزرگتر حکم میکند که اندیکاتور هموارتر شده و نسبت به تغییرات کوچک کمتر واکنش نشان میدهد (مناسب برای تایم فریمهای بزرگ و فیلتر کردن نویز بیشتر). Limit کوچکتر حکم میکند که اندیکاتور حساستر شده و به نوسانات کوچک بیشتر واکنش نشان میدهد (مناسب برای تایم فریمهای کوچک و معاملات فرکانس بالا). بهینهسازی ثابت حکم میکند که تریدرها میتوانند از میانگین محدوده واقعی (ATR) یک دوره بلندمدت (مثلاً ATR 20) به عنوان یک مقدار دینامیک برای Limit استفاده کنند تا حساسیت ASI را با نوسانپذیری واقعی بازار هماهنگ کنند.
ترکیب با Volume (حجم) برای تأیید سهگانه
شاخص نوسان انباشتی ASI یک اندیکاتور قیمت/نوسان محور است و حجم را به طور مستقیم در نظر نمیگیرد، لذا ترکیب آن با حجم (Volume) یک تأییدیه قاطع را فراهم میکند: تأیید شکست خط روند حکم میکند که زمانی که ASI خط روند خود را میشکند و یک سیگنال تغییر روند واقعی میدهد، اگر این شکست با افزایش قابل توجه حجم معاملات همراه باشد، اعتبار سیگنال به طور اصلی افزایش مییابد. واگراییهای تقویت شده حکم میکند که یک واگرایی نزولی قاطع بین قیمت و ASI که در همان زمان با کاهش حجم معاملات در سقف قیمتی همراه است، نشان میدهد که نه تنها نوسان واقعی ضعیف شده، بلکه جریان پول نیز متوقف شده است و این یک سیستم تأیید سهگانه (قیمت، نوسان و حجم) ایجاد میکند.
مدیریت ریسک و تعیین حد ضرر بر اساس ASI
چون ASI (شاخص نوسان انباشتی) خطوط روند و سطوح حمایت و مقاومت را به طور مؤثرتری نسبت به قیمت فیلتر میکند، میتوان از آن برای مدیریت ریسک استفاده کرد.
حد ضرر مبتنی بر شکست ASI
حد ضرر (Stop-Loss) را میتوان در سطحی قرار داد که اگر ASI به زیر آن نوسان کند، نشاندهنده باطل شدن ساختار ASI باشد. به عنوان مثال، در یک معامله خرید بر اساس شکست خط روند ASI، حد ضرر میتواند در نزدیکی آخرین کف نوسانی که توسط ASI فیلتر شده، قرار گیرد.
استفاده از ATR در کنار SI
به این دلیل که SI (شاخص نوسان) به طور اصلی با ATR (میانگین محدوده واقعی) در ارتباط است، تریدر میتواند از ATR به عنوان یک اندازهگیر نوسان برای تعیین حد ضرر متحرک در واحدهای پیپ/تیک استفاده کند، در حالی که ASI را برای تعیین جهت و ساختار روند به کار میبرد. این یک رویکرد سیستماتیک برای مدیریت ریسک دینامیک است.
روانشناسی بازار و اهمیت بنیادین Accumulative Swing Index
ASI یک ابزار بنیادین برای درک این است که تغییرات واقعی روند در لایههای داخلیتر نوسان بازار رخ میدهند، نه صرفاً در سطح قیمتهای بسته شدن.
تفکیک نوسان واقعی از نویز
بزرگترین ارزش ASI (شاخص نوسان انباشتی) در توانایی آن برای نادیده گرفتن نویز است و این ویژگی به تریدر کمک میکند تا از لحاظ روانشناختی بر تغییرات قیمتی لحظهای که فاقد پشتوانه نوسانی قاطع هستند، غلبه کند: معامله بر اساس نوسان معتبر حکم میکند که ASI به تریدر یک معیار قاطع میدهد تا تنها بر اساس حرکاتی که دارای قوت نوسانی کافی هستند، عمل کند و یک حرکت صعودی قیمت که توسط ASI تأیید نمیشود، به سادگی به عنوان یک نوسان جزئی (False Move) طبقهبندی میشود و تریدر را از ورود به دامهای قیمتی نجات میدهد. کاهش سیگنالهای کاذب حکم میکند که به دلیل فیلتر شدن نویز، ASI در مقایسه با اندیکاتورهای صرفاً قیمتمحور، سیگنالهای کاذب کمتری برای تغییر روند صادر میکند که این امر اعتماد به نفس تریدر را در معاملات پیرو روند به طور اصلی افزایش میدهد.
استفاده از ASI در کنار سایر اندیکاتورهای وایلدر
ولز وایلدر به عنوان یک مهندس مکانیک، رویکردی سیستماتیک به تحلیل تکنیکال داشت و ASI (شاخص نوسان انباشتی) در کنار سایر ابزارهای او مانند ATR (میانگین محدوده واقعی) و ADX (میانگین شاخص جهتدار)، یک سیستم معاملاتی کامل را تشکیل میدهد: سیستم سه وجهی حکم میکند که تریدر میتواند از ATR برای تنظیم اندازه موقعیت (Position Sizing)، از ADX برای سنجش قدرت روند و از ASI برای تعیین جهت و نقاط ورود/خروج استفاده کند و این رویکرد چندوجهی به بازار، یک دیدگاه جامع و اصلی برای تصمیمگیری فراهم میکند.
نتیجهگیری
اندیکاتور Accumulative Swing Index (ASI) یک ابزار بنیادین، تخصصی و بسیار مهم در تحلیل تکنیکال است که توسط ولز وایلدر برای اندازهگیری روند واقعی و فیلتر کردن نوسانات جزئی (نویز) طراحی شده است. این اندیکاتور تجمعی بر اساس شاخص نوسان (SI) محاسبه میشود، که قدرت حرکت روزانه قیمت را با توجه به موقعیت بسته شدن و نوسان روز قبل، نرمالسازی میکند. قدرت اصلی ASI در خاصیت نمودار قیمت داخلی آن نهفته است؛ این ابزار به تریدر اجازه میدهد تا خطوط روند و سطوح حمایت/مقاومت را بر روی خط ASI ترسیم کرده و شکست خط روند را به عنوان یک سیگنال تغییر جهت قاطع و پیشرو تلقی کند. استفاده مؤثر از ASI مستلزم بهرهگیری از استراتژی واگرایی قاطع (به ویژه واگرایی با ASI سقفهای پایینتر در سقفهای قیمتی بالاتر) برای پیشبینی بازگشتها است. برای به حداکثر رساندن دقت در جهان معاملات، ترکیب سیستماتیک ASI با فیلترهای قدرت روند مانند ADX و استفاده از آن برای مدیریت ریسک مبتنی بر ساختار نوسان، بنیادین است. در نهایت، تسلط بر ASI به تریدر این امکان را میدهد که با اتخاذ یک رویکرد سیستماتیک، نویز بازار را نادیده بگیرد و تنها بر حرکات واقعی و با پشتوانه نوسانی تمرکز کند.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.