زیرساخت بلاکچین در انتشار و تسویه اوراق با درآمد ثابت
بلاکچین با حذف واسطههای غیرضروری، تسویه سریعتر معاملات و استفاده از قراردادهای هوشمند، هزینهها و ریسک عملیاتی را کاهش داده و شفافیت و کارایی بازار اوراق با درآمد ثابت را بهطور قابل توجهی بهبود میبخشد.
 نوشته شده توسط مهسا دامادی|
بلاکچین و کاربرد آن در اوراق بهادار با درآمد ثابت
آیا میدانستید که بازار جهانی اوراق بهادار با درآمد ثابت (Fixed Income)، با ارزشی بالغ بر 130 تریلیون دلار، بیش از دو برابر بزرگتر از بازارهای سهام جهانی است، اما هنوز هم بر پایه زیرساختهای تکنولوژیکی دهه 1980 میلادی اداره میشود؟ تصور کنید فرآیند صدور یک اوراق قرضه که به طور سنتی هفتهها زمان میبرد و نیاز به دهها واسطه از جمله بانکهای سرمایهگذاری ، متولیان و اتاقهای پایاپای دارد، تنها در چند دقیقه و با هزینهای ناچیز انجام شود. در سال 2021، بانک سرمایهگذاری اروپا (European Investment Bank - EIB) با صدور اولین اوراق قرضه دیجیتال خود بر بستر شبکه اتریوم (Ethereum)، دریچهای رو به آینده گشود که در آن مفهوم نقدینگی و شفافیت به کلی دگرگون شده است.
دلایل نیاز بازار اوراق با درآمد ثابت به فناوری بلاکچین
بازار اوراق بهادار با درآمد ثابت در حال حاضر با چالشهای ساختاری متعددی روبروست که کارایی آن را به شدت کاهش داده است. فرآیندهای دستی، اتکا به پایگاههای داده متمرکز که با هم همخوانی ندارند و زمانبر بودن تسویه معاملات (معمولاً T+2 یا دو روز کاری پس از معام له)، از جمله این مشکلات هستند. این وضعیت منجر به حبس شدن سرمایه در فرآیندهای پایاپای و افزایش ریسک طرف مقابل (Counterparty Risk) میشود. بلاکچین با ارائه یک منبع واحد حقیقت (Single Source of Truth)، امکان همگامسازی آنی دادهها بین تمام مشارکتکنندگان را فراهم میکند. این فناوری نه تنها سرعت را افزایش میدهد، بلکه با حذف نیاز به تطبیقهای مکرر دادهها (Reconciliation)، هزینههای عملیاتی موسسات مالی را تا 70 درصد کاهش میدهد.
ناکارآمدی در چرخه حیات سنتی اوراق قرضه
در سیستمهای سنتی، چرخه حیات یک ورقه بهادار از زمان صدور (Issuance) تا سررسید (Maturity)، شامل مراحل متعددی است که هر کدام در سیستمهای جداگانه ثبت میشوند. بانک صادرکننده، وکیل، متولی (Trustee) و نهاد ناظر، هر کدام نسخهای جداگانه از دفترچههای مالی را نگه میدارند که هماهنگ کردن آنها فرآیندی فرسایشی است. این عدم هماهنگی باعث میشود که پرداخت سودهای دورهای (Coupon Payments) با تاخیر یا خطاهای انسانی مواجه شود. استفاده از بلاکچین به معنای داشتن یک دفتر کل مشترک است که در آن هر تغییر به صورت آنی برای همه تاییدکنندگان قابل رویت است، بدین ترتیب احتمال بروز تضاد در دادهها به صفر میرسد و اعتماد میان طرفین بدون نیاز به واسطههای متمرکز تقویت میشود.
هزینههای گزاف واسطهگری و دسترسی محدود
هزینههای مربوط به پذیرهنویسی، ثبت، نگهداری و تسویه در بازار اوراق با درآمد ثابت به قدری بالاست که عملاً ورود شرکتهای کوچک و متوسط (SMEs) به این بازار را غیرممکن ساخته است. این هزینهها نه تنها بر صادرکننده فشار میآورد، بلکه باعث میشود حداقل سرم ایه مورد نیاز برای ورود سرمایهگذاران نیز بسیار بالا باشد. بلاکچین با خودکارسازی بسیاری از این وظایف از طریق قراردادهای هوشمند (Smart Contracts)، نیاز به ارتش بزرگی از کارمندان بخش پشتیبانی (Back-office) را مرتفع میسازد. این کاهش هزینه به صادرکنندگان اجازه میدهد مبالغ کمتری را تامین مالی کنند و از سوی دیگر، سرمایهگذاران خرد نیز بتوانند با مبالغ اندک در این بازار پرسود و امن مشارکت داشته باشند.
توکنایزاسیون، کلید نقدینگی در اوراق با درآمد ثابت
توکنایز کردن (Tokenization) فرآیند تبدیل حقوق مالکیت یک دارایی فیزیکی یا مالی به یک توکن دیجیتال بر روی بلاکچین است. در حوزه اوراق بهادار با درآمد ثابت، این به معنای آن است که هر ورقه قرضه به قطعات کوچکتر دیجیتالی تقسیم میشود که هر کدام ویژگی های حقوقی و مالی دارایی اصلی را دارا هستند. این فرآیند تحولی اساسی در مفهوم نقدینگی (Liquidity) ایجاد میکند؛ چرا که داراییهایی که پیش از این به سختی در بازارهای ثانویه معامله میشدند، اکنون میتوانند به صورت جزیی (Fractional Ownership) و در 24 ساعت شبانهروز و 7 روز هفته خرید و فروش شوند. توکنایزاسیون مرزهای جغرافیایی را از بین برده و به یک سرمایهگذار در آسیا اجازه میدهد به راحتی در اوراق قرضه شرکتی در اروپا سرمایهگذاری کند.
مالکی ت جزئی و دموکراتیزه کردن سرمایهگذاری
یکی از بزرگترین موانع در بازار اوراق قرضه سنتی، «اندازه بلیت» (Ticket Size) یا همان حداقل مبلغ سرمایهگذاری است که اغلب از 100 هزار دلار یا حتی یک میلیون دلار شروع میشود. این موضوع باعث شده است که این بازار منحصراً در اختیار نهادهای مالی بزرگ مانند بانک ها و صندوقهای بازنشستگی باشد. با استفاده از فناوری بلاکچین و توکنایزاسیون، یک ورقه قرضه یک میلیون دلاری میتواند به یک میلیون توکن یک دلاری تقسیم شود. این قابلیت، بازار را برای طیف وسیعی از سرمایهگذاران خرد باز میکند و به آنها اجازه میدهد سبد دارایی خود را با داراییهای کمریسک و دارای درآمد ثابت متنوع کنند، موضوعی که پیش از این برای آنها غیرممکن بود.
تسویه آنی و حذف زمان انتظار
در بازارهای مالی فعلی، زمانی که شما یک ورقه بهادار را میفروشید، چندین روز طول میکشد تا پول به حساب شما واریز شود. این تاخیر به دلیل فرآیندهای پیچیده در اتاقهای پایاپای (Clearing Houses) است. در دنیای بلاکچین، مفهوم «تحویل در مقابل پرداخت» (Delivery versus Payment) به صورت اتمیک (Atomic) اجرا میشود. یعنی انتقال مالکیت توکن اوراق قرضه و انتقال وجه (مثلاً در قالب یک استیبلکوین معتبر یا ارز دیجیتال بانک مرکزی - CBDC) به صورت همزمان و وابسته به هم انجام میشود. اگر یکی از طرفین تعهد خود را ایفا نکند، معامله اصلاً انجام نمیشود. این ویژگی باعث میشود زمان تسویه از چند روز به چند ثانیه کاهش یابد و کارایی سرمایه به حداکثر برسد.
نقش قراردادهای هوشمند در مدیریت چرخه حیات اوراق
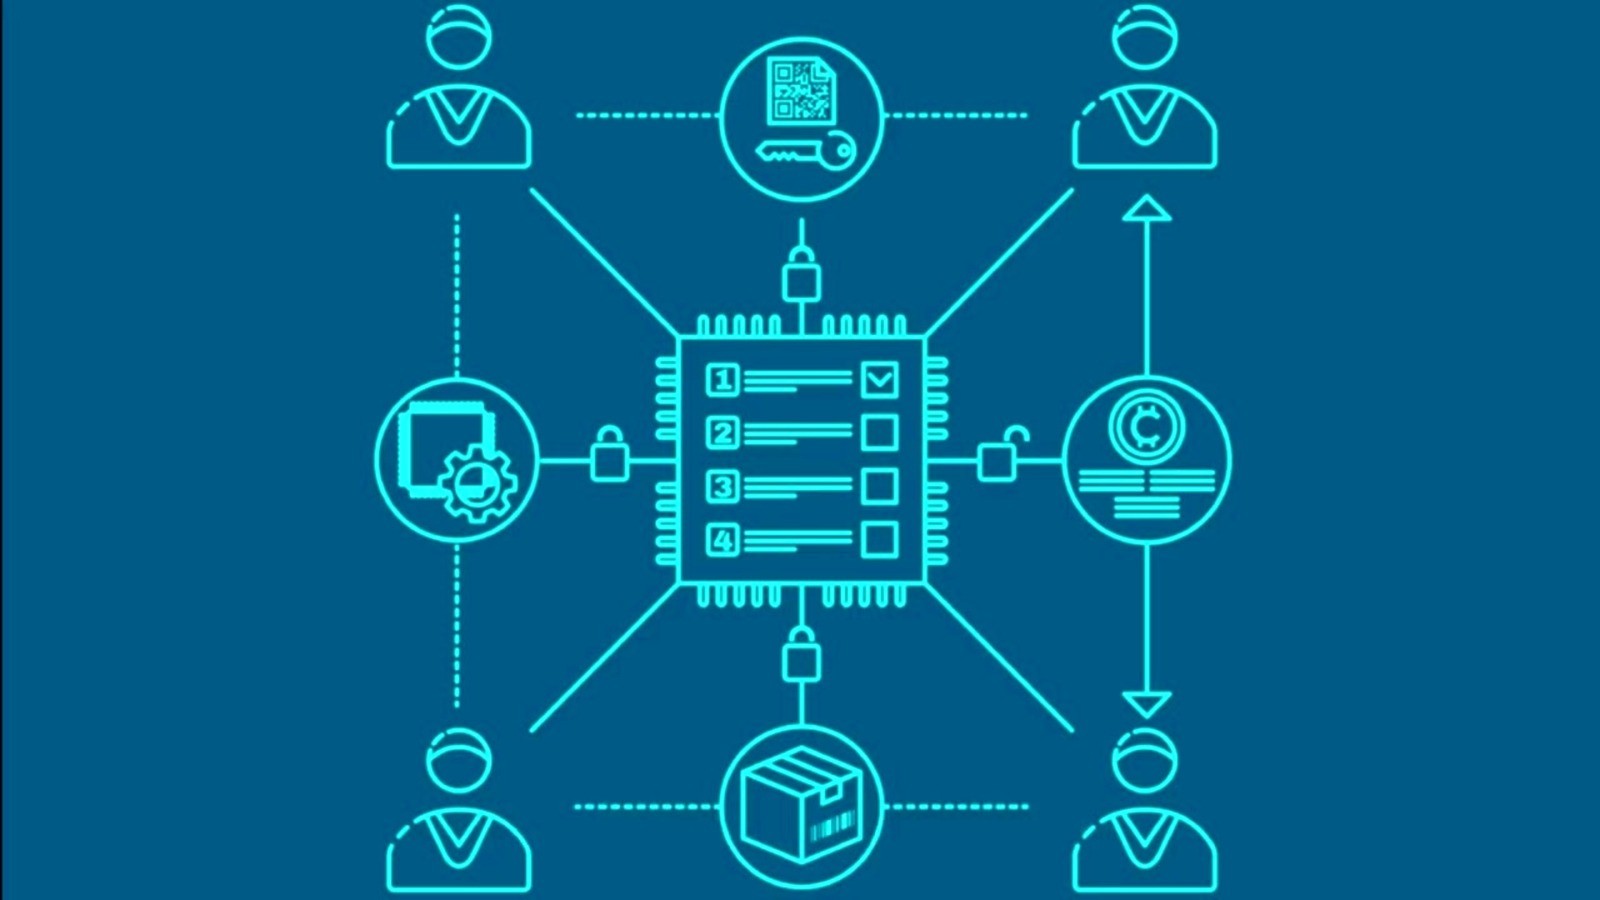
قراردادهای هوشمند (Smart Contracts) پروتکلهای کامپیوتری هستند که برای تسهیل، تایید یا اجرای دیجیتالی قراردادها طراحی شدهاند. در اوراق بهادار با درآمد ثابت، قرارداد هوشمند مانند یک وکیل دیجیتال عمل میکند که تمام شرایط مندرج در امیدنامه (Prospectus) اوراق را در قالب کد برنامه نویسی اجرا میکند. از لحظه انتشار اوراق تا زمان بازخرید نهایی، تمام اتفاقات از جمله محاسبه بهره، پرداخت سودهای دورهای، اعمال جریمههای دیرکرد و حتی رایگیریهای مربوط به دارندگان اوراق، به صورت خودکار و بدون نیاز به دخالت انسانی انجام میشود. این موضوع نه تنها ریسک عملیاتی را به شدت کاهش میدهد، بلکه شفافیت کاملی را برای تمام ذینفعان فراهم میآورد.
خودکارسازی پرداخت سود و بازخرید
در سیستمهای سنتی، پرداخت سود (Coupon) به هزاران سرمایهگذار مستلزم هماهنگیهای پیچیده بانکی و صرف زمان زیاد است. با قراردادهای هوشمند، کد برنامه نویسی شده در تاریخهای مشخص، موجودی حساب صادرکننده را بررسی کرده و بر اساس مالکیت توکنها در آن لحظه، سود را به صورت دقیق و آنی به کیف پول دیجیتال سرمایهگذاران واریز میکند. این فرآیند «سود در لحظه» (Instant Yield) باعث میشود که سرمایهگذاران بلافاصله پس از واریز سود، قادر به استفاده یا سرمایهگذاری مجدد آن باشند. همچنین در زمان سررسید، اصل سرمایه به صورت خودکار با توکنهای اوراق معاوضه میشود که این امر خطای انسانی و تاخیرهای اداری را به کلی حذف میکند.
انطباق و نظارت برنامهریزی شده
یکی از بزرگترین چالشهای اوراق بهادار، رعایت قوانین ضد پولشویی (Anti-Money Laundering - AML) و شناخت مشتری (Know Your Customer - KYC) در طول تمام معاملات ثانویه است. قراردادهای هوشمند این قابلیت را دارند که محدودیتهای قانونی را در خود توکن جاسازی کنند. برای مثال، میتوان توکن را به گونهای برنامهریزی کرد که تنها بین آدرسهای کیف پولی که مراحل احراز هویت را در یک نهاد تایید شده گذراندهاند، قابل انتقال باشد. اگر کسی بخواهد توکن را به یک فرد غیرمجاز منتقل کند، شبکه به صورت خودکار تراکنش را رد میکند. این سطح از نظارت دقیق و ارزان، برای نهادهای رگولاتوری مانند سازمان بورس و اوراق بهادار بسیار جذاب است.
شفافیت و گزارشدهی لحظهای در بستر بلاکچین
شفافیت (Transparency) یکی از ارکان اصلی اعتماد در بازارهای مالی است، اما در بازار اوراق قرضه فعلی، دسترسی به دادههای دقیق و بهروز درباره وضعیت مالی صادرکننده یا میزان بدهیهای معوق، اغلب دشوار و با تاخیر همراه است. بلاکچین به دلیل ماهیت تغییرناپذیر (Immutability) خود، سوابق تمام تراکنشها را به صورت شفاف و عمومی (یا خصوصی برای ذینفعان مجاز) ثبت میکند. این امر به سرمایهگذاران اجازه میدهد تا در هر لحظه، وضعیت پشتوانه اوراق و جریانهای نقدی مرتبط با آن را رصد کنند. این سطح از شفافیت باعث کاهش رانت اطلاعاتی و بهبود قیمتگذاری در بازار میشود.
ردیابی مصرف وجوه در اوراق قرضه سبز
اوراق قرضه سبز که برای پروژههای زیستمحیطی منتشر میشوند، با چالشی به نام «سبزشویی» (Greenwashing) روبرو هستند؛ جایی که صادرکننده ممکن است وجوه را در مسیرهایی غیر از اهداف اعلام شده صرف کند. با استفاده از بلاکچین و اینترنت اشیا (IoT)، میت وان جریان وجوه را مستقیماً به خروجیهای پروژه متصل کرد. برای مثال، یک نیروگاه خورشیدی میتواند دادههای تولید برق خود را مستقیماً به قرارداد هوشمند اوراق ارسال کند و سود سرمایهگذاران بر اساس عملکرد واقعی محیطزیستی پروژه پرداخت شود. این مدل از شفافیت، اعتماد سرمایهگذاران مسئولیتپذیر اجتماعی را به شدت جلب میکند.
تسهیل حسابرسی و نظارت رگولاتوری
حسابرسان و نهادهای ناظر در سیستم فعلی باید ماهها وقت صرف کنند تا صحت گزارشهای مالی را با بررسی اسناد کاغذی و پایگاههای داده مختلف تایید کنند. در دنیای بلاکچین، رگولاتور میتواند یک «گره ناظر» (Observer Node) در شبکه داشته باشد و به صورت لحظهای تمام فعالیتها را رصد کند. از آنجایی که دادهها بر روی بلاکچین غیرقابل تغییر هستند، نیاز به فرآیندهای طولانی تاییدیه (Confirmation) از بین میرود. این موضوع نه تنها هزینه حسابرسی را کاهش میدهد، بلکه به رگولاتور اجازه میدهد تا قبل از وقوع بحرانهای مالی، رفتارهای پرخطر در بازار را شناسایی و از آنها جلوگیری کند.
بررسی نمونههای موفق جهانی و پروژههای پیشرو
استفاده از بلاکچین در اوراق بهادار با درآمد ثابت دیگر یک فرضیه نیست؛ بلکه بسیاری از بزرگترین نهادهای مالی جهان در حال حاضر از این فناوری استفاده میکنند. برای درک بهتر این موضوع، باید به پروژههایی نگاه کنیم که توسط موسساتی نظیر گلدمن ساکس (Goldman Sachs)، جیپی مورگان (J.P. Morgan) و اچاسبیسی (HSBC) پیادهسازی شدهاند. این پروژهها نشان میدهند که بلاکچین چگونه میتواند از مرحله تئوری خارج شده و در مقیاسهای میلیارد دلاری عملیاتی شود. تحلیل این نمونهها به ما کمک میکند تا بفهمیم کدام بخش از اکوسیستم مالی زودتر از بقیه با این فناوری هماهنگ خواهد شد.
پلتفرم دیجیتال اچاسبیسی اوریون
بانک اچاسبیسی (HSBC) پلتفرمی با نام اوریون (Orion) راهاندازی کرده است که هدف آن استفاده از فناوری دفتر کل توزیع شده برای توکنایز کردن اوراق بهادار است. در یکی از مهمترین اقدامات، این بانک با همکاری دولت هنگکنگ، اولین اوراق قرضه سبز توکنایز شده جهان را صادر کرد. این پروژه نشان داد که استفاده از بلاکچین میتواند زمان صدور را به شدت کاهش داده و تعامل بین صادرکننده، سرمایهگذار و پایاپای را در یک محیط یکپارچه فراهم کند. استفاده از این پلتفرم باعث شد که فرآیندهای اداری که معمولاً چندین روز به طول میانجامید، در چند ساعت نهایی شود.
سیستم تسویه آنی جیپی مورگان
جیپی مورگان با ایجاد شبکه «اونیکس» (Onyx) و ارز دیجیتال داخلی خود به نام جیپیام کوین (JPM Coin)، زیرساختی را فراهم کرده است که در آن موسسات مالی بزرگ میتوانند اوراق با درآمد ثابت را در کسری از ثانیه تسویه کنند. این سیستم به جای استفاده از شبکههای پیامرسانی قدیمی مانند سوئیفت (SWIFT)، از انتقال مستقیم ارزش بر بستر بلاکچین استفاده میکند. این بانک موفق شده است روزانه میلیاردها دلار تراکنش را از این طریق مدیریت کند که بخش بزرگی از آن مربوط به معاملات بازخرید (Repo) است. معاملات ریپو در بلاکچین باعث میشود که وثیقهها به صورت آنی آزاد شده و نقدینگی در بازار افزایش یابد.
چالشها و موانع پیش روی پذیرش همگانی
با وجود پتانسیلهای عظیم، مسیر جایگزینی سیستمهای سنتی با بلاکچین هموار نیست. چالشهای فنی، حقوقی و نظارتی متعددی وجود دارد که باید قبل از پذیرش گسترده به آنها پاسخ داده شود. یکی از اصلیترین مسائل، عدم قطعیت قانونی (Legal Uncertainty) در بسیاری از حوزههای قضایی است. هنوز در بسیاری از کشورها، قوانین مشخصی برای به رسمیت شناختن مالکیت دیجیتال بر روی بلاکچین به عنوان یک مدرک قانونی معتبر برای اوراق بهادار وجود ندارد. همچنین، مسئله حریم خصوصی دادهها در بلاکچینهای عمومی و نحوه تعامل آنها با قوانین سفت و سخت مالی، از دیگر دغدغههای جدی موسسات بزرگ است.
قابلیت همکاری بین شبکهای
در حال حاضر، بسیاری از بانکها و نهادها در حال توسعه بلاکچینهای اختصاصی خود هستند. این موضوع خطر ایجاد جزایر اطلاعاتی جدید را به همراه دارد؛ یعنی بلاکچین بانک الف نمیتواند با بلاکچین بانک ب صحبت کند. برای اینکه بازار اوراق با درآمد ثابت واقعاً جهانی و یکپارچه شود، نیاز به استانداردهای مشترک و پروتکلهای میانزنجیرهای (Cross-chain Protocols) داریم که اجازه دهد داراییها به راحتی بین شبکههای مختلف جابجا شوند. بدون وجود این هماهنگی، بخش بزرگی از مزایای نقدینگی و شفافیت بلاکچین از دست خواهد رفت و بازار همچنان تکهتکه باقی خواهد ماند.
مقاومت سیستمهای موروثی و هزینه انتقال
موسسات مالی بزرگ میلیاردها دلار در سیستمهای فعلی خود سرمایهگذاری کردهاند و جایگزینی کامل آنها با زیرساختهای بلاکچینی نه تنها پرهزینه است، بلکه ریسکهای عملیاتی بالایی در دوره انتقال دارد. بسیاری از مدیران ارشد مالی هنوز نسبت به امنیت و پایداری بلندمدت شبکههای بلاکچین تردید دارند. علاوه بر این، کمبود نیروی انسانی متخصص که هم به امور مالی سنتی (Traditional Finance - TradFi) مسلط باشد و هم به مفاهیم پیچیده بلاکچین و قراردادهای هوشمند، سرعت این تحول را کند کرده است. آموزش نسل جدیدی از متخصصان مالی دیجیتال برای عبور از این مرحله ضروری است.
آینده اوراق بهادار با درآمد ثابت در عصر بلاکچین
نگاه به آینده نشان میدهد که ما در آستانه یک پارادایم جدید در بازارهای بدهی هستیم. انتظار میرود در دهه آینده، بخش بزرگی از اوراق قرضه دولتی و شرکتی به صورت (بومی دیجیتال) (Digitally Native) صادر شوند، یعنی از همان ابتدا بر روی بلاکچین تعریف شده و هیچ نسخه کاغذی یا متمرکزی نداشته باشند. این تحول منجر به ایجاد بازارهای مالی کارآمدتر، منصفانهتر و در دسترستر خواهد شد. با ورود ارزهای دیجیتال بانک مرکزی (CBDCs)، حلقه مفقوده تسویه نقدی نیز تکمیل شده و شاهد یک اکوسیستم کاملاً خودکار خواهیم بود که در آن جریان سرمایه بدون اصطکاک و با سرعت نور حرکت میکند.
ادغام با امور مالی غیرمتمرکز
ظهور سیستمهای اعتبارسنجی غیرمتمرکز
در آینده، حتی رتبهبندی اعتباری (Credit Rating) صادرکنندگان اوراق نیز میتواند تغییر کند. به جای تکیه بر آژانسهای متمرکز مانند مودیز (Moody's) یا استاندارد اند پورز (S&P)، میتوان از مدلهای رتبهبندی مبتنی بر دادههای واقعی و لحظهای بلاکچین استفاده کرد. قراردادهای هوشمند میتوانند به طور مداوم سلامت مالی صادرکننده را رصد کرده و رتبه اعتباری توکن را به صورت پویا تغییر دهند. این امر باعث میشود قیمت اوراق در بازار ثانویه بسیار دقیقتر بازتابدهنده ریسک واقعی باشد و از بروز حبابهای اعتباری و بحرانهای مالی ناگهانی جلوگیری شود.
نتیجهگیری
فناوری بلاکچین صرفاً یک ابزار جدید برای ثبت تراکنشها نیست، بلکه زیربنای یک بنیانی نوین برای بازارهای مالی جهانی است. در حوزه اوراق بهادار با درآمد ثابت، بلاکچین با حل مشکلاتی نظیر کندی تسویه، هزینههای بالای واسطهگری و عدم شفافیت، راه را برای ایجاد بازاری نقدشوندهتر و دموکراتیکتر هموار میکند. توکنایزاسیون و قراردادهای هوشمند، اوراق قرضه را از اسناد ایستا و پیچیده به داراییهای دیجیتال پویا و برنامهریزیپذیر تبدیل میکنند. هرچند چالشهای رگولاتوری و فنی همچنان وجود دارند، اما حرکت بانکهای بزرگ بینالمللی جهان به سمت این فناوری نشاندهنده غیرقابل باز گشت بودن این مسیر است. سرمایهگذاران و نهادهایی که امروز خود را با این تحول تطبیق ندهند، در آیندهای نزدیک جایگاهی در فضای رقابتی مالی نخواهند داشت. بلاکچین وعده بازاری را میدهد که در آن اعتماد نه از طریق نهادهای واسطه، بلکه از طریق ریاضیات و رمزنگاری تامین میشود و این، بزرگترین دستاورد برای اقتصاد قرن بیست و یکم است.
دیدگاه و نظرات خود را بنویسید
هنوز دیدگاهی ثبت نشده است؛ اولین نفر باشید.